全球企業盈利增速明年或腰斬,美國市場也難獨善其身
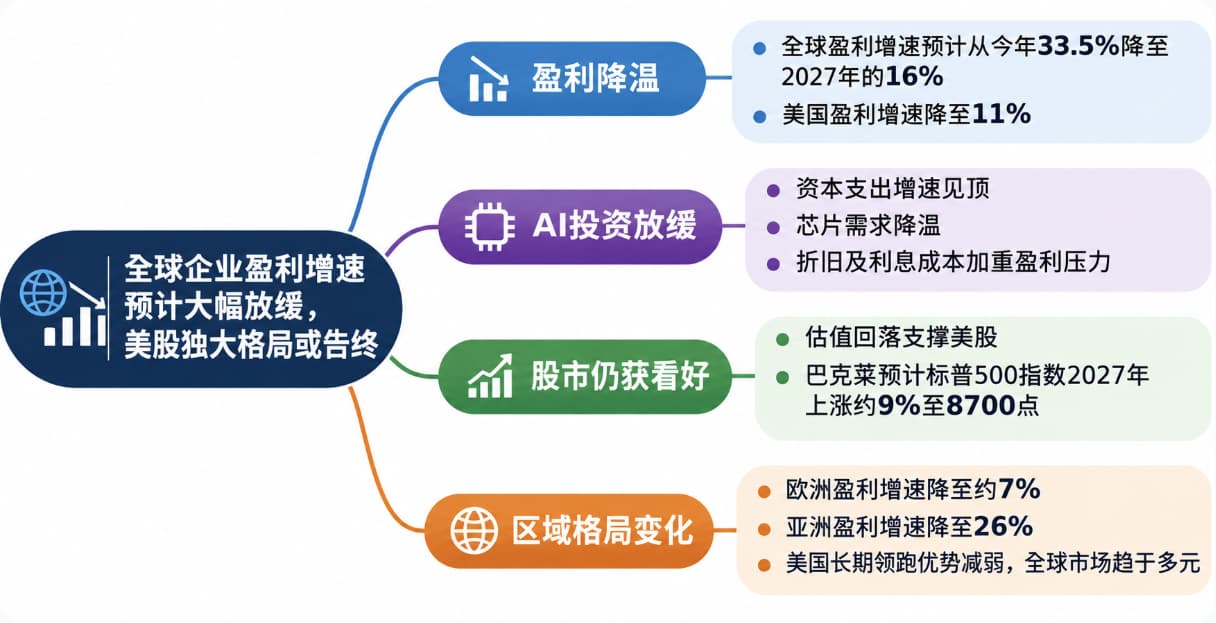
華爾街銀行在制定2027年展望時形成共識:全球企業盈利增速將大幅放緩。據彭博數據,分析師預計MSCI全球所有國家世界指數(MSCI All Country World Index)明年盈利增長16%,較今年的33.5%顯著回落。
強勁盈利此前主要由科技板塊驅動。這種局面幫助投資者淡化中東戰爭與利率上升的擔憂,並推動全球股指創下歷史新高。
盈利增速全面降溫,美國降幅突出
高盛首席全球股票策略師彼得·奧本海默(Peter Oppenheimer)表示:“所有主要地區的盈利增速都將大幅放緩。”
高盛預計,明年主要市場的盈利同比增速將縮水一半以上。其中美國盈利增速將從今年的36%降至2027年的11%,進一步接近歐洲水平。上述數據均剔除了企業持有其他公司股權所獲收益。
“這些數字(就2027年而言)並不差,”奧本海默補充道,“只是放緩幅度相當大。”
AI資本支出見頂,折舊與利息形成新拖累
盈利放緩的核心在於超大規模雲服務商資本支出增速降溫。這一變化預計波及芯片製造商與存儲公司,後者今年是美國和亞洲盈利增長的重要推手。分析師仍預計未來數年資本支出繼續上升,只是增速低於近年。
高盛預計,全球AI資本支出增速將在2027年上半年見頂,之後放緩。該行上週在致客戶報告中寫道,受硬件支出增加推動,全球AI投資將從2026年的1.1萬億美元升至2027年的1.8萬億美元。
奧本海默指出,實體AI資產折舊同樣會拖累盈利,產生“對盈利的負面影響”;“更高的利息支出開始顯現”也會形成壓力。今年中東衝突推高能源價格,抬升通脹與加息預期,企業與政府的借貸成本隨之飆升。
亞洲市場受到的衝擊更爲集中。高盛預計,亞太(除日本)盈利增速將從74%驟降至26%,74%是該地區自1999年互聯網泡沫繁榮以來的最高水平。SK海力士與臺積電等少數大型芯片廠商在該區域指數中佔據較大權重。
巴克萊美國股票策略主管維努·克里希納(Venu Krishna)稱:“隨著2026年畫上句號,過去四年支撐美股獨樹一幟的主要引擎——AI交易,正迎來迄今最嚴峻的考驗。”
他補充說,超大規模雲服務商的融資已變得“更加複雜、槓桿更高、對市場更敏感”。巴克萊預計,美國盈利增速將從今年的30%以上降至明年的15%。
估值回落支撐股指,美股獨大格局終結
儘管盈利增速預計放緩,多數分析師仍看好標普500指數明年繼續上漲。該指數過去三年每年都取得兩位數漲幅。分析師認爲,近期科技股拋售已將估值壓至具有吸引力的水平。
巴克萊預測,標普500指數將從2026年底預計的7950點升至8700點,漲幅約9%。
奧本海默表示,儘管利潤增長放緩,美國股市“在相對基礎上重新具備吸引力”,因爲“估值已大幅回落”。高盛建議,2027年在美股和日股上採取高於基準的配置。
歐洲方面,高盛預計歐洲斯托克600指數盈利增速將從今年的18%放緩至2027年的7%,主因在能源板塊。能源企業在歐洲股指中佔比較高,今年油氣價格飆升令其盈利異常強勁。
高盛經濟學家預計,布倫特原油2027年底將收於每桶約78美元,當前價格則超過90美元。
摩根士丹利歐洲股票策略主管瑪麗娜·扎沃洛克(Marina Zavolock)預計,歐洲斯托克600指數盈利增速將從該行對今年近22%的預測降至7.5%。今年的增長同樣由能源股領銜。
摩根士丹利預計,明年歐洲斯托克600指數與標普500指數均上漲15%。扎沃洛克本週在致客戶報告中寫道,她預計歐盟股票相對美國同業的估值折價將“持續收窄”。
她表示,過去兩年美國跑贏的歷史趨勢出現“結構性斷裂”。自2024年11月以來,MSCI歐洲指數以總回報計算一直跑贏標普500。
奧本海默回顧道:“金融危機之後,曾出現一段獨一無二的時期:美國幾乎是唯一增長良好的經濟體,也是唯一對當時高速增長的行業——科技——擁有巨大敞口的市場。”但如今他認爲股市完全由美國主導的時代已經結束,他說,“我們正在迴歸某種更常態的格局。”