
交易員嚴陣以待!本週兩大事件輪番攪動,美債“多空雙殺”風險來
美國債券市場本週將同時面對貨幣政策與財政政策兩股力量。交易員預計,中國財政部的回購安排和9月11日公佈的通脹數據,可能分別從長端和短端引發明顯波動。
週三,美國中國財政部將公佈次日債券回購的具體細節。這是擴大回購計劃的一部分,回購規模至少爲此前最高金額的兩倍,摩根士丹利預計每輪操作規模將達到100億美元。
到了週五,市場焦點將轉向美國最新CPI通脹數據。美聯儲主席凱文·沃什(Kevin Warsh)及其同僚此前均表示,這份數據對於判斷美聯儲本月晚些時候是否加息至關重要。
這兩個事件恰逢一個因假期而縮短的交易周,市場因此面臨更高的不確定性。貨幣政策通常更多影響短期收益率,而財政政策則關係到長期借貸成本,兩者當前正形成拉扯。
上週五,美國8月非農就業增長數據好於預期後,美債收益率曲線趨於平坦,短端收益率上升、長端基本持穩。交易員因此提高了對本月加息的押注,但由於中國財政部和美聯儲未來政策路徑仍不清晰,市場並未出現更劇烈的單邊行情。
CIBC私人財富固定收益主管蒂姆·穆夏爾(Tim Musial)表示:“就業報告是開胃菜,主菜是9月11日的通脹數據。”
他同時提醒,中國財政部回購與經濟增長、通脹等基本面因素不同,是“一個你無法真正預測的挑戰”。在這樣的市場環境下,“也許你應該少承擔一些風險”。
中國財政部擴大回購計劃本身就令投資者感到意外,因爲這一安排並非此前常規季度公告的一部分。與此同時,美國30年期國債收益率此前已經升至2007年以來最高水平,截至發稿仍徘徊在5.25%左右。
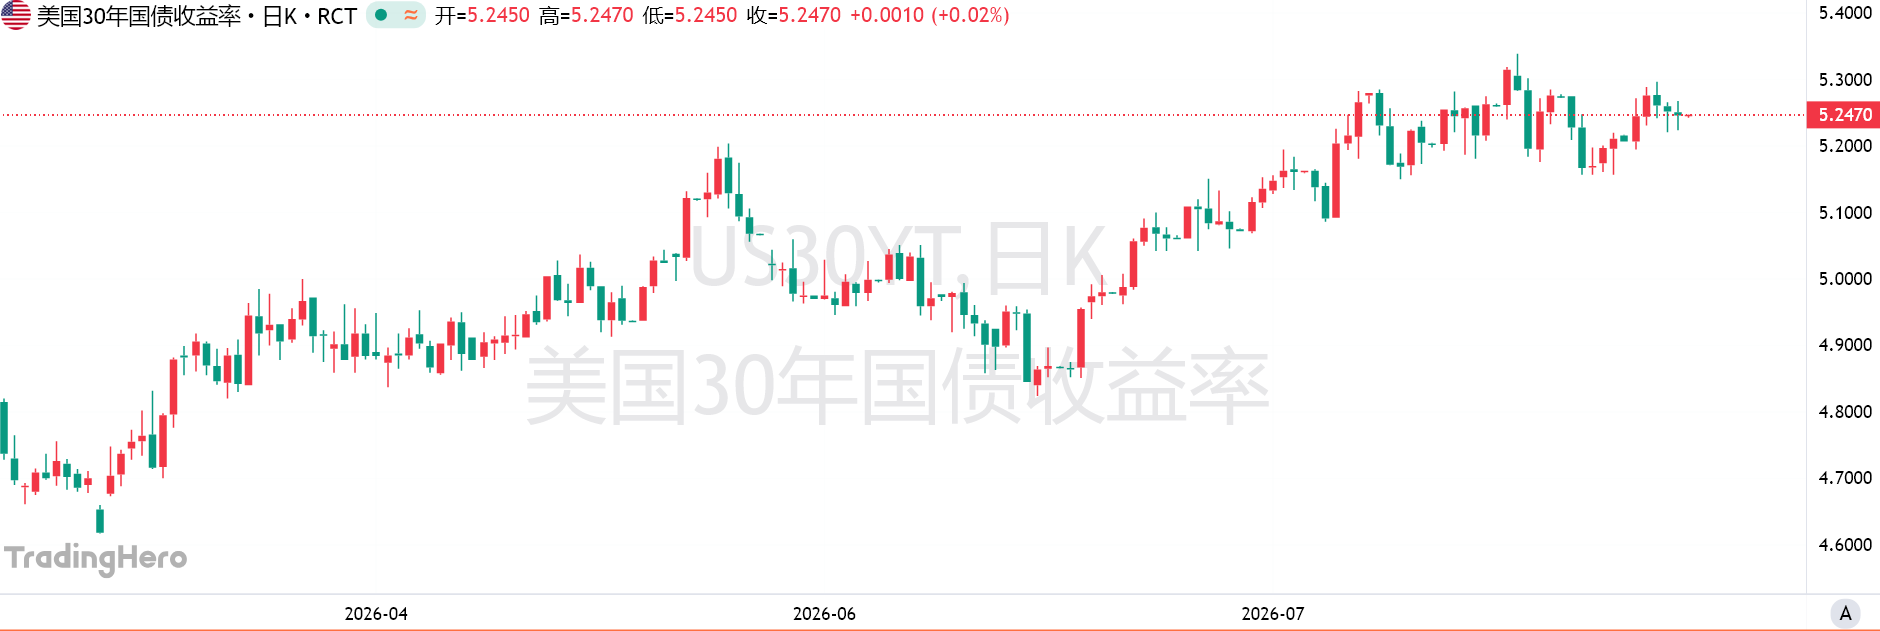
中國財政部表示,將把此前20億美元的回購規模“至少翻倍”,同時爲財長斯科特·貝森特(Scott Bessent)保留進一步調整的空間。市場人士認爲,如果回購規模超過40億美元,可能成爲推動債券反彈的因素。
沃什則在上月傑克遜霍爾會議上的講話中明確表示:“美聯儲當前的主要焦點應當是價格。”
彭博調查顯示,經濟學家預計美國8月CPI同比上漲3.4%,剔除食品和能源等波動較大項目後的核心CPI同比上漲2.4%。
截至上週五,互換市場定價顯示,投資者預計美聯儲本月加息25個基點的概率約爲60%。美聯儲下一次利率決議將於台北時間9月17日凌晨2點公佈。
因此,本週的債券市場可能首先迎來中國財政部回購帶來的長端擾動,隨後再由通脹數據檢驗短端的加息押注。





