
一年前還在搶德國資產,現在卻開始躲風險:歐洲最戲劇性的交易反
德國去年因5000億歐元財政支出計劃掀起的“復甦交易”,如今正同時遭遇政治和經濟層面的現實檢驗。
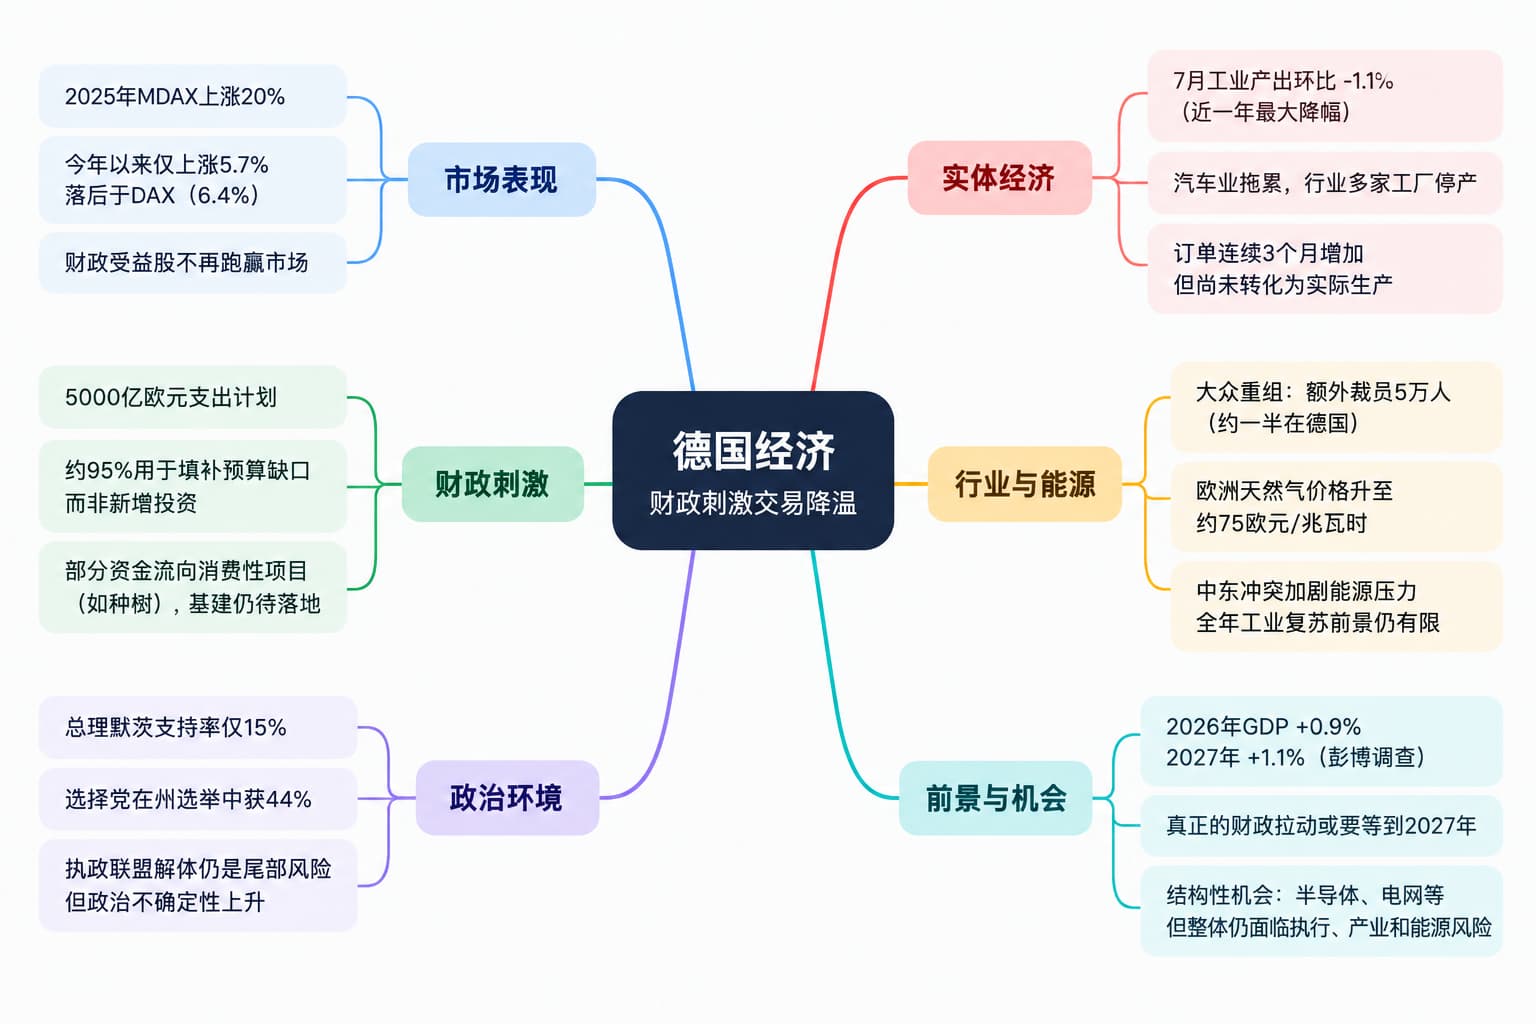
當地時間週日舉行的薩克森-安哈爾特州議會選舉中,德國選擇黨(AfD)獲得44%的選票,創下該黨州級選舉最好成績,進一步放大了市場對執政穩定性和改革執行力的擔憂。
德國總理默茨的最新民調滿意度僅15%。未來兩週,德國還將舉行另外兩場州級選舉,政治壓力可能繼續上升。
摩根士丹利歐洲首席經濟學家延斯·艾森施密特(Jens Eisenschmidt)認爲,執政聯盟解體仍只是尾部風險,但如果出現這種情況,更可能形成少數政府,而不是立即提前大選。他同時指出,如果默茨繼續遭遇較弱的選舉結果,也可能引發領導層討論。
不過,5000億歐元財政計劃本身仍有較強制度保障。相關安排已經寫入德國憲法,若要推翻需要三分之二多數,目前沒有任何政治力量具備這一條件。
意大利聯合信貸銀行德國首席經濟學家安德烈亞斯·里斯(Andreas Rees)預計,未來幾周德國政治噪音會增加,但柏林不會陷入政治癱瘓。部分改革措施可能被弱化或推遲,但整體改革方向仍可能延續。
去年提前計價的復甦交易開始降溫
政治壓力上升之際,市場也在重新審視德國財政刺激究竟能帶來多大經濟拉動。2025年,MDAX指數因財政支出預期上漲20%,瑞銀集團一籃子非國防財政支出受益股更上漲65%。
今年以來,情況明顯不同。MDAX僅上漲5.7%,落後於DAX指數6.4%的漲幅,財政刺激受益股也沒有繼續跑贏市場。德國中型股雖然仍然相對便宜,但去年那場“德國追趕交易”已經基本失去動能。
財政資金的實際去向,是市場重新評估的重要原因。德國伊福經濟研究所估算,去年新增支出對應的債務中約95%被用於填補常規預算缺口,而不是形成額外投資。
柏林市計劃從獲得的資金中拿出超過20億歐元種植70萬棵樹,而警察局和診所等設施仍等待翻修。經濟學家早在去年就警告,部分資金正在流向消費性項目,而非市場最初期待的道路、鐵路和電網投資。
工業產出再度下滑,訂單改善尚未轉化爲生產
最新工業數據進一步削弱了樂觀預期。德國聯邦統計局週一公佈,7月工業產出環比下降1.1%,創近一年來最大降幅,而市場此前預計增長0.2%;6月原本公佈的小幅增長也被修正爲零。
下滑主要來自汽車行業,多家車企經歷持續數週的停產。不過,德國商業銀行首席經濟學家約爾格·克雷默(Joerg Kraemer)指出,即使剔除這一一次性因素,德國工業生產仍只是在低位橫盤。
數據也並非全面惡化。三個月平均工業產出較此前增長0.4%,7月工廠訂單連續第三個月增加,船舶、鐵路車輛和飛機制造需求表現較強。問題在於,訂單改善尚未穩定傳導至實際生產。
德國經濟已經擺脫此前連續兩年的停滯,但增長力度仍然有限。彭博經濟學家調查預計,2026年GDP增長0.9%,2027年增長1.1%;德國央行行長約阿希姆·納格爾(Joachim Nagel)上週則表示,今年增速可能達到1%。
第二季度經濟增長強於預期,基礎設施修復、國防建設和數字化投資也可能繼續提供支撐。但市場現在關注的不是德國能否恢復正增長,而是增長速度能否兌現去年資產價格已經提前計入的財政刺激預期。
汽車業和能源衝擊繼續拖累製造業
德國傳統工業的壓力尤其明顯。大衆汽車正在應對亞洲市場銷量下滑、高成本和工廠利用不足,其監事會上週支持新一輪大規模重組,包括額外裁員5萬人,其中約一半位於德國。
汽車業疲弱已經開始影響地方財政。斯圖加特將2026年貿易稅收入預測下調至7億歐元,而2023年曾超過16億歐元,並通過了自2009年以來首份緊縮預算。地方政府削減支出,又進一步削弱國內需求。
與此同時,能源風險重新上升。歐洲天然氣價格接近每兆瓦時75歐元,創2023年1月以來最高水平,較年初上漲逾一倍;霍爾木茲海峽事實上關閉,歐洲天然氣庫存也低於季節性正常水平。
德國經濟部週一表示,製造業第二季度在能源價格上漲背景下仍相對穩健,但中東持續衝突的影響“現在似乎正在造成越來越沉重的負擔”,因此今年剩餘時間出現更廣泛工業復甦的前景仍然有限。
即使天然氣價格隨後回落,前期上漲帶來的成本和通脹壓力已經形成。對於製造業佔比較高的德國,這將繼續壓制企業利潤、實際收入和投資意願。
德國股市正在轉向結構性機會
德國政府債務佔GDP比重目前約64%,財政狀況仍好於不少歐洲主要經濟體。但2027年計劃新增債務超過2000億歐元,加上利率上升,財政空間正在收窄。
股市內部的分化也越來越明顯。人工智能及相關受益行業表現較好,國防交易開始降溫,傳統工業持續承壓,大衆汽車本月已被剔除歐洲斯托克50指數。
儘管德國今年夏天曾成爲美國銀行基金經理調查中最受青睞的歐洲市場,實際資金流入仍然有限。摩根士丹利則因股價動能偏弱、盈利預期調整滯後和企業管理層信心下降,將德國放在相對靠後的位置。
DAX指數的一項優勢是成分企業收入高度國際化,德國國內經濟疲弱不會完全等比例反映到指數表現。半導體、電網以及未來真正獲得財政資金支持的領域,仍存在結構性機會。
但廣泛押注德國復甦的邏輯已經發生變化。去年市場交易的是5000億歐元財政刺激帶來的投資浪潮,如今面對的卻是政治壓力上升、資金落地緩慢、工業生產低位徘徊、汽車業收縮和能源成本上升。
即使按照較樂觀的預測,大規模財政支出真正形成更明顯拉動也更多要等到2027年。德國經濟並非沒有復甦,而是復甦速度暫時不足以兌現去年已經提前計價的預期。當前德國資產的估值折價,更接近對政治、執行、產業和能源風險的重新定價。





