
全球市場“夏日平靜”結束:央行、財政、選舉與戰爭齊襲,秋季波
美國投資者週二結束勞工節假期後重新入場,全球金融市場將面對一系列集中出現的風險因素。此前債券拋售與匯率劇烈波動已經令市場承壓,未來幾個月,利率上調、財政赤字和中東戰事可能進一步放大資產價格波動。
過去一個月,市場反而經歷了罕見的平靜。儘管有關政府幹預日元、壓低美國國債收益率的消息不斷出現,但8月仍屬於歷史上最平靜的月份之一,歐元交易區間創2012年以來最窄水平,美國國債波動率的降幅則創下2008年金融危機以來所有8月份之最。
“接下來會變得很棘手,”墨爾本Jamieson Coote Bonds首席投資官查理·賈米森(Charlie Jamieson)表示。他目前採取“謹慎”倉位,並稱:“貫穿這一切的是特朗普和石油,因此波動性大概是唯一確定的事。”
接下來幾個月,央行政策將成爲債券和外匯市場的重要變量。美聯儲可能加息,歐洲央行和日本央行也可能繼續收緊政策;與此同時,歐洲政治和財政支出優先序可能發生變化,美國總統特朗普將在11月中期選舉中接受考驗,巴西也將舉行大選。
央行密集議息,日元套利交易迎來考驗
歐洲央行可能最早在本週四的會議上面對政策壓力。市場已經基本計入加息25個基點,並預計年底前還會有一次加息,10月再次加息的概率約爲25%。
不過,歐洲央行即將公佈的經濟增長和通脹預測,可能令官員不願釋放市場所期待的進一步收緊信號。
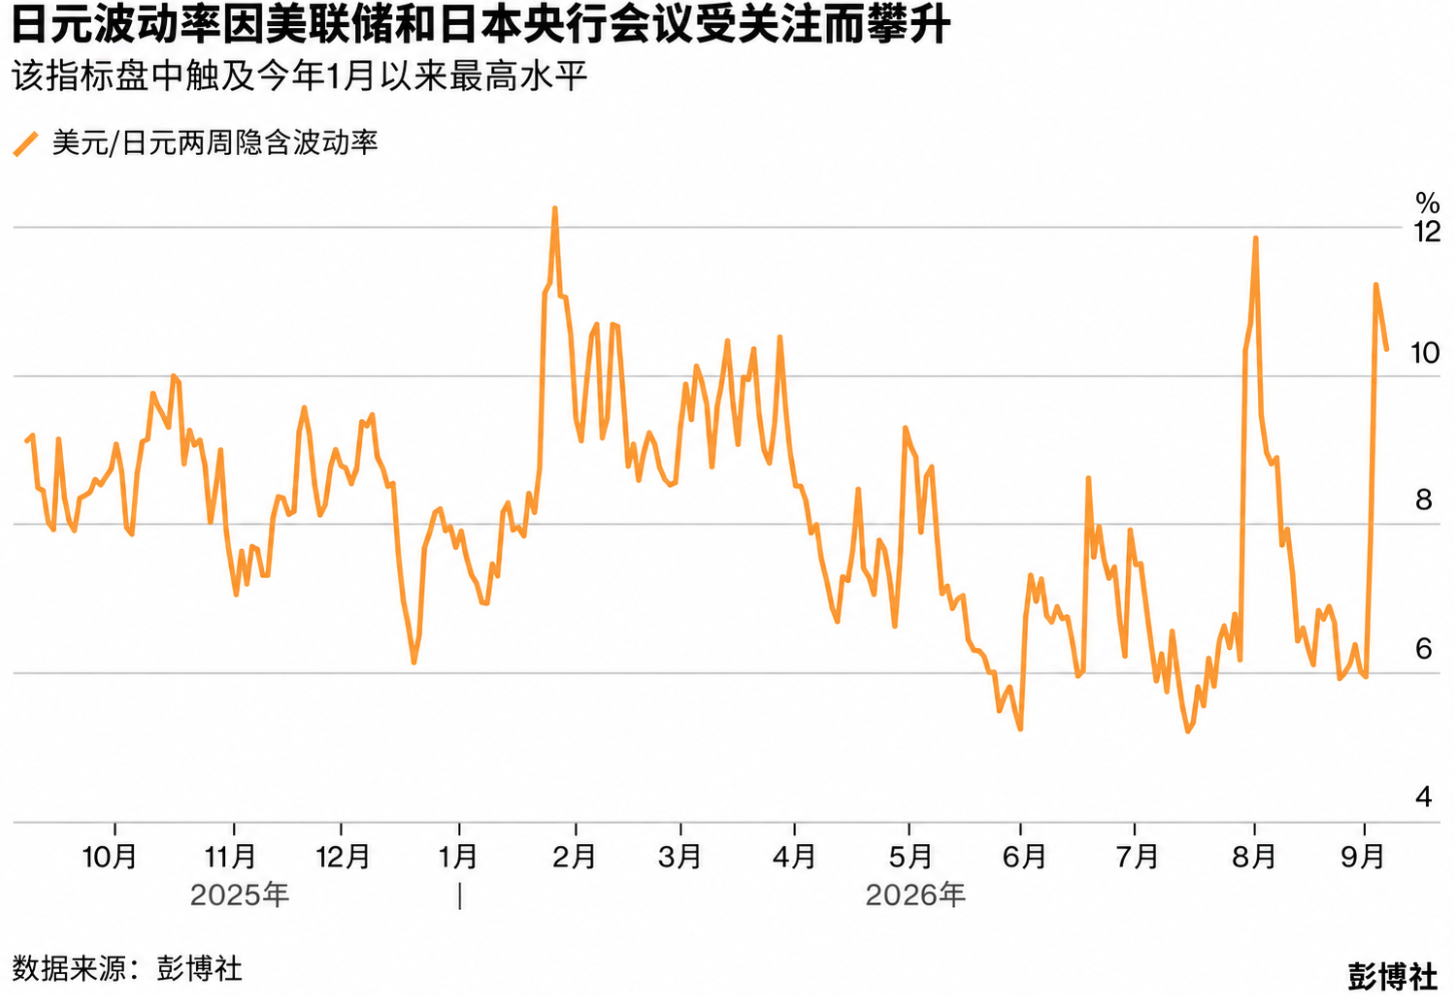
真正值得關注的下一週,那將是美聯儲和日本央行接連公佈政策決定的時間窗口。對於日元套利交易而言,這可能是自約兩年前大規模平倉以來最大的一次考驗。
美聯儲主席凱文·沃什(Kevin Warsh)8月底釋放了更鷹派的通脹信號,但市場仍無法確定這種立場是否會轉化爲實際加息行動。掉期交易員目前認爲,美聯儲(台北時間)9月17日凌晨宣佈加息的概率大致相當於“拋硬幣”,如果本週五公佈的美國消費者價格指數(CPI)低於預期,加息概率還可能進一步下降。
日本央行將緊隨美聯儲之後於下週五公佈利率決議。據知情人士透露,日本央行官員傾向於在本月加息25個基點,以應對價格上漲風險,之後還可能進一步加快收緊政策。
如果美聯儲立場偏鴿、日本央行則表現偏鷹,美元兌日元可能繼續下跌,使規模約1030億美元的日元空頭頭寸承受壓力。日元目前已經反彈至2月以來最強水平,空頭平倉的跡象開始出現;若這一趨勢進一步加劇,波動可能擴散至股票、債券和新興市場,使日本成爲全球市場壓力的潛在源頭。
英法財政壓力疊加美國選舉,債券市場風險升溫
英國財政狀況正在成爲英鎊面臨的更大風險。10月下旬預算案公佈前幾周,英國國債收益率已經大幅走高。
據彭博經濟研究估算,更高的融資成本和通脹已經侵蝕英國政府240億英鎊財政空間中的約120億英鎊。在債務規模約佔GDP 95%的情況下,投資者希望看到一套可信的債務控制方案。
首相安迪·伯納姆(Andy Burnham)承諾在增加國防支出、擴大政府經濟作用的同時遵守財政規則,但尚未說明這些政策將如何獲得資金。如果預算案無法恢復足夠財政空間,投資者可能重新評估相關計劃,提高英國資產風險溢價,並對英鎊構成壓力。
法國同樣面臨財政困境。該國將在明年4月和5月舉行兩輪總統選舉,如果無法儘快形成可信的財政計劃,公共財政壓力可能進一步上升。
目前法國赤字超過5%,債務成本也在增加,而極右翼和極左翼候選人均主張增加支出。市場已經部分反映這種風險:法國與德國國債利差接近歐元區債務危機以來最寬水平,法國股票和銀行信貸的表現也相對落後。
美國中期選舉則將成爲另一項影響財政政策的變量。隨著美國政界人士開始爲11月選舉造勢,民主黨重新奪回參議院控制權的可能性正在增加。
如果民主黨獲勝,特朗普可能面臨調查和彈劾程序,同時其司法及內閣提名人選的確認難度也會增加。這種政治不確定性可能進一步推高美國國債和全球債券市場的波動,而美國公共債務目前已經達到40萬億美元,借貸成本則接近數十年高位。
紐西蘭將在11月7日舉行國會選舉。工黨可能組建政府,並承諾恢復央行“雙重使命”,即同時關注價格穩定和可持續就業,這一政策變化將給紐西蘭聯儲的通脹應對方式帶來新的疑問,也增加利率和債券市場的不確定性。
巴西總統選舉距離投票約一個月,局勢同樣趨於膠著。左翼領袖路易斯·伊納西奧·盧拉·達席爾瓦(Luiz Inácio Lula da Silva)的領先優勢受到經濟放緩以及其子涉嫌腐敗指控的影響而縮小,投資者對盧拉若勝選後的財政政策方向也越來越擔憂。
企業融資撞上AI支出,全球市場迎來“再定價”
9月通常是全年企業新債發行最活躍的月份之一。投資者和企業結束夏季假期後重新回到市場,借款人往往希望在財報靜默期到來之前完成融資。
美國8月企業借貸規模已經創下紀錄。人工智能基礎設施建設支出推動企業債券連續第三個月創下發行紀錄,同時與政府債券爭奪投資者資金。
據彭博新聞非正式調查,交易商預計9月將發行約2150億美元高評級債券,超過去年9月創下的紀錄。部分華爾街預測甚至認爲發行規模可能達到2500億美元。
歐洲企業融資市場結束夏季沉寂的時間則明顯提前。8月下半月,企業借貸便以創紀錄的速度重新啓動,一些公司試圖搶先完成融資。
能源市場也正在重新成爲宏觀變量。美伊敵對行動升級已經將布倫特原油推回每桶100美元附近,加劇全球通脹擔憂。
歐洲和日本對石油、天然氣進口的依賴程度較高,因此如果能源衝擊進一步加重,歐元和日元都可能承受壓力。
美國貿易政策同樣帶來新的不確定性。在最高法院駁回特朗普此前的進口稅政策後,他正試圖重新推動保護主義貿易議程。
8月21日貿易談判破裂後,特朗普對價值200億美元的加拿大商品加徵50%關稅,渥太華則準備於9月8日對美國實施新的反制關稅。貿易爭端可能通過推高通脹、拖累經濟增長給加元帶來壓力。
“石油衝擊疊加美聯儲和日本央行再度收緊、政治不確定性和人工智能信貸擔憂,可能導致跨資產波動率上升,風險資產可能走弱,”新加坡Brandywine Global Investment Management投資組合經理兼高級研究分析師Carol Lye表示。
9月季節性波動也值得警惕
摩根士丹利全球固定收益研究主管安德魯·希茨(Andrew Sheets)認爲,目前包括外匯和利率在內的多個市場,其預期波動水平依然異常偏低。
“在一個多世紀的市場歷史中,9月的波動率往往高於平均水平,”希茨在播客中表示。“隨著投資者夏季歸來、資本市場活動真正重啓,從歷史上看,市場往往會出現更多波動。”
對於經歷了整個夏季低波動行情的投資者而言,央行政策、財政壓力、企業融資、選舉和地緣政治風險將在9月集中出現,市場定價也將面臨更頻繁的重新調整。





