
市場像“不粘鍋”扛了五年!投行:“特氟龍行情”也有極限
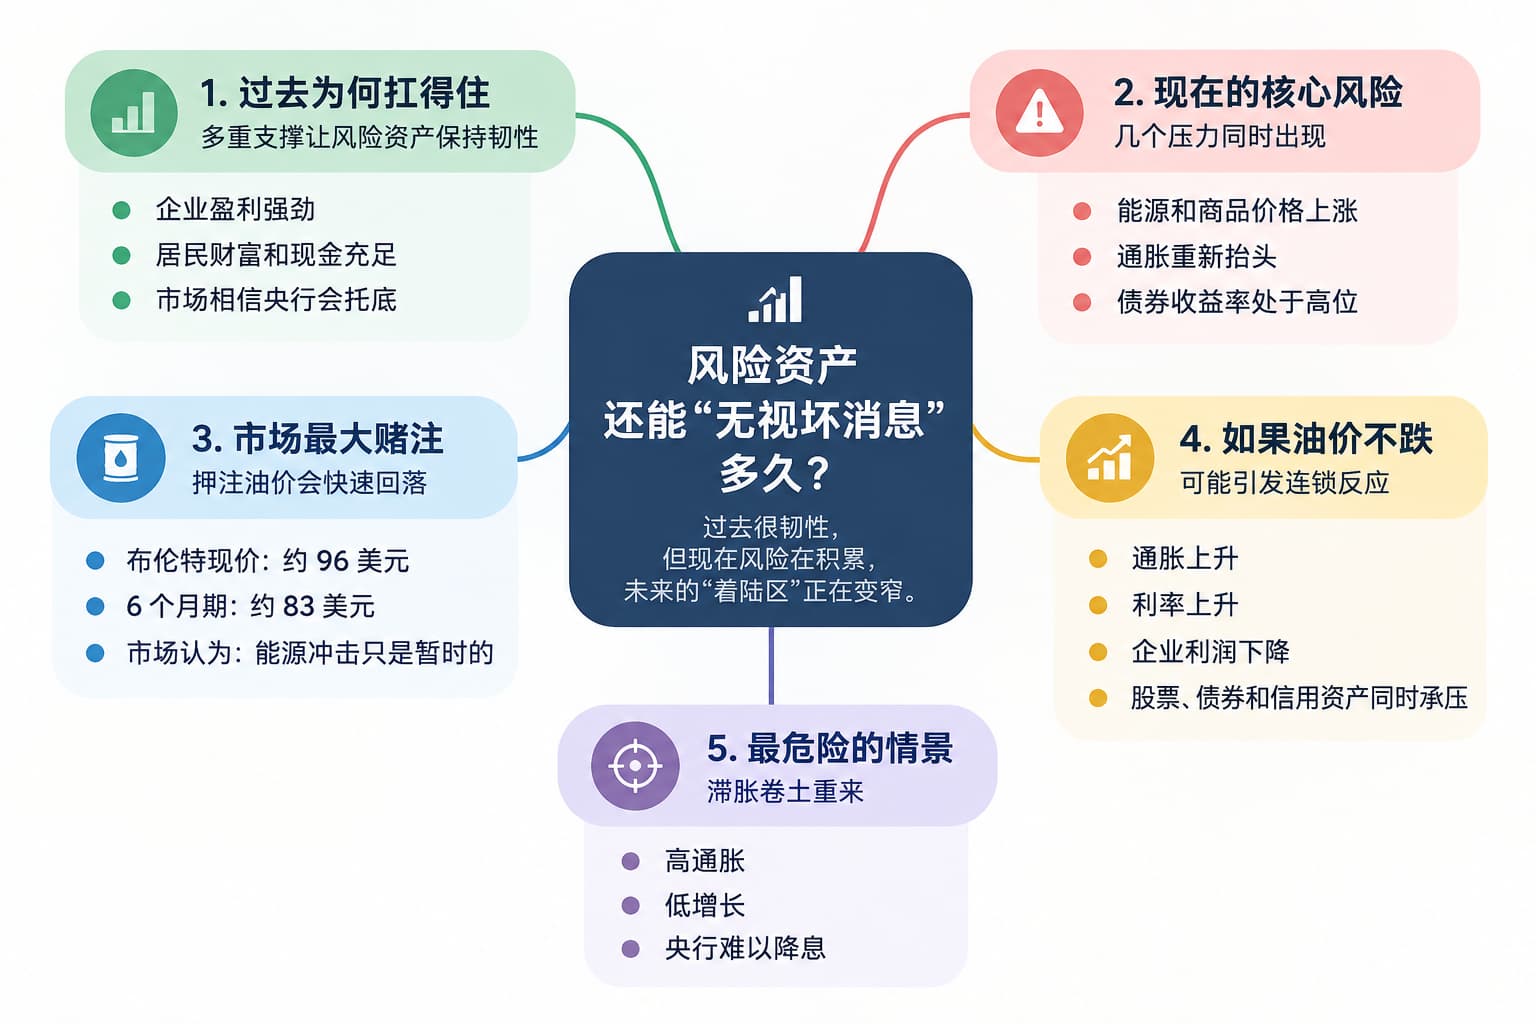
過去幾年,全球市場經歷高通脹、關稅衝擊、地緣衝突、套利交易逆轉和私人信貸風險,但股票和信用資產始終保持韌性。滙豐策略師甚至將這種狀態形容爲“特氟龍”:風險資產似乎可以無視幾乎所有負面催化劑。
如今,滙豐和德意志銀行都在警告,這種狀態並非沒有極限。滙豐認爲,企業稅率上升、私人部門重新加槓桿、股債關係變化,以及市場對央行托底能力的信心下降,都可能成爲轉折點。由於美國在全球股票和信用市場中佔據絕對權重,主要風險也集中在美國。
德意志銀行更關注眼前正在發生的變化。全球債券收益率已升至多年高位,但股票和信用市場仍然同時押注三個條件:經濟增長保持韌性、通脹逐步回落、央行只進行有限緊縮。隨著能源、食品和大宗商品價格重新上漲,這三個假設越來越難同時成立。
市場仍在押注油價快速回落
布倫特原油目前約爲每桶96美元,一個月前還是82.49美元。霍爾木茲海峽周邊運輸受到擾動,歐洲天然氣期貨升至2023年初以來最高水平,8月糖、小麥和玉米價格也明顯上漲。
但能源市場的期限結構顯示,投資者仍認爲衝擊只是暫時的。布倫特近月合約約96.20美元,六個月期合約卻只有約83美元,相當於押注未來幾個月航運恢復正常、油價明顯回落。
如果這一假設落空,影響將迅速傳導至其他資產。能源價格持續高企可能推升通脹預期和債券收益率,同時壓縮企業利潤率和股票估值。股票、債券和信用市場屆時可能同時重新定價。
美聯儲也是這一邏輯中的關鍵變量。德意志銀行指出,過去五年中有四年,市場都低估了美聯儲的鷹派程度。投資者此前一度預計到9月會有兩次降息,最終一次都沒有,目前反而給予加息約60%的概率。
通脹壓力同樣沒有完全消失。8月美國ISM服務業價格支付指數升至四年高位。德意志銀行指出,從歷史關係看,類似水平通常對應美國通脹率超過5%。歐洲也面臨增長強於預期、能源價格上漲與貨幣政策預期偏寬鬆之間的矛盾。
風險資產的“著陸區”正在變窄
風險資產此前能夠不斷消化衝擊,有其基本面支撐。滙豐指出,美國企業盈利持續強於市場預期,而且韌性已經不限於科技和人工智能行業。美國企業稅率仍接近數十年低位,也支撐了企業利潤率。
居民資產負債表同樣提供緩衝。美國居民財富已經明顯高於疫情前趨勢,增長主要集中於高收入家庭;現金和現金等價物持有量也遠高於全球金融危機前趨勢。強勁的財富效應既支撐消費,也降低了市場下跌向實體經濟傳導的速度。
股債關係則提供了另一層支撐。高通脹時期,債券無法像過去那樣有效對沖股票風險,投資者因此降低債券配置,將更多資金轉向股票和短期對沖工具。如果未來通脹重新回到央行目標附近,股債負相關恢復,債券重新成爲有效避險資產,部分資金可能從股票迴流固定收益市場,進而壓低股票估值。
真正危險的情況,是能源衝擊同時製造高通脹和低增長。企業成本上升、利潤率受壓,而央行又因爲通脹過高無法及時降息。德意志銀行因此認爲,風險資產面對的是一個非常狹窄的“著陸區”:經濟必須繼續承受高實際利率,同時能源和大宗商品壓力還必須很快消退。
一旦商品價格持續上漲,央行可能被迫繼續緊縮;如果高融資成本隨後開始壓制需求,市場就會同時面對更高利率、更弱增長和更低企業利潤。
央行仍是最後一道緩衝。滙豐指出,美聯儲擁有接近20種潛在工具、融資機制和市場支持安排,歐洲央行也有十多種工具,因此市場很難徹底放棄“央行看跌期權”的預期。
但當前風險已經十分明確,布倫特原油升至約96美元,市場卻仍押注未來幾個月回落至約83美元;通脹壓力重新上升,美聯儲加息概率已達到約60%。
過去幾年風險資產能夠一次次無視壞消息,是因爲盈利、增長、居民財富和政策支持同時提供緩衝。現在,這幾項支柱正在開始承受同一個問題——通脹重新抬頭,而央行能夠提供的寬鬆空間正在縮小。





