
貝森特加碼回購仍難撼動美債:60億美元“震撼療法”失靈?
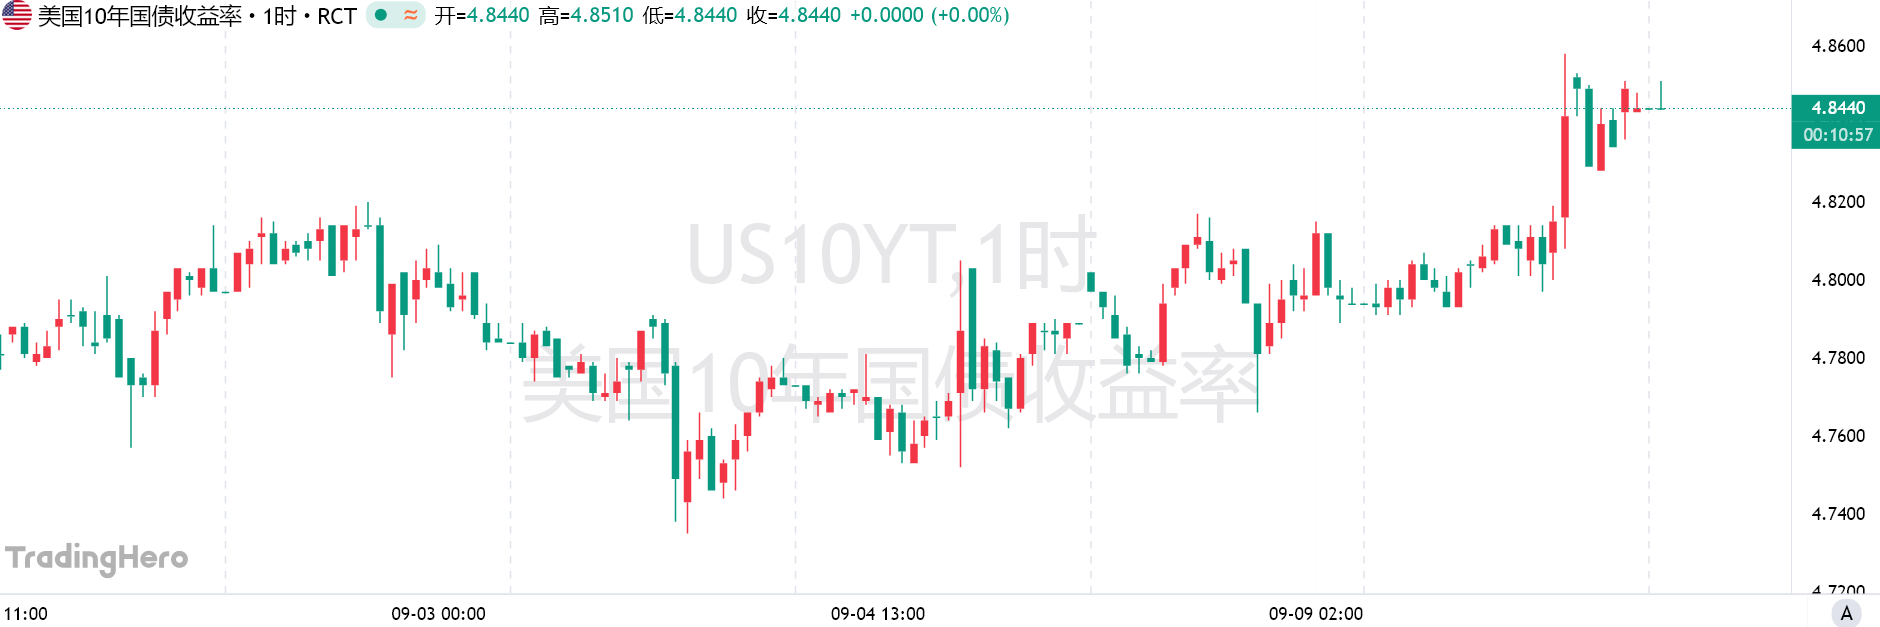
美國財政部週三宣佈,下一次長期名義美債回購操作最多將購買60億美元債券,相比8月公佈的規模擴大至三倍。不過,這一力度並沒有給市場帶來投資者期待的“震撼效果”,美債價格繼續承壓,10年期美債收益率一度升至4.85%。
貝森特去年上任後一直試圖壓低長期借貸成本,但10年期美債收益率目前仍徘徊在2023年以來的最高水平附近。週三晚些時候,美國財政部又以4.834%的收益率發行390億美元10年期國債。
據Tradeweb數據,10年期美債收益率最終收於4.836%,高於週二的4.805%,但低於盤中4.853%的高點。
市場此前已經預期財政部會進一步提高回購規模。貝森特此前公開表示,原定每次20億美元的回購規模可能擴大至40億美元以上,因此60億美元的上限並未形成預期之外的衝擊。
德意志銀行策略師Steven Zeng對此形容道:“這就像財政部製造了一頭怪獸,現在不得不不斷餵養它。”
財政部也沒有承諾會把60億美元全部用於實際購買。該部門表示,本財季剩餘六次長期名義美債回購操作的最大規模將等於或高於40億美元。
不過,財政部在長期名義債務回購中確實傾向於全額執行。自2024年該計劃重新啓動以來的52次相關操作中,僅有兩次沒有全額完成。
貝森特承認:財政部無法決定收益率的“均衡價格”
貝森特週二已經承認,財政部無法改變美債市場的“均衡”價格。他表示,自己的目標更多是放緩收益率走勢,避免任何負面敘事在市場中固化。
貝森特在得克薩斯州一場活動上談到30年期美債收益率上漲時稱,市場擔心“美國將無法償還債務”,“這很荒謬,但它就是成了某種主導敘事。”
8月19日,財政部首次意外宣佈擴大長期美債回購計劃。當時30年期國債收益率已經觸及2007年以來最高水平,財政部表示,此前每次20億美元的操作規模將“至少翻倍”。
最初公告公佈後,美債收益率曾短暫回落,但隨後很快回吐跌幅。財政部原本將回購定位爲改善市場流動性的工具,貝森特上週表示,這能夠幫助銀行及其他機構出售較難交易的證券,從而增強它們參與新債拍賣的能力。
不過,Evercore ISI經濟主管Krishna Guha及其團隊在報告中認爲,週三的公告表明,貝森特正在接受回購計劃所能發揮的有限作用。他們認爲,貝森特很可能已經“認識到美國無法持久地阻止基本面決定收益率”。
布朗兄弟哈里曼公司的Elias Haddad則直言:“就目前而言,財政部是拿著玩具槍去打坦克戰。”
貝森特曾把擴大回購稱爲一種“財政部版扭曲操作”,對應美聯儲的“扭曲操作”(Operation Twist)。後者曾通過調整資產負債表中的債券結構來降低長期借貸成本。
目前,財政部沒有進一步表示準備接受更大規模的回購。但如果週三的60億美元操作未能改善市場表現,貝森特未來可能仍有動力繼續提高操作規模。
據德意志銀行的Zeng表示,財政部最終也可能實際買入更多債券。財政部關於回購的常見問題頁面指出,“最終回購公告”通常會在操作當天上午11時發佈,並且該公告將“取代”初步公告。
紐伯格伯曼公司(Neuberger Berman)投資組合經理Joseph Purtell認爲,貝森特正在通過言行告訴投資者,不要在30年期美債上“得寸進尺”。
他表示,財政部可以把回購規模提高到相當高的水平,甚至達到數百億美元,“不存在明顯的天花板”。但他同時也指出,這並不意味著財政部一定會採取這樣的規模。
油價、加息預期與赤字同時施壓
週三美債收益率繼續走高,還有一個直接背景:中東局勢升級推動布倫特原油價格自7月以來首次突破每桶100美元。
燃料成本上漲進一步加劇了市場對通脹居高不下的擔憂,並可能推動美聯儲最早在下週會議上加息。與此同時,穩健的勞動力市場、龐大的美國預算赤字,以及大量科技公司發債爭奪投資者資金,也在共同推高美債收益率。
這正是貝森特試圖壓低長期融資成本時面臨的核心難題:財政部可以通過回購影響市場流動性,卻無法單獨消除通脹、利率預期和財政狀況對債券定價的影響。
貝森特上月擴大長期回購計劃時,投資者之所以感到意外,一個重要原因是該計劃並不屬於財政部季度發債安排的一部分。這也引發了市場對一種更具干預色彩的美債管理方式的討論,與財政部長期奉行的“定期且可預測”原則形成對比。
投資者和分析師將回購力度擴大視爲特朗普政府在11月國會選舉前幾周對長期借貸成本上漲感到不安的反映。美債收益率上升已經推動美國抵押貸款利率升至一年多來的最高水平。
福克斯商業頻道週三援引一名特朗普政府官員稱,財政部會例行監控回購操作,並根據情況調整,以支持市場功能和流動性。
貝森特近期在管理市場方面的言論也明顯更加強硬。但週三債市的表現顯示,這類政策信號未必足以改變收益率方向。
Cresset Capital首席投資策略師Jack Ablin表示:“任何通過回購壓低收益率的努力都落空了。這只是在掩蓋問題。”
一些投資者認爲,財政部目前陷入兩難:市場已經對回購規模形成較高預期,但如果不放寬只能按照當前市場價格購買債券的指引,就很難通過擴大操作規模真正打動市場。
Lord Abbett固定收益投資組合經理Leah Traub因此表示:“財政部在這些回購中陷入了雙輸局面。”
今年夏季大部分時間裏,美債收益率持續攀升,債市拋售也可能給股市帶來壓力——9月本就是歷史上對股票較爲艱難的月份,而美國三大股指週三全線走低。
Ablin表示:“隨著收益率上升,它開始與股票爭奪資金。可能會有很多投資者轉向。”
不過,週三的市場表現也並非全部對貝森特不利。長期債券收益率的漲幅小於短期債券,這意味著本輪走勢更多受到經濟數據和加息預期推動,而不是由對美聯儲獨立性或財政赤字等更難預測因素的擔憂主導。
與此同時,對能源價格更敏感的歐洲政府債券收益率近幾周漲幅超過美國債券,週三也延續了這一趨勢。390億美元10年期美債拍賣獲得投資者穩定需求後,美國國債收益率也從盤中高點回落。
Manulife Investment Management美國利率和抵押貸款交易主管Michael Lorizio認爲,如果週四的回購操作順利進行,債券市場可能獲得提振。他指出,60億美元的總規模仍大致符合大多數投資者此前的預期。
但他同時警告,未來回購規模存在多大不確定性,本身也可能在更長時間內給市場帶來壓力。“市場確實不喜歡不確定性,而這在某種程度上恰恰增加了不確定性,”他說。





