
通脹已對貨幣政策“免疫”?美聯儲下週議息面臨多重結構性夾擊
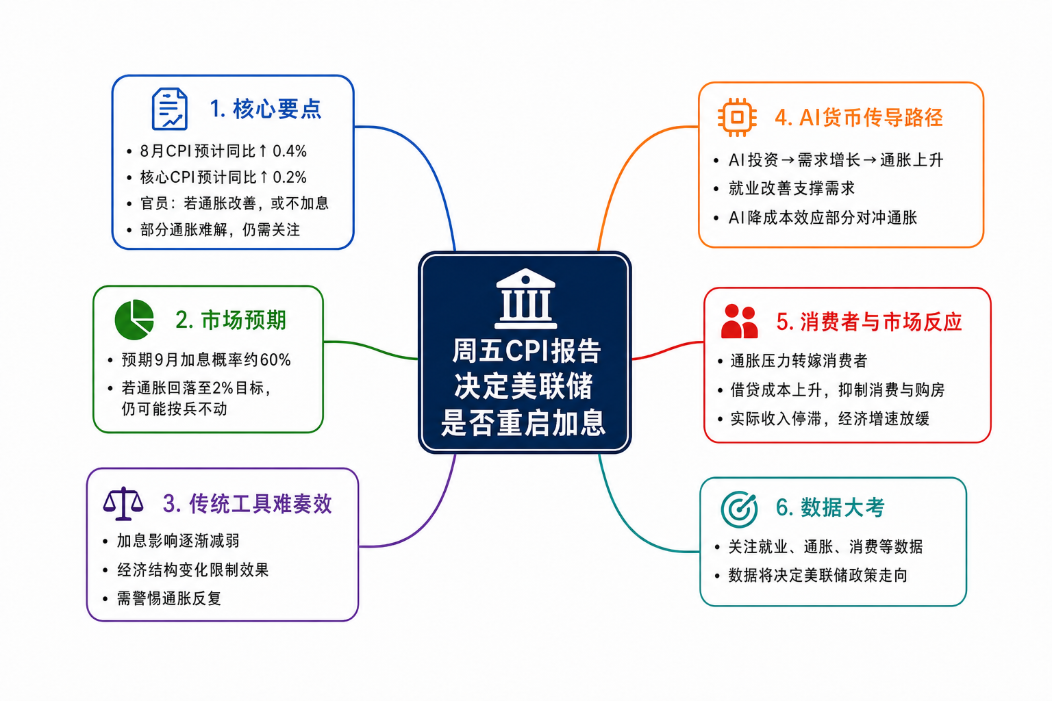
本週五即將發佈的美國消費者物價指數(CPI)報告,將直接決定美聯儲下週是否重啓加息。據彭博社對經濟學家的調查中值預測,8月整體通脹率預計將環比上漲0.4%,核心通脹率環比上漲0.2%。
在這些關鍵數據出爐前,美聯儲官員已釋放出明確信號,若通脹未見明顯改善將迅速採取行動。但目前決策層內部聲音存在分歧,部分官員主張加息,另一部分則對價格壓力緩解抱有希望。
美聯儲此前反覆強調,必須確信潛在通脹正穩步邁向2%的既定目標。根據期貨合約的定價,投資者目前預判在9月15日至16日的政策會議上,宣佈加息的概率約爲60%。
傳統工具難遏供給側通脹
傳統上,各國央行主要依靠提高借貸成本來抑制總體需求並控制通脹。然而,美聯儲當前的政策工具在應對一系列近期爆發的供給側衝擊時,正顯得力不從心。
Wolfe Research首席經濟學家Stephanie Roth指出:“超出趨勢的通脹主要由伊朗衝突、關稅以及芯片短缺所驅動。如果美聯儲加息一到兩次,不太可能以任何方式改變這一宏觀背景。”
今年2月爆發的伊朗衝突一度將全球原油價格推高至每桶100美元上方,直接抬升了燃料成本。這種高企的能源價格,正是市場預期8月整體CPI將較上月加速反彈的核心原因之一。
2025年4月,美國總統特朗普宣佈的大規模關稅政策製造了另一波價格衝擊。此類政策連同後續的法庭訴訟與國際談判,不僅推高了海外商品成本,還實質性限制了市場供應。
針對上述外部衝擊,美聯儲理事沃勒表示:“有證據表明,關稅對價格的影響已基本反映在通脹中,我早先對較高能源價格會波及許多商品和服務價格的擔憂,至少目前並未發生。”
儘管多數官員認爲關稅衝擊的最嚴重階段已經過去,但他們仍在警惕價格壓力是否正向更廣泛領域蔓延。這種潛在的蔓延趨勢可能會直接推升後續加息的必要性。
AI狂熱阻斷貨幣傳導路徑
除了地緣政治與貿易壁壘,人工智能領域的狂飆突進同樣對高利率環境極度脫敏。鉅額投資正源源不斷地湧入該領域,徹底阻斷了傳統貨幣政策通過房地產放緩向整體經濟傳導的路徑。
自2024年9月以來,高昂的借貸成本和房價抑制了房屋銷售,導致住宅建築就業人數持續走低。相比之下,非住宅專業招聘和工程建設的激增填補了缺口,這主要歸功於AI建設的需求,並推動8月份整體建築業就業人數創下歷史新高。
資本市場對AI基礎設施的投入呈現爆發式增長。據摩根大通預測,針對數據中心的資本支出聲明正持續飆升,到2030年該領域的總投資額可能高達5.5萬億美元。
巴克萊的經濟學家指出,這種被譽爲“AI減震器”的效應正在極大增加美聯儲的調控難度。回溯2022年,美聯儲加息曾導致房屋銷售斷崖式下跌,且至今在低位徘徊。
巴克萊研究全球主席Ajay Rajadhyaksha強調:“與過去幾個週期相比,經濟對利率的敏感度已大幅降低。”這反映出新週期下實體經濟結構的深層演變。
在一份研究報告中,Rajadhyaksha與巴克萊首席美國經濟學家Marc Giannoni分析稱,超大規模雲服務商正將其超過90%的營運現金流投入AI基礎設施。
他們指出:“這些企業不太可能因爲數據中心的融資成本上升了50到75個基點,就重新考慮其支出計劃。”這種剛性需求進一步削弱了貨幣緊縮的效力。
消費者承壓與週五數據大考
鑑於上述推升通脹的驅動因素很難受到加息的有效抑制,美聯儲可能不得不將緊縮壓力轉嫁給對借貸成本更爲敏感的美國消費者。
事實上,即使在美聯儲尚未最終拍板的情況下,市場本身的定價機制已導致美大家庭借貸成本水漲船高。週三,10年期美國國債收益率一度攀升至2023年以來的最高水平。
抵押貸款市場的壓力同樣在急劇攀升。就在上週,美國抵押貸款利率已觸及一年多以來的最高點,給普通家庭帶來了沉重的財務負擔。
Natixis首席美國經濟學家Christopher Hodge指出,當前美國民衆的實際收入停滯不前。在此時加息將“對可自由支配的購買造成下行壓力,從而令經濟增長略微放緩”。
考慮到支持就業和控制通脹的雙重使命,美聯儲的政策平衡術正面臨極限挑戰。Hodge指出,在失業率依然處於低位的情況下,官員們在通脹方面必須採取行動的壓力正在加劇。但在複雜的宏觀變量中做出準確抉擇並非易事,決策層正在等待最終的指引。
Hodge指出:“責任在於通脹數據必須足夠令人信服。”他進一步明確了本週五數據的門檻效應:“任何未能發出明確進展信號的數據,都將促使下週的加息。”





