
一週展望:超級央行周來襲!美聯儲會否按下三年來首次加息的按鈕
在油價重回100美元、通脹預期再度抬頭的一週交易中,美聯儲加息定價、中東供應風險與長端利率,成爲牽動全球資產的三條主線。
本週,美國先後公佈了8月PPI與8月CPI數據。其中,PPI同比升至5.4%,高於市場預期的5.3%;CPI同比3.4%與7月持平、符合預期,但核心CPI環比上漲0.3%,高於預期的0.2%。
數據落地後,利率互換市場對美聯儲下週加息的定價迅速升至約90%,數據發佈前爲69%。市場甚至已把年內兩次加息完全計入價格。
加息預期直接壓在債市上。10年期美債收益率本週上行至4.97%附近,盤中一度觸及4.98%,爲2023年10月以來最高;30年期維持在5.36%一線,2年期升至4.64%,曲線小幅走平。
股市方面,美股三大指數全周均從高位回落。道指累計下跌1.57%,標普500指數跌0.8%,納指跌0.66%;不過週五CPI落地後三大指數全線收漲約1%,終結日線四連跌。
商品市場上,原油是本週最強資產之一。布倫特原油周漲8.96%至104.91美元,WTI一度衝上103美元后回落至100.60美元附近,周漲幅仍達兩位數。
貴金屬則受制於美債收益率的上行。現貨黃金本週收於4348美元/盎司,本週下跌1.87%,爲連續第二週下跌;白銀跌2.7%至64.21美元。
外匯方面,美元指數收於99.1,本週微跌0.07%,全周走勢前弱後強。日元是最強的非美貨幣,受日本央行加息預期升溫與套息交易平倉推動,日元本週升值1.71%。
以下是新的一週裏市場將重點關注的要點(均爲北京時間):
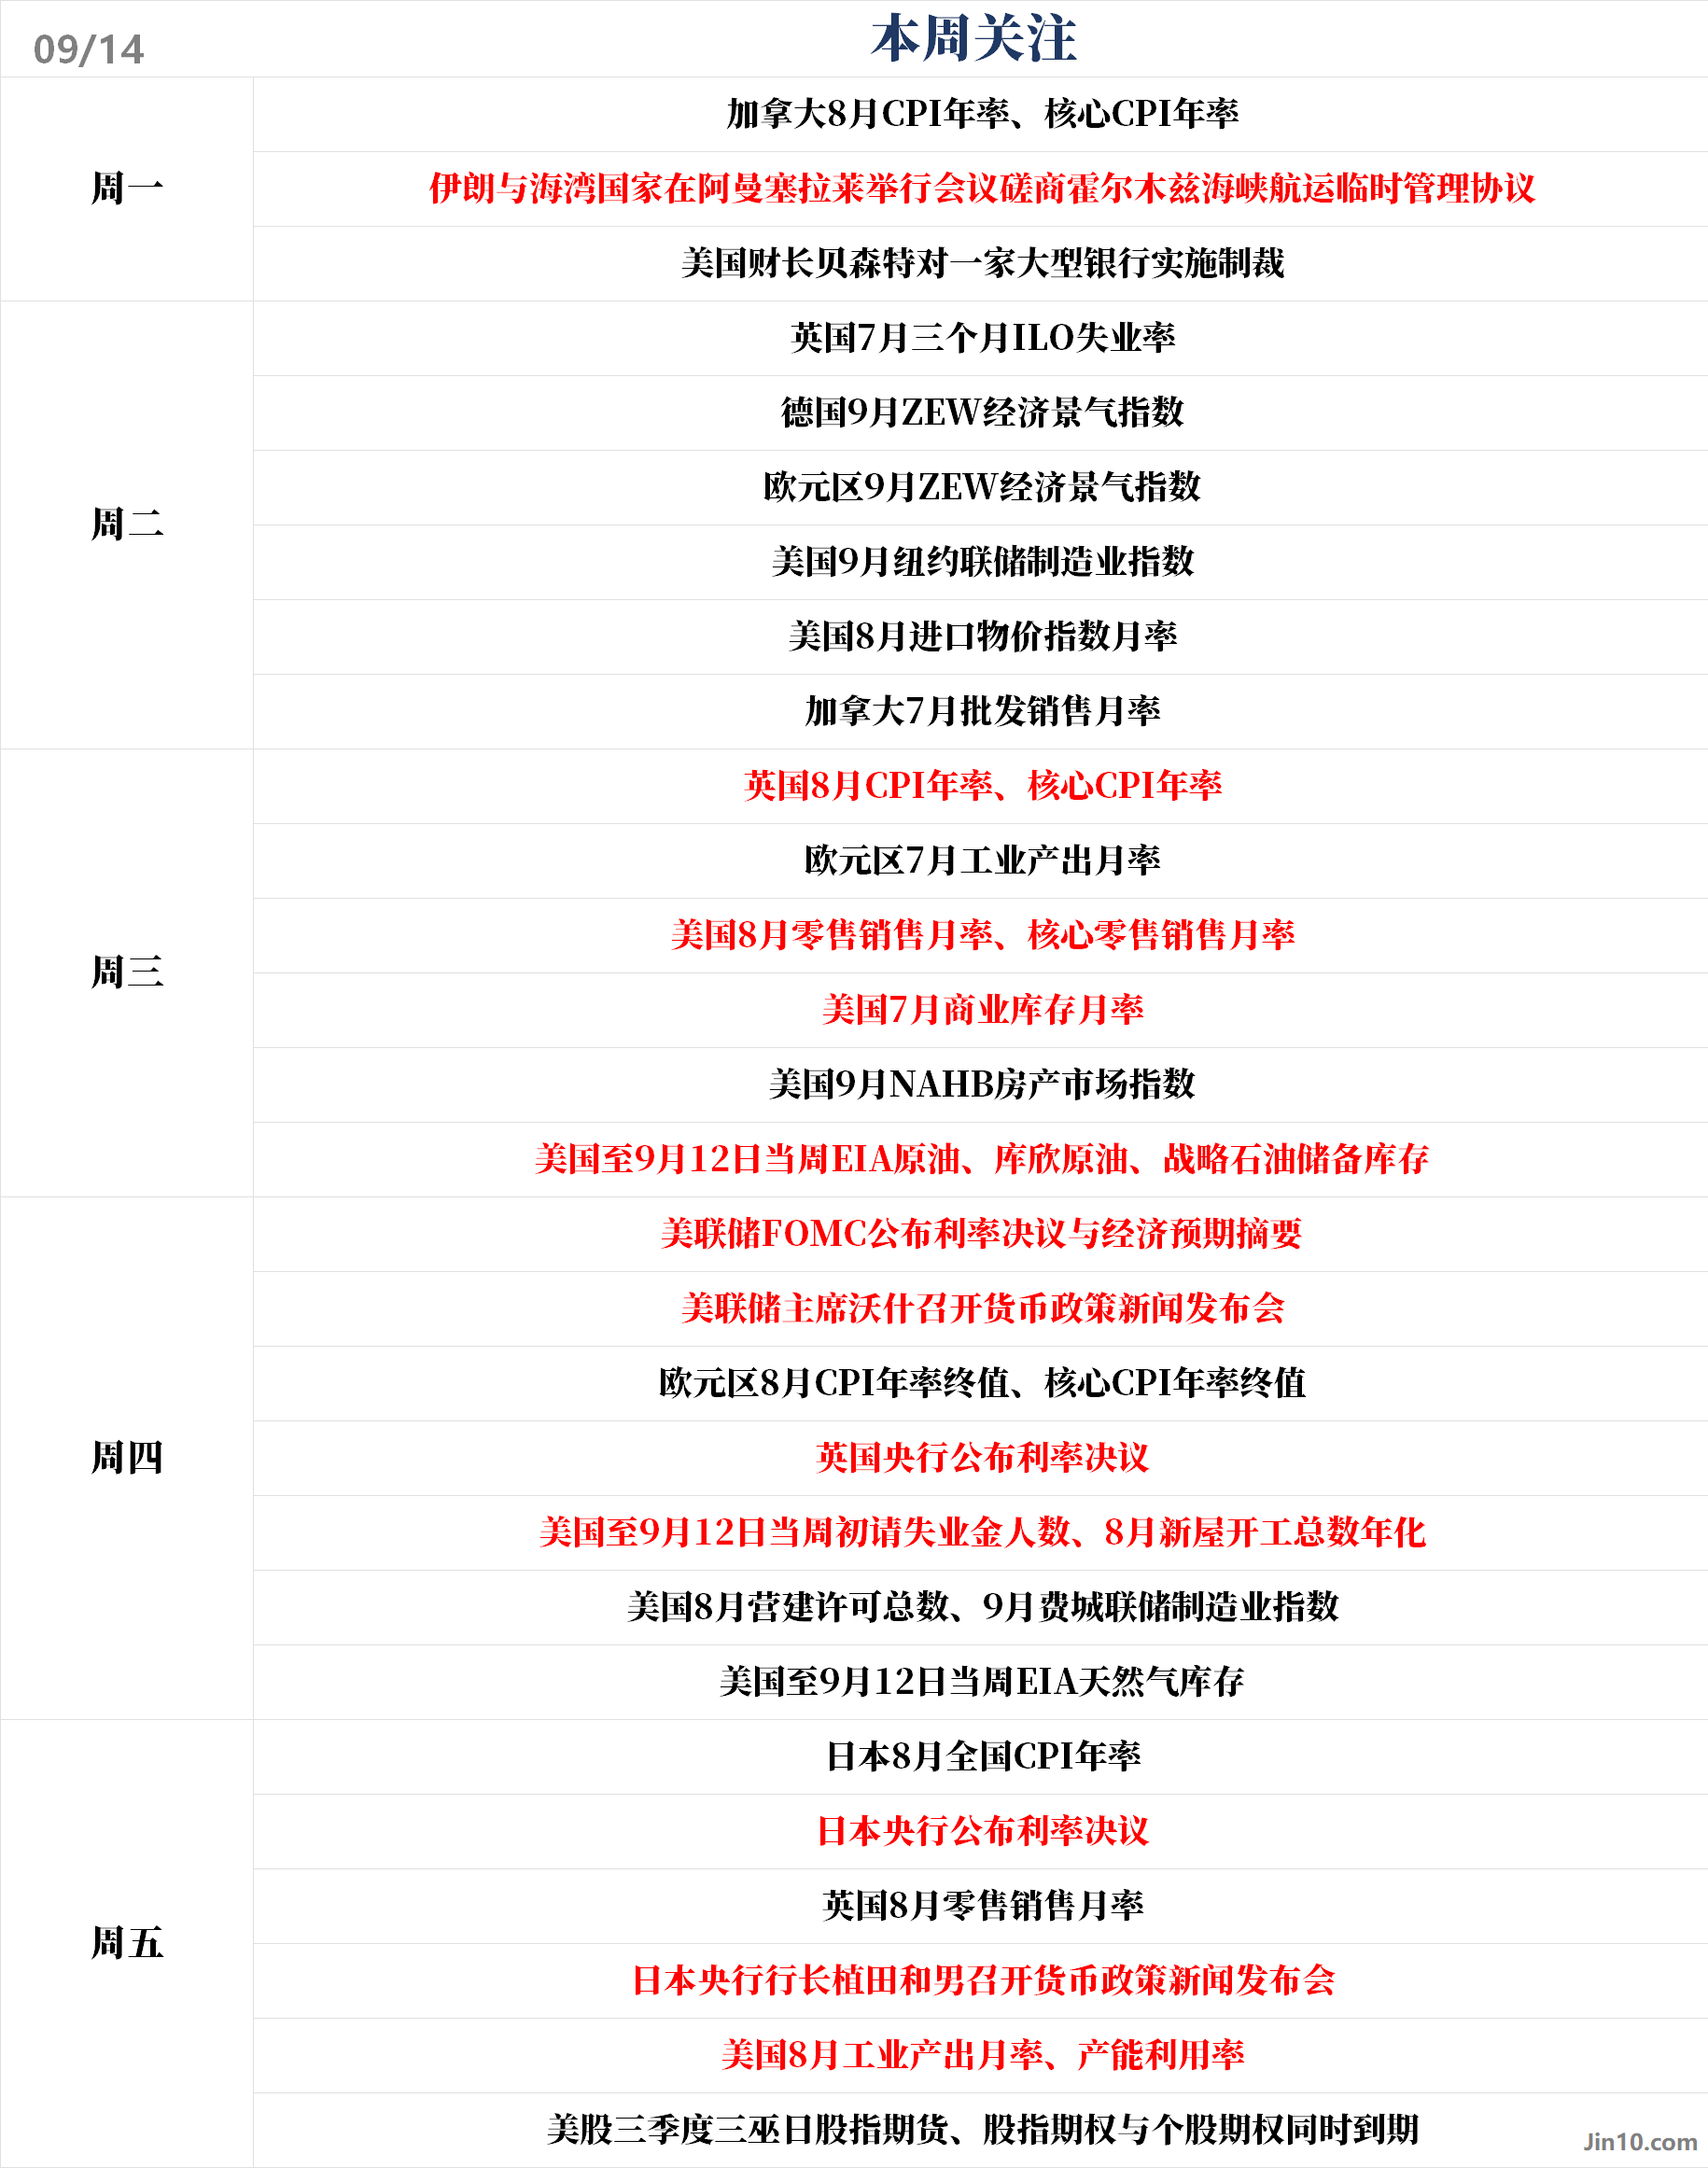
重要事件:週一塞拉萊會談能否撬動雙海峽,華盛頓的制裁牌怎麼打?
據英國《金融時報》報道,海灣國家外長計劃與伊朗外長會面,會議定於下週一在阿曼沿海城市塞拉萊舉行。議程的核心是響應阿曼與伊朗的倡議,爲霍爾木茲海峽航運爭取一份“暫時管理”的協議。
這是自2月伊朗衝突升級以來,各方爲航運安排所做的又一次實質性嘗試。此前美國財長貝森特在G20會議上提出,霍爾木茲海峽將在兩年內實現“繞道通行”,並明確美國將繼續加碼對伊朗制裁。
對市場而言,這場會議的分量在於它直接對應油價的風險溢價。高盛測算,霍爾木茲海峽成品油流量僅剩35%、原油流量約70%;若局勢進一步升級,油價可能衝向120美元。
反過來說,一旦協議取得實質進展,當前高企的能源風險溢價就面臨重估。這可能也是週五,儘管沙特管道遇襲,但油價仍明顯回落的原因——資金已經開始爲外交斡旋定價。
週五,沙特能源部稱東西輸油管道遭襲後暫時關閉。這條管道是沙特繞過霍爾木茲海峽、把原油從東部產區送往紅海出口的關鍵替代通道,其停運意味著“繞道通行”的兜底能力被削弱。
與此同時,胡塞武裝稱沙特對也門穆哈機場發動空襲,法新社報道稱胡塞已奪取紅海戰略要地、完成對曼德海峽的控制;英國海事機構報告不明飛行物擊中阿曼以西海域兩艘船隻。
雙重海峽同時承壓,是2026年能源市場與往年最大的不同。它意味著任何單點衝突都可能同時影響原油運輸與成品油運輸,供應中斷的傳導鏈條更短、更陡。
俄烏局勢也在同步升溫。消息人士稱美國衆議院計劃下週對俄羅斯制裁法案進行表決,俄羅斯官員則將出席在休斯頓舉行的G20能源會議。IEA月報已因烏克蘭持續打擊,將俄羅斯2026年石油產量預測下調12.5萬桶/日至870萬桶/日。
除地緣外,美國國內的政治與財政日程同樣密集。貝森特表示下週一將對一家大型銀行實施制裁,美國人工智能安全法案可能最早下週提交,衆議院共和黨領導層還計劃審議《納稅人保護法案》。
這些議題的共同點是都指向11月中期選舉前的選票賬本——油價、電費與通脹,正是特朗普政府當前壓不住、也繞不開的三項指標。
這意味著白宮或將在“推高油價的衝突”與“壓低油價的選票動機”之間反覆拉鋸,油價的高波動狀態大概率延續。
央行動態:美聯儲加息概率逼近九成,沃什會否扣下扳機?
美聯儲:
週四02:00,美聯儲FOMC公佈利率決議與經濟預期摘要;
週四02:30,美聯儲主席沃什召開貨幣政策新聞發佈會。
下週將是2026年極爲密集的一週議息日程:從週四凌晨的美聯儲,到週四晚間的英國央行,再到週五上午的日本央行,三大央行在約36小時內先後落槌。
對於市場而言,十分清晰的一條線索是:美聯儲的懸念不在“要不要討論加息”,而在“最終會不會按下去”。7月會議以9比3維持利率區間3.50%至3.75%不變,哈瑪克、卡什卡利與洛根三位地區聯儲主席主張立即加息25個基點,是2016年9月以來首次出現同向的三票反對。
此後數據一路向鷹派“助力”。8月CPI環比上漲0.4%,創6月以來新高,同比上漲3.4%,兩項數據均符合市場預期;8月核心CPI環比上漲0.3%,高於市場預期和前值的0.2%;同比漲幅則從2.5%降至2.4%,連續第三個月回落,並創2021年4月以來最低水平。
8月非農新增16.2萬人,遠超5.6萬人的預期,前值還被上修至增加2.1萬人,兩個月淨上修5.5萬人;8月PPI同比5.4%高於預期,核心CPI環比0.3%同樣超預期。
美聯儲內部的分歧已十分明顯,理事沃勒在9月3日表示,若後續數據繼續顯示通脹降溫,他傾向支持按兵不動,理由是三個月核心PCE年化已降至3.05%,遠低於2月的4.76%。
美聯儲主席沃什則在8月28日的傑克遜霍爾演講中把基調定得更硬,稱通脹趨勢“未見改善”,並把65個月的持續高通脹歸咎於美聯儲自身,當天市場加息定價從約35%跳升至57%。
“美聯儲傳聲筒”Nick Timiraos的最新撰文判斷,投資者已基本認定美聯儲下週將進行三年來首次加息,更難的問題是之後會怎樣——因爲美聯儲內部幾乎沒人認爲一次加息就能解決問題。
值得注意的是,經濟學家與市場的分歧依然巨大。路透社在CPI公佈前的調查顯示,多數經濟學家預計聯儲本月按兵不動並一直持續到2027年底;牛津經濟則形容這次會議“在刀鋒上”,更硬的核心CPI讓他們傾向加息,但並非板上釘釘。
然而,有分析師指出了一個歷史規律:2015年以來,美聯儲議息會議前兩個交易日的加息定價從未落在38%至69%之間,高於69%時聯儲最終都採取了行動,低於38%時則維持不變,而本次定價長期停留在這個空白區間。
此外,比“加或不加”更值得盯的是季度經濟預期摘要與點陣圖。這是6月以來委員會首次更新對2026年底利率的看法,將顯示多數官員是否認爲年內需要兩次加息。沃什在記者會上是否給出前瞻指引,同樣是關鍵。
債市已經先行走在前面。10年期美債收益率逼近5%關口,法興銀行認爲5.5%是壓制股市估值的重要臨界點。若點陣圖比市場定價更鷹,長端利率與美元可能再獲上行動能。
從資產表現看,本次決議的風險正在變得不對稱。若按兵不動,市場可能質疑美聯儲抗通脹的決心,長端利率與波動率反而上行;若加息25個基點,短端利率抬升、美元獲支撐,而長久期成長股將繼續承壓。
還有一個容易被忽略的時點因素:本次會議之後,美聯儲的下一次議息要到10月底,中間只剩9月PCE一份關鍵通脹數據。這意味著無論結果如何,沃什的每一句措辭都會在未來五週被反覆咀嚼。
對於黃金,StoneX Group的高級商品經紀人Bob Haberkorn認爲,貴金屬價格不可能再跌太多,因爲利率可能也不可能大幅上漲,“市場已經消化了強勁的CPI數據,所以反應溫和,股市上漲,但油價下跌,這對金屬價格有利。”
“我注意到目前黃金和白銀市場出現了一些逢低買入的行情,但規模不大,”他說道。“我認爲很多人都在觀望;他們想等到美聯儲會議結束後再做決定。此外,很多長期看漲的投資者似乎也在尋找對沖工具,因爲他們擔心下週的行情。週四的拋售潮如此之大,我認爲賣家已經沒有足夠的力量對CPI數據做出反應了,我認爲從現在到美聯儲決議公佈前,金屬市場會比較平靜。”
其他央行:
週四19:00,英國央行公佈利率決議;
週五11:00,日本央行公佈利率決議;
週五14:30,日本央行行長植田和男召開貨幣政策新聞發佈會。
對於日本央行,市場幾乎已經肯定其會加息25個基點至1.25%,這將是1995年以來最高利率水平。
這種“底氣”來自日本的基本面:日本第二季度GDP年化增速上修至1.4%,7月名義工資同比上漲4.7%,爲1997年以來最高;8月批發通脹高達7.6%。
真正的看點在前瞻指引。消息人士稱日本央行對終端利率沒有預設看法,但可能暗示若物價壓力加大、通脹超調風險上升,將準備加快收緊。道明證券認爲,若指引未把10月或12月加息納入考量,日元可能遭到拋售。
除了加息,市場還需警惕時點風險:日本央行決議當日恰逢美股三季度三巫日,而此後日本市場將進入連假,央行決議、衍生品到期與長假重疊,倉位調整可能集中在極短時間內完成,放大短線波動。
英國央行方面,市場普遍預期維持3.75%不變。但英國8月CPI同比預計升至3.1%(前值2.9%),加上8月零售銷售與7月ILO失業率兩項數據同周出爐,英鎊的波動率大概率抬升。
重要數據:美國“恐怖數據”接棒通脹,英國通脹會否站上3.1%?
週一20:30,加拿大8月CPI年率、加拿大8月核心CPI年率;
週二14:00,英國7月三個月ILO失業率、8月失業率、8月失業金申請人數;
週二17:00,德國9月ZEW經濟景氣指數、歐元區9月ZEW經濟景氣指數;
週二20:30,美國9月紐約聯儲製造業指數、美國8月進口物價指數月率、加拿大7月批發銷售月率;
週三14:00,英國8月CPI年率、英國8月核心CPI年率;
週三17:00,歐元區7月工業產出月率;
週三20:30,美國8月零售銷售月率、美國8月核心零售銷售月率;
週三22:00,美國7月商業庫存月率、美國9月NAHB房產市場指數;
週四17:00,歐元區8月CPI年率終值、歐元區8月核心CPI年率終值;
週四20:30,美國至9月12日當週初請失業金人數、美國8月新屋開工總數年化、美國8月營建許可總數、美國9月費城聯儲製造業指數;
週五07:30,日本8月全國CPI年率;
週五14:00,英國8月零售銷售月率;
週五16:00,歐元區7月季調後經常帳
週五21:15,美國8月工業產出月率;
週五21:15, 美國8月諮商會領先指標月率。
美國8月零售銷售將於週三20:30公佈,市場預期環比增長0.8%,前值爲下降0.6%。除汽車與汽油的核心零售預期增長0.4%,前值爲下降0.2%。
這份數據的特殊之處在於,它是能源價格重新走高之後第一份較完整反映消費端變化的月度報告。近期美國汽柴油價格明顯上行,加油站分項很可能墊高名義零售額,因此真正需要觀察的是扣除汽車與加油站後的核心表現。
換句話說,市場要區分的是“消費本身仍有韌性”還是“名義金額只是被價格推高”。考慮到本次數據公佈時正值FOMC會議首日,任何超預期的讀數都可能被立刻放大到加息定價上。
失業金數據同樣不容忽視。美國上週初請失業金人數爲20.6萬人,已連續多周維持在低位區間。
歐洲的兩份通脹報告同樣關鍵。週三英國8月CPI同比預計升至3.1%,高於前值的2.9%;週四歐元區8月CPI終值預計維持3.3%、核心2.4%。兩者都直接關係到英國央行與歐洲央行的後續路徑。
美國這邊還有一批二線數據值得留意:9月紐約聯儲製造業指數預期從20.6回落至14.1,週四的費城聯儲指數、8月工業產出(預期環比0.3%)將共同構成對製造業與供給端的連續刻畫。
定於下週五公佈的日本8月全國CPI預計同比升至2.0%(前值1.9%),這一數據將與日本央行決議在同一天落地,日元短線波動風險恐不小。
週五的三巫日爲全周收尾。股指期貨、股指期權與個股期權三類合約同時到期,通常伴隨成交量放大與尾盤波動加劇,而這一次它緊跟在美聯儲決議與日本央行決議之後,多重不確定性疊加。
公司財報:萊納與嘉年華登場,房貸利率高企下的冷暖自知?
美股二季度財報季已基本收官,下週進入日程稀疏的尾聲階段,但仍有幾家公司的讀數足以折射宏觀冷暖,其中房屋建築商萊納的財報格外關鍵。
萊納將於週三美股盤後公佈財年第三季度業績。市場預期每股收益1.30美元,同比下降35%;營收84億美元,同比下降4.5%。瑞銀分析師John Lovallo預計業績大致符合預期,但訂單可能低於預期,關注點在於公司管理產量與毛利率的紀律。
壓力來自利率端。30年期房貸利率近期突破7%,創14個月新高,7月新屋銷售環比下降10.5%,8月成屋銷售環比再降2%。對建築商而言,這意味著既要應對需求走弱,又要靠激勵措施維持去化。
出行與消費方面,嘉年華將於週四盤前公佈業績,市場預期每股收益1.29美元;Dave & Buster’s則於週一盤後登場,預期每股收益0.18美元。前者對應郵輪預訂與燃油成本,後者直接反映美國中低收入家庭的可選消費意願。
本週已經給出信號的是甲骨文與克羅格。甲骨文每股收益超預期10.3%,但股價仍回落近2%,說明在長久期資產承壓的環境下,超預期本身已不足以支撐估值;克羅格財報後漲近3%,則顯示必選消費的相對防禦性仍在。
放長一點看,本週甲骨文的走勢已經給出當前財報交易的定價邏輯:在長端利率逼近5%的環境下,市場不再單純爲盈利超預期買單,而是把每一份財報放進融資成本與折現率的框架裏重新估值。下週這幾家公司權重不大,卻是這一邏輯的延續觀察窗口。
休市提醒:
9月14日(週一),印度國家證券交易所因大象神節休市一日。





