
加息幾成定局,美股懸念纔剛開始:是重演2022,還是複製19
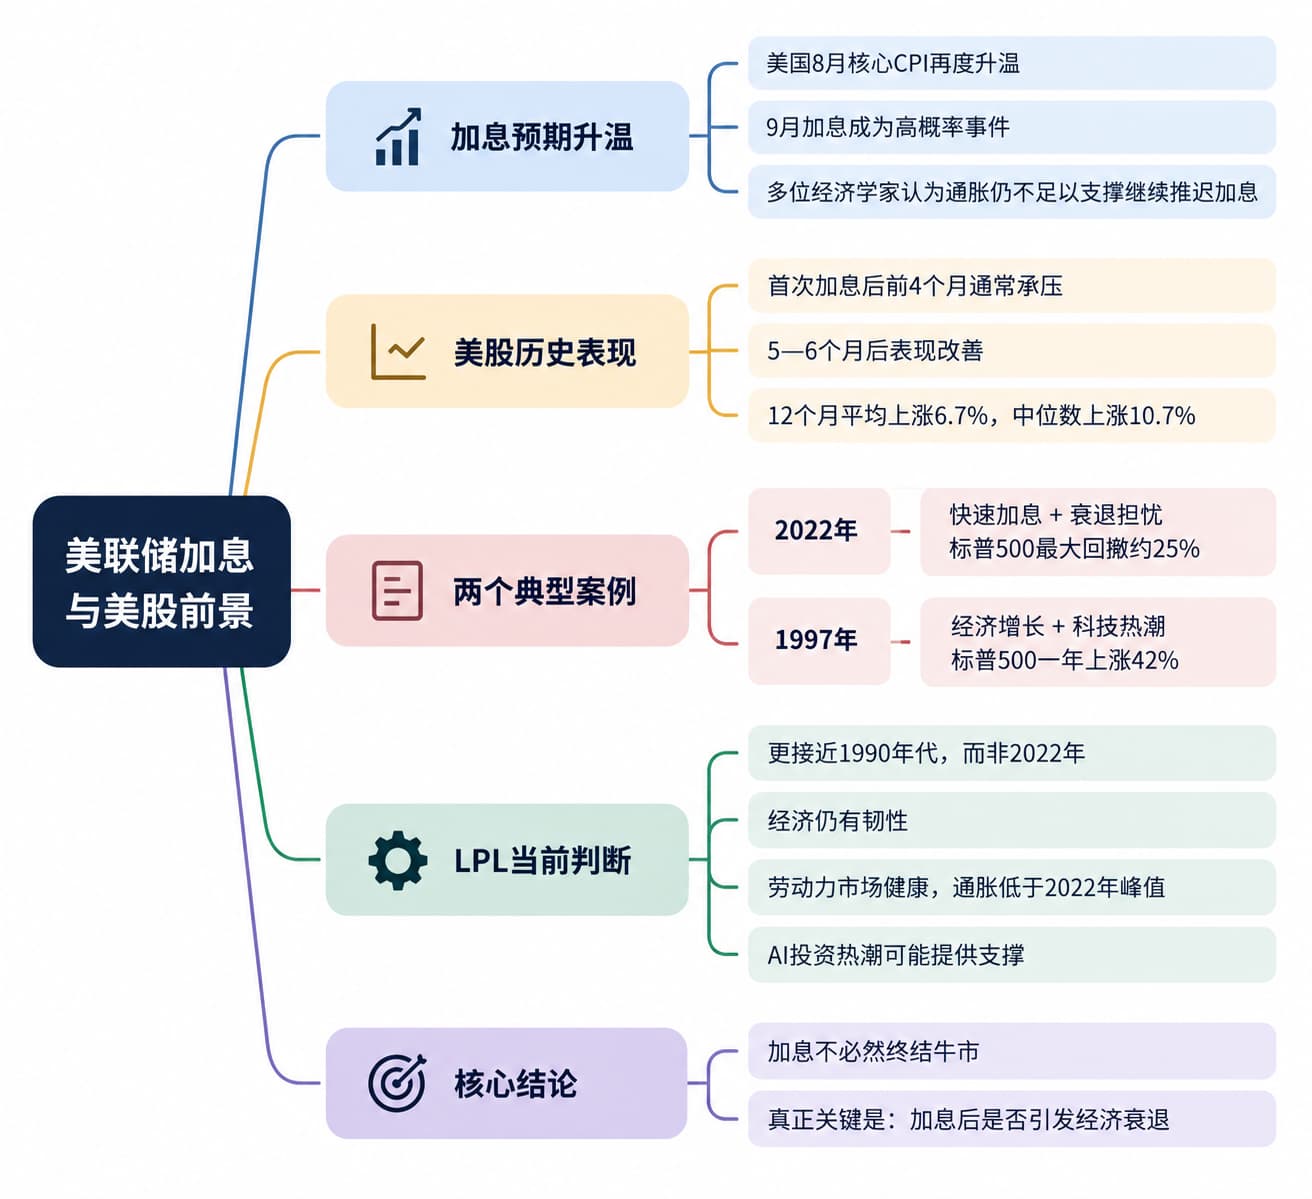
美國8月核心CPI通脹再度升溫後,美聯儲9月加息預期迅速上升。隨著本週加息成爲高概率事件,市場的關注重點轉向“加息之後美股會怎麼走”。
晨星美國高級經濟學家普雷斯頓·考德威爾(Preston Caldwell)認爲,最新通脹數據雖然不算特別高,但核心通脹仍未降至足以讓美聯儲繼續推遲加息的水平,因此9月加息的可能性很高。
Janus Henderson Investors投資組合經理艾迪生·邁爾(Addison Maier)則指出,商品通脹已有所緩和,但這些改善“來得太少、太晚”。
美聯儲主席沃什此前釋放的鷹派信號進一步強化了這一預期。他在傑克遜霍爾表示:“價格穩定不會自動實現,通脹也不一定會自行迴歸均值。實現價格穩定是美聯儲的職責。”
美國銀行經濟學家認爲,在沃什已經明確表達對通脹風險的警惕、市場又大幅提高加息定價的情況下,美聯儲如果最終選擇按兵不動,需要承擔更高的溝通成本。
首次加息後,美股短期往往承壓
對投資者而言,加息並不必然意味著股市進入長期下跌。
LPL Financial首席股票策略師傑夫·布赫賓德(Jeff Buchbinder)統計了1994年以來六輪美聯儲緊縮週期,結果顯示,標普500指數在首次加息後的短期表現通常偏弱,但一年後的結果明顯好於最初幾個月。
從歷史平均水平看,首次加息後的前四個月,標普500平均回報均爲負,到第五至第六個月才明顯改善。把觀察週期拉長至12個月後,標普500平均上漲6.7%,中位數漲幅達到10.7%。
其中,中位數更能反映多數週期的表現。1997年3月美聯儲加息後,標普500在隨後一年上漲42%,這一極端強勢行情顯著抬高了平均回報。
不同加息週期之間的差異也非常明顯。
2022年是近年來最典型的負面案例。美聯儲當年3月啓動加息後,標普500持續下跌,最大回撤約25%。當時美國通脹升至數十年高位,美聯儲被迫快速收緊貨幣政策,市場同時擔憂激進加息最終導致經濟衰退。
1997年的情況則完全不同。美聯儲3月首次加息後,互聯網熱潮繼續支撐風險偏好,標普500兩個月內上漲近8%,一年累計漲幅達到42%。1999年美聯儲再次進入加息週期後,標普500隨後12個月仍然上漲,科技泡沫直到2000年春季才破裂。
這也是LPL判斷當前市場的重要依據。該機構認爲,決定美股中期走勢的並不是“加息”這一動作本身,而是緊縮政策是否最終伴隨經濟衰退風險明顯上升。
LPL認爲當前更像1990年代
與2022年相比,LPL認爲目前美國經濟面對加息的基礎條件存在明顯不同。
當前美國經濟仍保持增長韌性,勞動力市場也處於相對健康狀態。通脹雖然重新出現壓力,但水平仍明顯低於2022年的峯值。這意味著,美聯儲即使通過加息來收緊政策,面對的通脹環境也沒有上一輪緊縮週期那麼極端。
利率起點同樣不同。2022年美聯儲是在超低利率環境下迅速加息,市場需要在較短時間內重新定價融資成本和資產估值。如今利率本身已經處於較高水平,即使市場利率進一步溫和上升,對金融市場形成的邊際衝擊也可能小於2022年。
LPL因此認爲,目前的宏觀環境更接近1990年代末期:經濟仍然增長,同時新的技術投資週期正在形成。當前人工智能投資熱潮可能在一段時間內支撐企業資本開支和科技板塊,並部分抵消高利率對股票估值的壓制。
不過,這並不意味著1997年的行情會再次出現。LPL也沒有預計標普500能夠簡單複製當年首次加息後一年上漲42%的表現。不同週期的通脹水平、股票估值和經濟環境均存在明顯差異。
另一個重要區別是加息幅度。LPL此前預計,即使本輪美聯儲繼續收緊貨幣政策,整體緊縮規模也很難接近2022年至2023年的水平。上一輪週期中,美聯儲累計加息5.25個百分點,相當於連續進行21次25個基點的加息。





