
美聯儲加息反而救股市?華爾街正在押注一個反直覺劇本
根據CME美聯儲觀察工具,市場目前認爲,美聯儲當地時間週三將聯邦基金利率上限從3.75%提高至4%的概率達到90%。
加息預期從上個月開始明顯升溫。美聯儲主席凱文·沃什(Kevin Warsh)8月在傑克遜霍爾發表強硬的抗通脹講話,此後通脹數據持續偏熱,加上油價上漲,進一步推動了市場對本週加息25個基點的押注。
聯邦基金期貨價格還顯示,投資者對10月和12月再加息兩次的預期大幅上升。
按照傳統邏輯,這對股票並不是好消息。更高的借貸成本會增加企業融資壓力,同時降低未來盈利折現後的價值。
但這一次,市場關注的重點已經從短期利率轉向長期美債收益率。通脹前景惡化以及由此帶來的長債收益率上行壓力,反而成爲股市當前更大的風險來源。
Horizon首席投資官斯科特·拉德納(Scott Ladner)表示:“真正對股市構成利好的,將是信號效應以及對收益率曲線長端的淨影響。”
投資者希望美聯儲通過一兩次加息壓制價格壓力,同時避免長期債券收益率繼續大幅攀升。
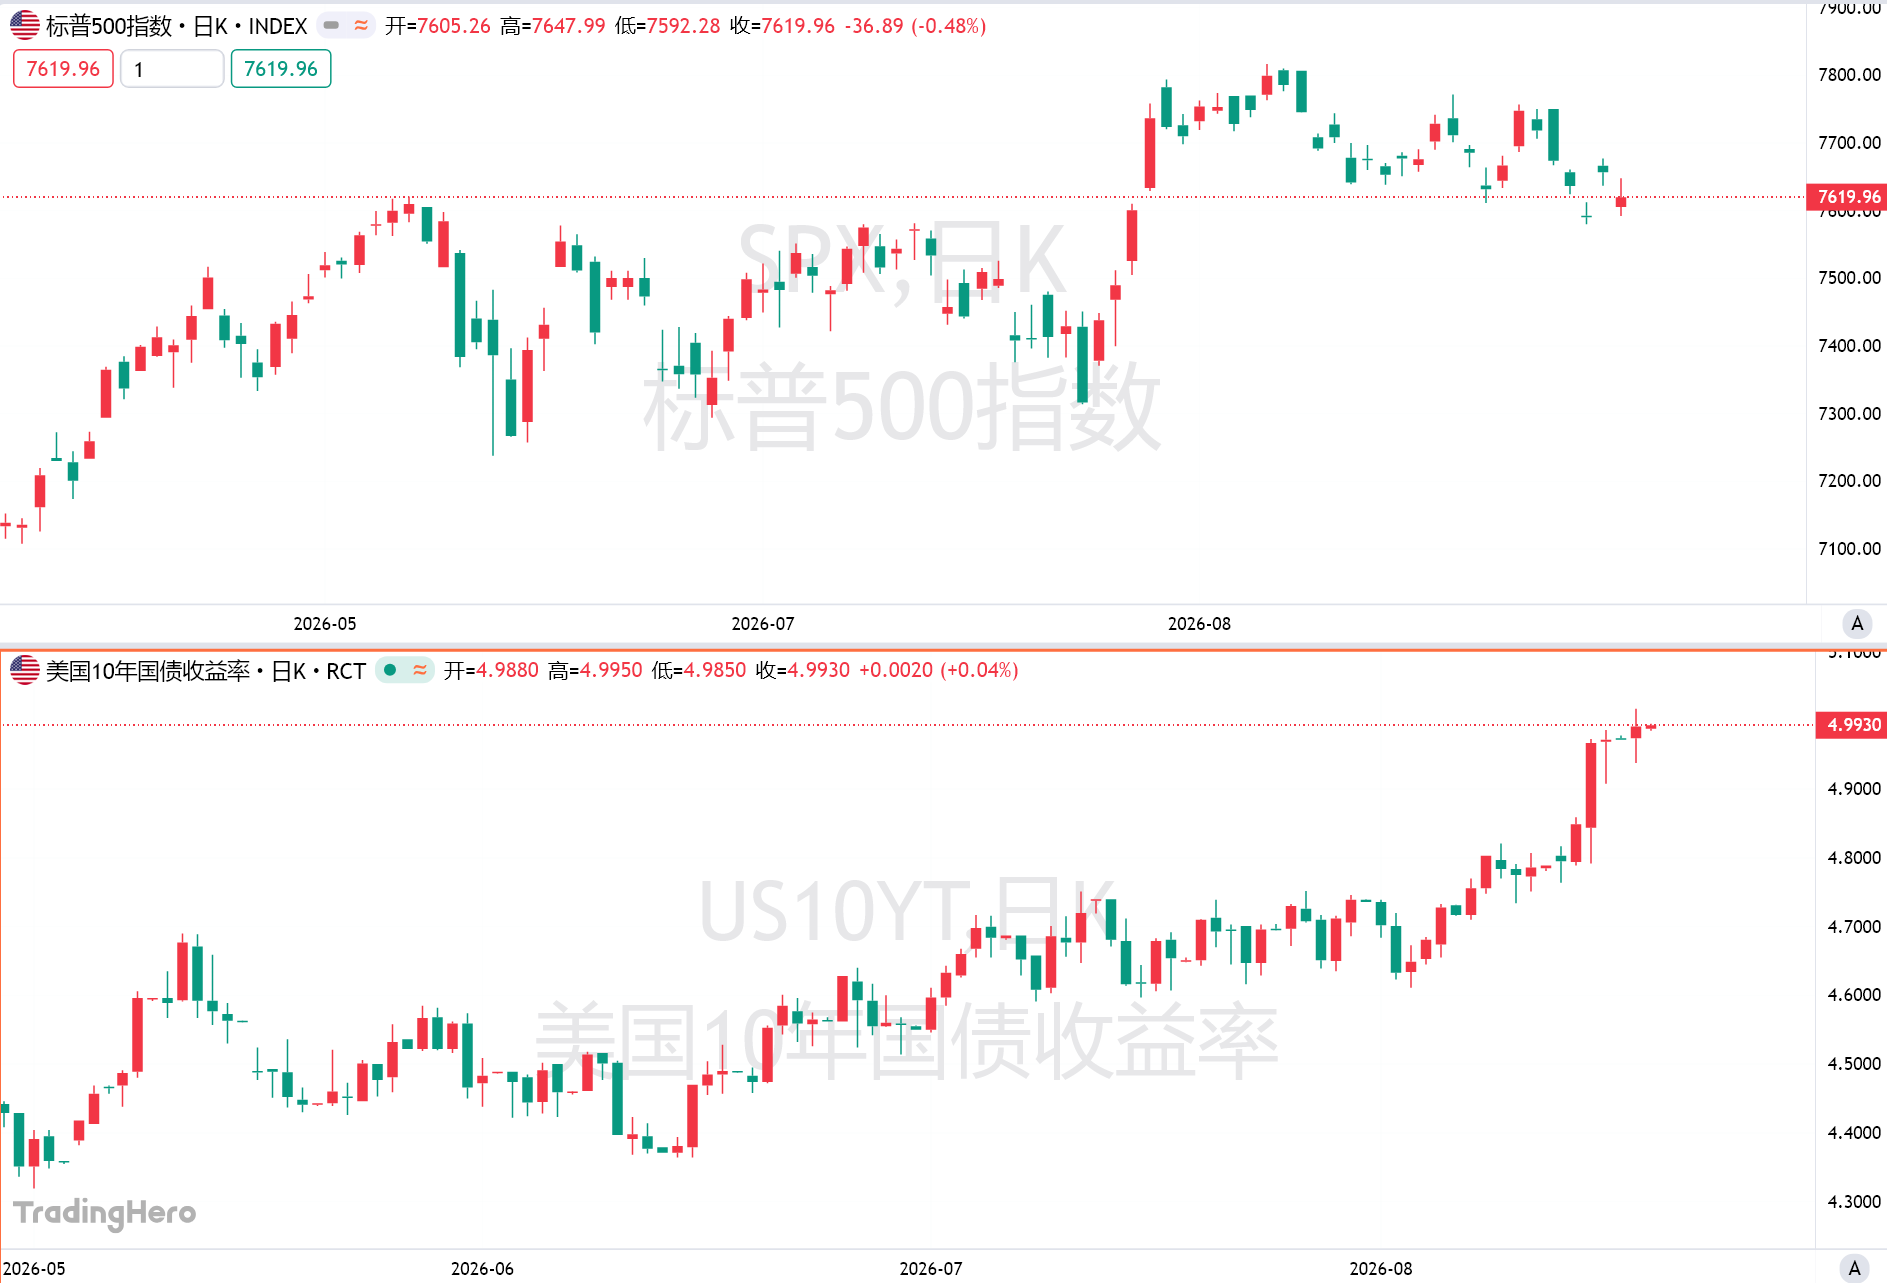
週一,10年期美國國債收益率自2023年以來首次觸及5%,當天主要美國股指也全線下跌。上週五,美國股市已經將加息預期上升部分解讀爲利好。
“鷹派加息”還是“鴿派加息”
美聯儲決議公佈後的市場如何反應,很大程度上取決於沃什在記者會上的表態。
如果沃什延續8月傑克遜霍爾會議上的強硬立場,明確維護美聯儲壓低通脹的決心並重新建立政策公信力,市場可能進一步提前消化未來加息。
美國銀行證券公司利率策略師馬克·卡巴納(Mark Cabana)預計,這種情況下,2年期美債收益率可能上升5至10個基點,而30年期收益率可能下降同樣幅度。
另一種情況則是沃什表現得更爲鴿派,例如暗示本次加息並非政策轉向的開始,或者後續只會再加息幾次。
卡巴納認爲,這種表態可能讓投資者感到困惑,並重新推高長期美債收益率。他預計屆時2年期收益率可能下降5個基點,而30年期收益率上升5個基點。
卡巴納寫道:“美聯儲在9月FOMC會議上面臨簡單選擇:加息,還是冒債券收益率大幅飆升的風險。”
他還警告,如果美聯儲在市場已經高度定價的情況下選擇不加息,美國國債長端可能出現“劇烈而無序的波動”。
這也解釋了爲何一次加息本身未必會成爲股市最大的壞消息:如果加息能夠強化美聯儲抗通脹的可信度,並壓低長期收益率,股票反而可能從中受益。
一邊押注上漲,一邊警惕10%回撤
從歷史經驗看,加息週期啓動通常對股票不利。Canaccord Genuity分析師邁克爾·格雷厄姆(Michael Graham)統計過去30多年六輪緊縮週期發現,首次加息後的一個月,標普500指數平均下跌3.4%。
隨後兩到三個月,標普500指數通常仍表現不佳,但更長期的市場表現開始改善。
如果這一次美聯儲能夠借加息重新獲得市場對其抗通脹承諾的信任,債券市場的部分壓力可能得到緩解,股市承受的壓力也會隨之減輕。
摩根大通策略師米斯拉夫·馬泰卡(Mislav Matejka)認爲,債券收益率的大部分正常化可能已經完成,這或許爲股市持續上漲打開空間。
馬泰卡寫道:“大部分重新定價反映的是此前被壓縮的期限溢價的重建,而不是通脹即將螺旋上升的信號。”
他認爲,因此來自這一渠道的邊際上行壓力將會減弱。
但宏觀風險顧問公司(Macro Risk Advisors LLC,簡稱MRA)給出的判斷明顯更加謹慎。
MRA首席執行官兼創始人迪恩·柯納特(Dean Curnutt)表示,美聯儲如果最早本週啓動新一輪加息,可能通過壓縮企業利潤率打擊盈利預期,並觸發標普500指數回調。
標普500指數9月迄今已經下跌近1%,而9月曆來是全年表現最弱的月份。與此同時,能源成本高企和近期通脹數據推動10年期美債收益率自2023年以來首次突破5%。
柯納特認爲,加息可能只是更大波動的開始。他在週一給客戶的報告中寫道:“我們預計標普500指數將出現8%至10%的回調,並可能在12月出現第二波下跌。”
他表示,加息會“壓縮那些無法轉嫁成本的公司的利潤率”,並可能給一個尚未做好準備的市場帶來波動衝擊。
柯納特將當前環境與2018年進行了比較。當年標普500指數在9月見頂,隨後於10月和11月下跌10%。
2018年12月也沒有出現“聖誕老人行情”,市場進一步走低,最終較峯值下跌近20%。
基於這段歷史,柯納特認爲目前“採取防禦性姿態是正確的做法”。他預計,與2018年類似,市場可能在12月因美聯儲多次加息再次走弱,並進入一個“K型、低換手的經濟”。





