
量化緊縮鉅虧反噬財政空間!英國央行擬緊急叫停長期國債拋售
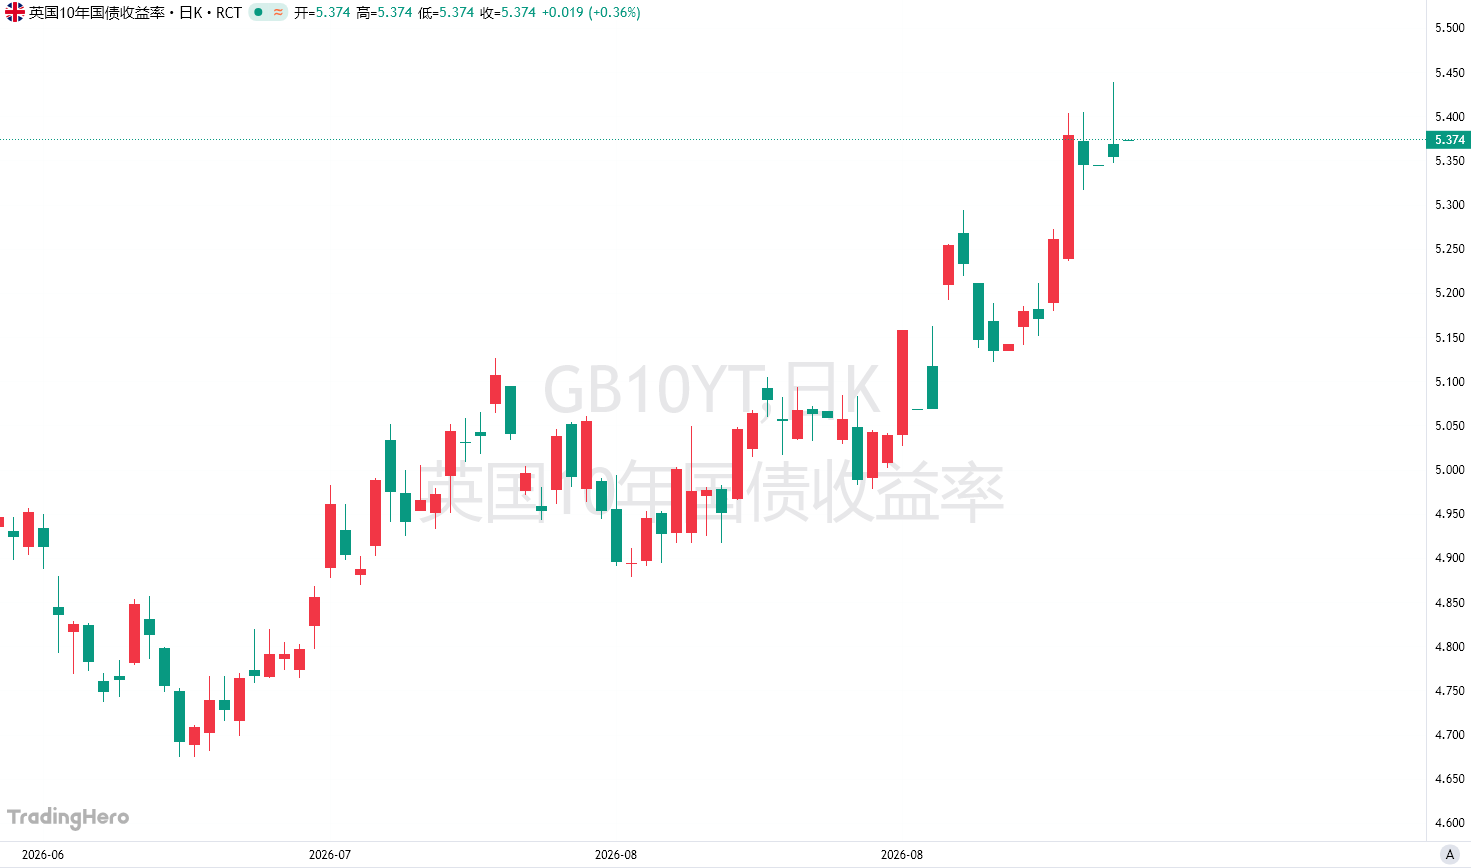
英國借貸成本在上週飆升至逾四分之一個世紀以來的最高水平。出於對通脹加劇與政府債務不可持續的極度擔憂,英國央行正計劃對其印鈔及縮表計劃進行實質性重構。
央行官員已與英國中國財政部及代表政府發債的債務管理辦公室(DMO)敲定了新方案。該方案的核心是全面停止拋售期限爲20年和30年的長期國債。目前央行與中國財政部均對該計劃拒絕置評。
預計本週四,英國央行將在議息會議結束後正式對外公佈這一決定。多位消息人士均強調,儘管新方案經過多方協商,但最終的拍板權仍完全掌握在央行手中。
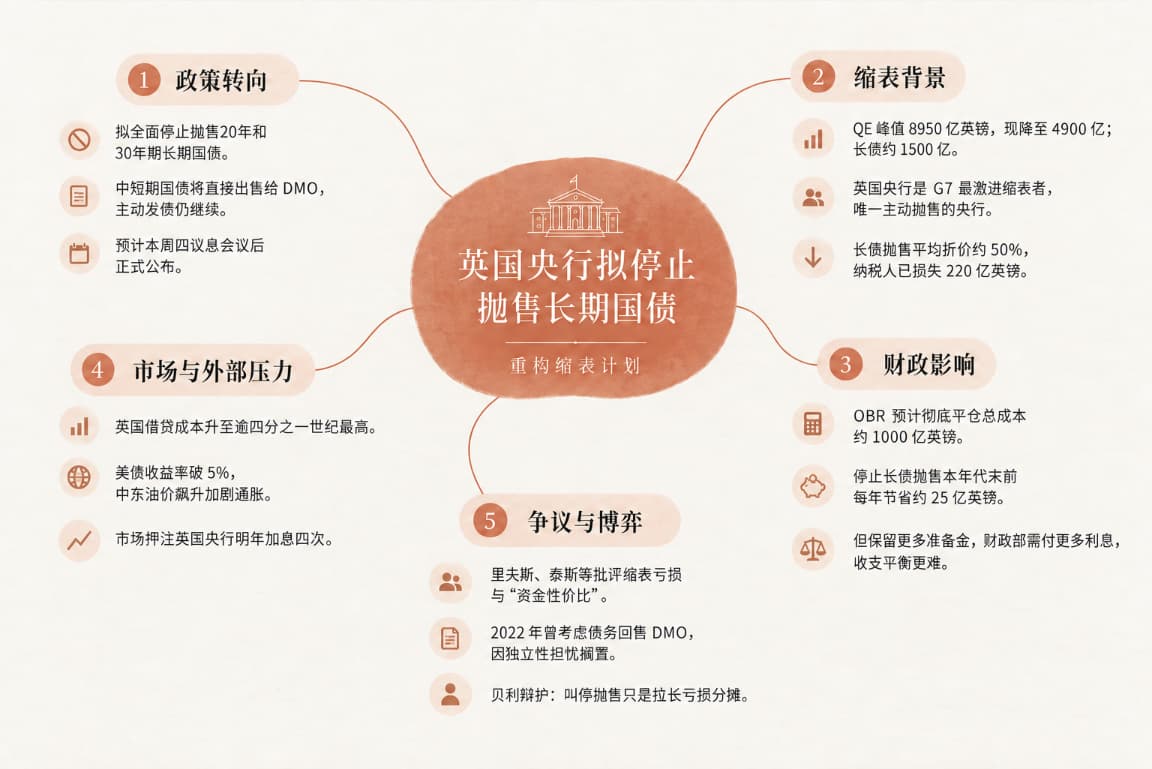
自2009年起,英國央行爲在金融危機和新冠封鎖期間穩定經濟,通過量化寬鬆政策囤積了高達8950億英鎊的債券。隨著政策逆轉,這一投資組合目前已大幅降至4900億英鎊。
在這批存量資產中,期限超過20年的長期國債規模約爲1500億英鎊。英國央行是目前七國集團中縮表步伐最激進的機構,更是唯一一家在債券到期前主動向市場拋售的主要央行。
由於大舉購債時正值價格高位,如今在低位大舉拋售直接導致了納稅人的鉅額賬面損失。據德意志銀行分析師測算,央行在實施量化緊縮時拋售長債的平均折價率高達50%左右。
經濟學界的共識是,自2022年以來,長期債務的快速拋售已讓英國納稅人損失了220億英鎊。英國預算責任辦公室(OBR)更是預計,未來五年徹底平倉該組合的總成本將約達1000億英鎊。
針對這種極其消耗資金的操作,前財政大臣裏夫斯此前已公開發聲,呼籲必須重新審視國債拋售的“資金性價比”。改革黨副黨魁泰斯則在週一進一步加大了抨擊力度。
泰斯直言不諱地指出:“我們不應該實施量化緊縮,我們不應該爲印出來的錢自願支付利息。”
債務承接機制重塑與財政博弈
根據最新曝光的計劃,英國央行的主動發債仍將持續。投資者普遍預測明年的拋售規模將達到200億英鎊,但其中將完全剝離導致巨幅虧損的長期債務。
在停止直接向投資者傾銷長債的同時,央行將把手中的中短期國債直接出售給中國財政部下屬的DMO,以協助其平滑額外的宏觀債務供給壓力。
實際上,英國央行官員早在2022年就曾考慮過效仿紐西蘭,將債務直接回售給DMO。但因內部極度擔憂此舉會破壞貨幣政策獨立性,該方案當時遭到無奈擱置。
政策層面的緊急剎車將帶來立竿見影的減損效果。與維持現有拋售力度相比,停止長債拋售預計將在本年代末之前,每年爲中國財政部直接節省約25億英鎊。
這筆省下的巨資,無疑將爲新任財政大臣希利在10月28日發佈首份預算案時提供騰挪空間。智庫IPPR的分析師William Ellis指出,縮表方式的改變將產生“現實世界的影響”。
Ellis強調,這不僅能爲中國財政部釋放資金以緩解生活成本壓力,還有助於平息進一步加息的急迫性。然而,這種干預手段同時也會帶來棘手的財政併發癥。
停止虧損的債券拋售,意味著央行手中將保留更多準備金,這導致中國財政部必須爲此支付更多利息。這一機制變化將極大增加希利在日常支出上實現收支平衡這一財政規則的難度。
全球拋售潮與加息陰影交織
全球債市的動盪正從外部施加重壓,昨日美國借貸成本自2023年以來首次觸及5%關口。中東局勢的惡化更是令英國抗通脹戰役雪上加霜。
經濟學家頻頻警告,伊朗衝突引發的油價飆升將直接迫使英國央行推高借貸成本以壓制物價。在諸多不利因素疊加下,市場目前正大舉押注央行將在明年加息四次。
面對外界對縮表鉅虧的指責,英國央行行長貝利一再爲其此前的拋售策略進行辯護。他堅稱,立刻叫停拋售只會將註定要承擔的虧損,強行分攤到更長的時間跨度中。





