
加息25個基點已被買完,日本央行下一關:植田敢不敢更鷹?
日本央行週五幾乎確定將再次加息,但外匯市場已經把注意力從“是否加息”轉向“之後還有多少加息”。隨著25個基點的加息被市場接近完全計價,多家機構認爲,日本央行如果不能釋放比當前預期更強的緊縮信號,日元反而可能在決議後繼續走弱。
彭博社報道,富國銀行建議做空日元;花旗集團認爲未來數週美元兌日元可能升至159;ING預計,如果日本央行沒有明確暗示後續將繼續加息,美元兌日元可能回到157至158。週五東京早盤,日元在156附近交投,較9月8日觸及的152.89顯著回落。
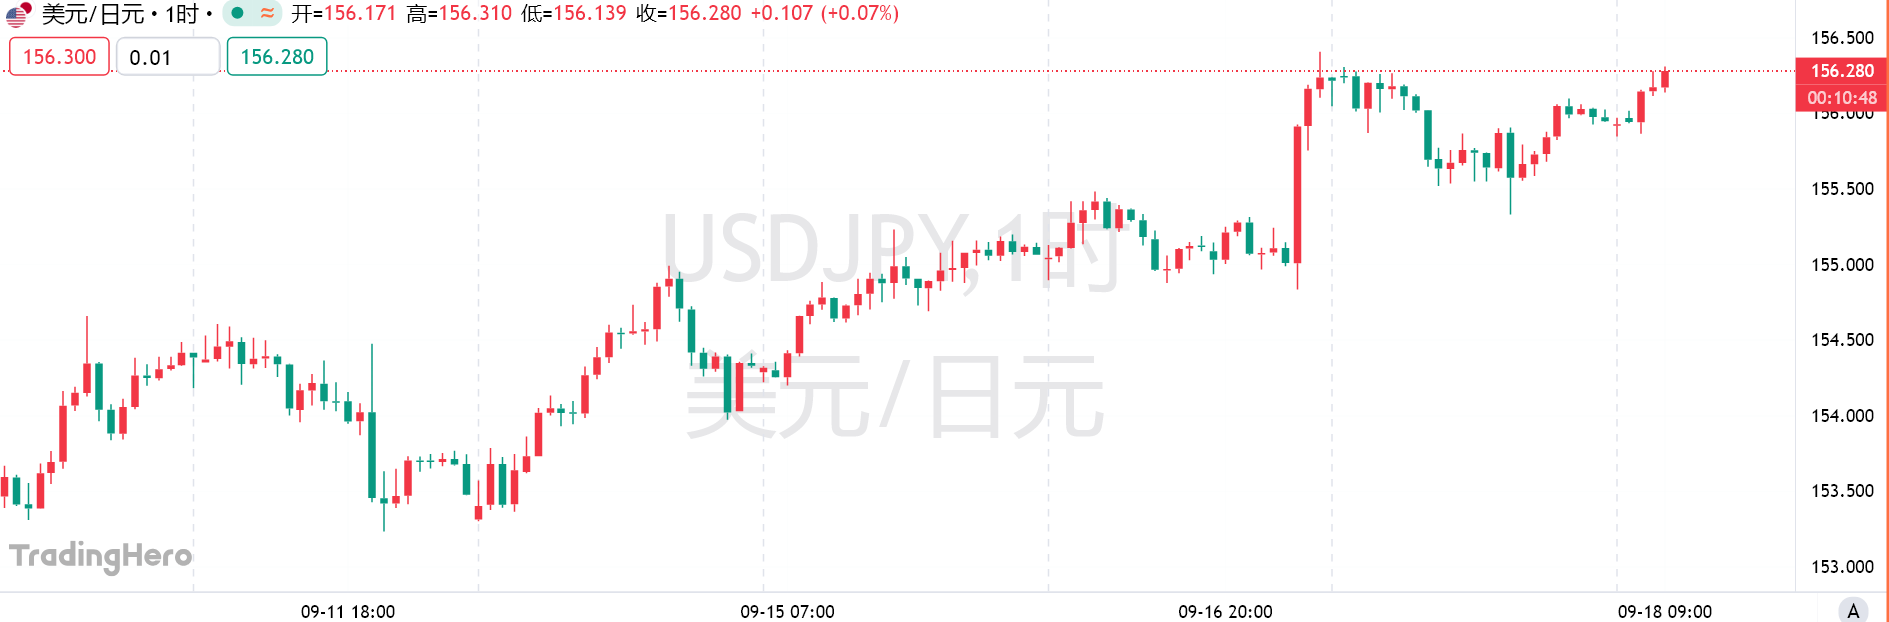
市場面對的關鍵問題並非日本央行會不會行動,而是投資者此前已經對行動速度作出了較高預期。利率掉期市場幾乎完全計入週五加息25個基點,日本央行政策利率預計將由1%提高至1.25%,達到1995年以來最高水平。
加息已經被消化,植田和男的表態更重要
富國銀行亞太宏觀策略主管Chidu Narayanan認爲,日本央行要達到市場當前預期的門檻已經很高,要進一步超出預期則更加困難,風險因此偏向實際政策信號比市場定價更鴿派。
花旗策略師Daniel Tobon同樣認爲,日元短期仍存在下行空間,但日本貨幣政策正在經歷更長期的制度變化。如果日本央行持續退出過去數十年的超寬鬆政策,日元中長期的基本面可能逐步改善。不過,在當前利差和能源價格環境下,這一變化暫時不足以主導匯率。
因此,日本央行行長植田和男在會後的記者會可能比加息本身更能決定日元方向。市場將觀察他是否明確支持更快的加息節奏,以及是否對下一次行動給出足夠清晰的線索。
美聯儲轉向加息,重新拉開美日政策差距
日元近期走勢發生逆轉,還與美國貨幣政策方向突然改變有關。
日本即使將政策利率提高至1.25%,與美國之間的短期利差仍然較大。三菱日聯摩根士丹利證券策略師指出,如果美聯儲按照市場預期繼續加息,而日本央行保持目前較緩慢的正常化節奏,美日短期利差不會明顯縮小。
這一變化削弱了此前推動日元升值的一項主要交易邏輯。9月初,投資者一度大幅提高對日本央行連續加息的押注,日元由接近160快速升至152.89,達到約七個月高位。美國加息預期重新升溫後,這輪漲勢已有相當部分被逆轉。
日本中國個人外匯投資者對此早有準備。路透社援引SMBC日興證券估算稱,截至8月底,日本個人投資者持有的日元空頭規模約爲2.886萬億日元。9月以來,即使日元一度明顯上漲,部分散戶仍繼續增加美元兌日元多頭倉位,押注日元升值難以持續。
1.25%接近中性利率區間,但後續節奏仍有分歧
日本央行自2024年退出大規模貨幣刺激以來已經數次加息,最近一次是在今年6月。若週五將利率提高至1.25%,政策利率將進入日本央行估算的1.1%至2.5%名義中性利率區間,繼續加息時需要更仔細判斷貨幣政策是否開始真正限制經濟活動。
日本央行同時面對持續的通脹壓力。能源價格上漲和此前日元貶值推高進口成本,日本批發價格壓力正在向消費者端傳導。日本央行此前也警告,燃料成本、進口價格以及需求變化可能增加通脹超過預期的風險。
但市場已經預先交易了相當一部分緊縮前景。富國銀行、花旗和ING當前的判斷都建立在同一個條件上:25個基點的加息本身不足以推動日元持續上漲,匯率需要新的政策信息才能重新定價。
如果植田明確支持更快加息,美元兌日元近期的反彈可能受到抑制;如果日本央行只是完成市場已經完全預期的加息,同時繼續強調漸進和數據依賴,策略師預計日元可能重新測試157至159區域。
對週五外匯市場而言,真正存在不確定性的已經不是1.25%的政策利率,而是日本央行準備以多快速度繼續向上調整。





