
一週展望:CPI考驗美聯儲暫停加息預期,黃金“原地打轉”方向
過去一週,也門局勢急劇升級,美伊持續僵持,雙方都在爲重啓戰事準備,但特朗普明確排除了中期選舉前動手的可能。與此同時,美聯儲會議紀要及多位官員釋放出一致信號:雖然通脹仍然偏高,年內可能再加息一次,但10月未必馬上行動。
美元上漲勢頭持續增強,日線錄得四連陽,創21個月最長周漲,因油價飆升打壓能源進口國貨幣,以及全球通脹擔憂持續存在。強勁的長端美債拍賣部分緩和了美債拋售壓力,10年期收益率終結五週連漲,周內一度攀升至5.368%,續創2002年新高。
地緣政治風險溢價主導國際原油價格走勢。伊朗加大對霍爾木茲海峽油輪襲擊力度,也門胡塞武裝據報在曼德海峽佈設水雷,以及颶風擾亂美國墨西哥灣原油生產,構成油價的多重利多。週五,特朗普宣佈俄羅斯將立即向美國及全球市場供應柴油後,油價應聲跳水,但當週仍維持漲勢。
美元和美債收益率居高不下的雙重壓制,一度推動國際現貨黃金本週刷新兩個月低位,此後油價回落和逢低買盤支撐其重新觸及4200美元關口,全周漲1.33%。國際現貨白銀也抹去周內全部跌幅。
隨著投資者重新評估有關OpenAI營收增長的報道,市場對AI需求能否支撐鉅額基礎設施投資的擔憂有所緩和,美股大型科技股在週四遭遇拋售後迅速反彈,納指連續第四周上漲,標普500重新逼近歷史高位,全周漲超1%。
以下是新的一週裏市場將重點關注的要點(均爲北京時間):
央行動態:美聯儲不急於連續加息,華爾街爲何仍看多美元?
美聯儲:
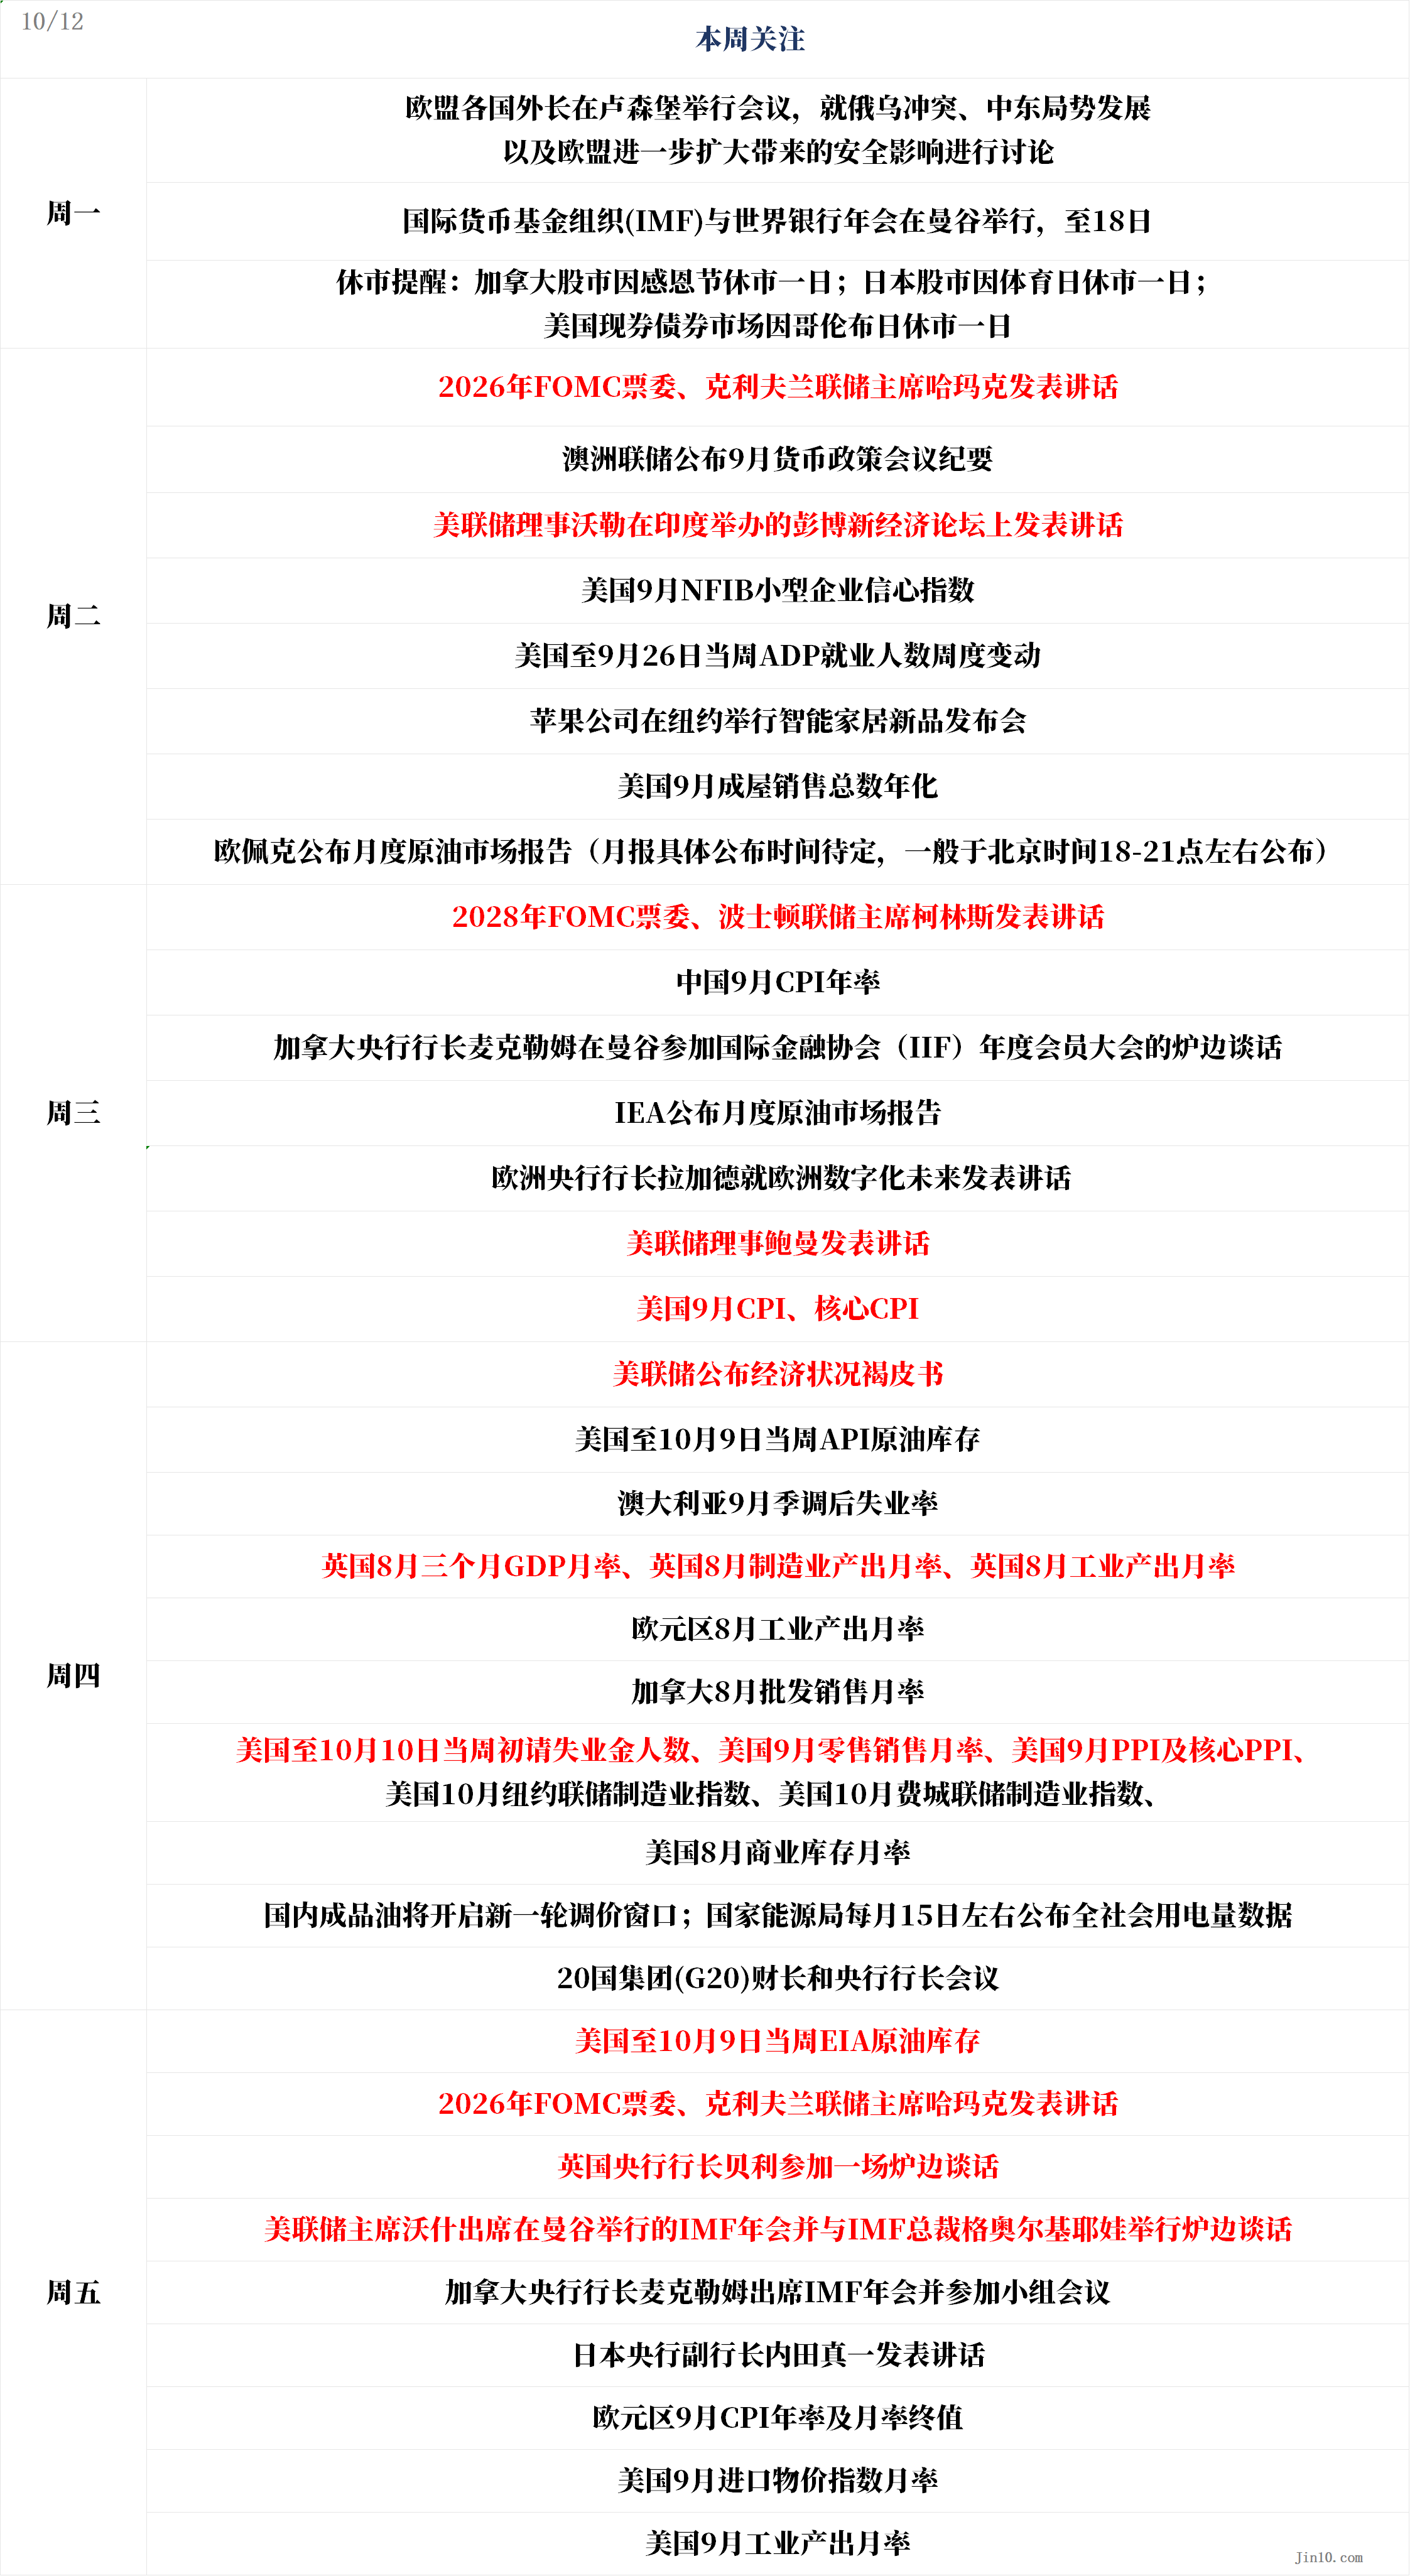
週二,2026年FOMC票委、克利夫蘭聯儲主席哈瑪克發表講話;
週二15:45,美聯儲理事沃勒在印度舉辦的彭博新經濟論壇上發表講話;
週三4:00,2028年FOMC票委、波士頓聯儲主席柯林斯發表講話;
週三17:40,美聯儲理事鮑曼發表講話;
週四2:00,美聯儲公佈經濟狀況褐皮書;
週五4:30,2026年FOMC票委、克利夫蘭聯儲主席哈瑪克發表講話;
週五11:30,美聯儲主席沃什出席在曼谷舉行的IMF年會並與IMF總裁格奧爾基耶娃舉行爐邊談話;
其他央行:
週二8:30,澳洲聯儲公佈9月貨幣政策會議紀要;
週三14:05,加拿大央行行長麥克勒姆在曼谷參加國際金融協會(IIF)年度會員大會的爐邊談話;
週三16:30,歐洲央行行長拉加德就歐洲數字化未來發表講話;
週五10:00,英國央行行長貝利參加一場爐邊談話;
週五12:15,加拿大央行行長麥克勒姆出席IMF年會並參加小組會議;
週五14:30,日本央行副行長內田真一發表講話;
美聯儲官員下週將迎來靜默期前的密集發聲潮。官員們近期釋放的信號顯示,儘管今年可能還需要進一步加息,但他們並不急於在連續會議上收緊政策。市場對10月再次加息的押注隨之減弱,注意力轉向12月的潛在下一次行動。
美聯儲9月15日至16日的會議紀要顯示,多數官員認爲,今年年底前進一步上調聯邦基金利率可能是合適的。不過,官員對加息理由存在分歧:一部分人更關注能源價格等供給衝擊持續推高通脹的風險,另一部分人則擔心需求和經濟增長過強,正在形成更廣泛的通脹壓力。
紀要同時強調,未來每次會議都將保持開放態度,政策決定取決於新數據及其對經濟前景和風險平衡的影響。
沃勒10月8日在伊斯坦布爾發表講話時表示,如果經濟數據符合預期,進一步加息可能有助於讓通脹更及時地回到2%的目標。不過,他指出,加息不必發生在連續兩次會議上,只要在適當時期內完成即可。
這一表態與近期其他美聯儲官員的講話相符。美聯儲副主席傑斐遜和紐約聯儲主席威廉姆斯此前先後表示,9月採取行動後沒有必要急於再次加息,可以等待更多信息。
聖路易斯聯儲主席穆薩萊姆則稱,爲使通脹及時回到目標水平,未來仍需進一步收緊貨幣政策。他認爲,利率在未來6至9個月可能需要繼續上升。
與此同時,特朗普重新推進針對美聯儲理事庫克的行動,成立委員會調查其涉嫌在住房貸款文件中作出虛假陳述的問題,並要求她於11月5日出席白宮聽證會。這一進展再次將美聯儲的政策獨立性與總統對理事任免的權力置於聚光燈下。若特朗普在聽證會後決定將她免職,相關決定仍可能再次進入司法程序。
庫克免職爭議發生在白宮持續關注央行政策的背景下。雖然此舉不會立即改變委員會的利率決策,但調查進程可能繼續考驗市場對美聯儲獨立性的信心。
美國相比其他主要經濟體,擁有承受更多加息的空間,爲美元提供了額外提振。荷蘭國際集團外匯策略師弗朗切斯科・佩索萊(Francesco Pesole)在報告中寫道,全球債市與風險情緒依舊脆弱,美聯儲表態讓市場相信12月或將加息,短期內美元偏強格局不變。
截至10月6日的CFTC數據顯示,資管機構與非商業投機者繼續增持美元多頭,押注美元上漲的頭寸規模超350億美元。
Spectra Markets總裁布倫特・唐納利(Brent Donnelly)短期仍看多美元,預計AI資本開支熱潮將持續吸引資金流入美國,推升通脹與名義經濟增長。
LPL Financial跨資產策略主管亞當・特恩奎斯特(Adam Turnquist)表示,美元指數突破雙底形態,站上6月高點101.75 ,多頭趨勢延續。若美元指數突破102.86,上行空間可至107。
重要數據:CPI若不爆冷或爆熱,黃金可能繼續“原地打轉”
週一14:00,歐盟各國外長在盧森堡舉行會議,就俄烏衝突、中東局勢發展以及歐盟進一步擴大帶來的安全影響進行討論;
週一待定,國際貨幣基金組織(IMF)與世界銀行年會在曼谷舉行,至18日;
週二18:00,美國9月NFIB小型企業信心指數;
週二20:15,美國至9月26日當週ADP就業人數週度變動;
週二21:00,蘋果公司在紐約舉行智能家居新品發佈會;
週二22:00,美國9月成屋銷售總數年化;
週二待定,歐佩克公佈月度原油市場報告(一般於北京時間18-21點左右公佈);
週三9:30,中國9月CPI年率;
週三16:00,IEA公佈月度原油市場報告;
週三20:30,美國9月CPI、核心CPI;
週四4:30,美國至10月9日當週API原油庫存;
週四8:30,澳大利亞9月季調後失業率;
週四14:00,英國8月三個月GDP月率、英國8月製造業產出月率、英國8月工業產出月率;
週四17:00,歐元區8月工業產出月率;
週四20:30,加拿大8月批發銷售月率;
週四20:30,美國至10月10日當週初請失業金人數、美國9月零售銷售月率、美國9月PPI及核心PPI、美國10月紐約聯儲製造業指數、美國10月費城聯儲製造業指數;
週四22:00,美國8月商業庫存月率;
週四待定,國內成品油將開啓新一輪調價窗口;國家能源局每月15日左右公佈全社會用電量數據;
週四待定,20國集團(G20)財長和央行行長會議;
週五0:00,美國至10月9日當週EIA原油庫存;
週五17:00,歐元區9月CPI年率及月率終值;
週五20:30,美國9月進口物價指數月率;
週五21:15,美國9月工業產出月率;
美國9月份CPI通脹數據將於週三公佈,投資者將據此判斷美聯儲下一次加息的可能時間。
在近期美國就業數據疲軟,以及多位美聯儲政策制定者表示在再次加息前仍有時間觀望之後,根據LSEG數據顯示,目前市場對10月28日加息的可能性定價僅爲19%,而此前這一概率曾高達70%。不過,市場已完全預期美聯儲將在12月加息25個基點。
荷蘭國際集團首席國際經濟學家詹姆斯·奈特利(James Knightley)在一份報告中表示:“只有‘特別強勁的CPI報告’纔可能改變市場對10月維持利率不變的預期。鑑於汽油價格和航空票價的大幅上漲,這種情況並非不可能。但即便如此,我們仍預計美聯儲會等到12月纔會加息。”
法國外貿銀行(Natixis)則認爲,CPI數據大概率符合市場預期,8月通脹超預期屬於一次性異常波動,主要受部分分項短期抬升推動,相關因素不會重複出現,本次核心通脹數據將體現通脹逐步迴歸常態的趨勢。
該行經濟學家克里斯托弗・霍奇(Christopher Hodge)、塞琳・阿克(Selin Aker)表示,8月通脹數據並未削弱該行對通脹回落的樂觀判斷,預計未來幾個季度通脹持續下行。他們預判,美聯儲10月末議息會議將維持利率不變。一方面可以留出時間,等到12月會議進一步評估經濟指標;另一方面也能避開11月初中期選舉前夕加息帶來的政治爭議。
法國外貿銀行認爲,美聯儲本輪緊縮週期或僅完成一次加息,但其也承認通脹月度數據波動較大,很難連續出現向好讀數。因此該行仍保留12月或明年1月再度加息的情景假設。
儘管黃金頂住多重利空,但下行風險仍存,下週即將公佈的通脹數據尤爲關鍵。
FXTM高級市場分析師盧克曼・奧圖努加(Lukman Otunuga)表示,只有通脹數據大幅超預期,纔會迫使美聯儲在本月採取加息行動。技術面上,若金價持續失守4200美元,下方目標看向4100、4000美元;若站穩該阻力位,將挑戰100日均線4260美元附近及4300美元。
Bannockburn Global Forex董事總經理馬克・錢德勒(Marc Chandler)警告,黃金盤中多次站上4200美元均遭遇拋壓,站穩4230美元才能確認底部。
盛寶銀行大宗商品策略主管奧勒・漢森(Ole Hansen)則預判,下週金價大概率維持區間震盪,而本週自4100美元下方的反彈走勢令人振奮。一方面,高宏觀風險利空金價;另一方面,同樣的風險又促使資金增配黃金,黃金ETF連續數週保持資金流入。
中長期他看多黃金,存在兩條邏輯:高借貸成本最終拖累經濟,高槓桿板塊暴露風險,經濟放緩或衰退將推升美債需求、壓低實際收益率,引導貨幣政策寬鬆,利好金價;另一種情景是經濟韌性較強,但高收益率加劇各國財政壓力,多國政府債務規模已超過年度GDP,債務付息壓力或將倒逼政策干預債市,若損害貨幣信用,黃金的保值需求會提升。
SIA Wealth Management首席市場策略師科林・切申斯基(Colin Cieszynski)則持中性觀點,認爲黃金的下一個重大轉折點很可能會受到地緣政治局勢變化的影響,“除非我們看到某種重大變化,否則我認爲我們現在只是在原地打轉。”
重要事件:美俄達成柴油供應協議,分析稱難填補全球缺口
特朗普當地時間週五宣佈,已與俄羅斯總統普京達成協議,俄羅斯將立即向美國市場供應柴油,此舉實質放寬美國對俄能源制裁。克里姆林宮發佈聲明稱,普京在與特朗普通話時,表示願意向全球增加石油及其他燃料供應。
特朗普宣佈消息後,美國財政部隨即表示,取消針對俄羅斯柴油出口的相關制裁,允許俄柴油進入全球市場,並向俄羅斯能源企業發放通用許可證,許可有效期至次年4月。
俄羅斯是全球柴油核心供應國。此前烏克蘭持續打擊俄煉油及燃料基礎設施,俄方已將柴油出口禁令延長至10月底。供應緊張推高燃料價格,恰逢美國中期選舉前夕。特朗普此前就曾批評烏克蘭的打擊行動推升油價。
據特朗普在社交平臺公佈的供應規模:俄方立即向美國與全球市場供應30萬噸柴油;11月追加50萬噸;隨後再供應100萬噸;後續視煉油廠狀況,短期內交付300萬噸柴油。特朗普在白宮記者會上對普京表示感謝,稱樂於接收這批柴油。
美國對外關係委員會高級研究員愛德華・費什曼(Edward Fishman),對俄方能否兌現承諾存疑。他指出,俄羅斯當初實施柴油出口禁令,正是烏克蘭打擊造成煉油產能受損,國內燃料需要定量配給,他認爲這是普京典型的策略,通過空頭承諾分化跨大西洋聯盟。
烏克蘭總統澤連斯基週五嚴厲批評這項柴油協議。當時烏克蘭談判代表正在佛羅里達與美方會晤,商討俄烏停戰方案。澤連斯基表示,這項協議將爲普京提供資金,使其可以更加激進地作戰。特朗普對澤連斯基的批評不予理會。
能源機構ClearView Energy Partners董事總經理凱文・布克(Kevin Book)分析,即便俄方足額交付,該體量相對於全球柴油總需求依然偏小。柴油廣泛用於卡車、船舶、農機與發電機,全球每日柴油及相關燃料消耗約3000萬桶。按測算,10月新增供應約7.2萬桶/日,11月約12.4萬桶/日,後續區間24萬至72萬桶/日;2025年最後三個月俄羅斯柴油出口80萬桶/日。布克評價,增量有限,僅會帶來小幅價格影響,無法彌補全球供應缺口。
公司財報:美股三季報下週打響,美債吸引力上升也未必引發換倉?
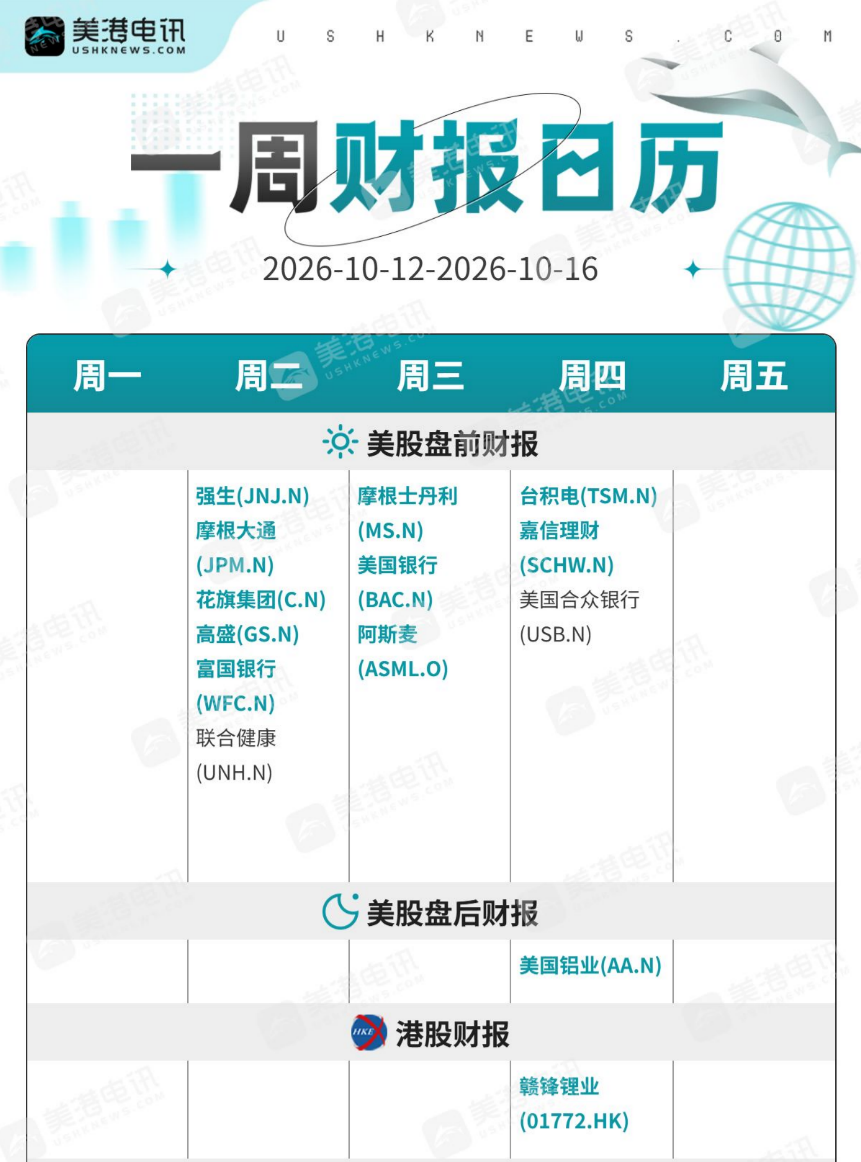
財報季將於下週由大型銀行率先拉開帷幕,摩根大通(JPM.N)、高盛(GS.N)、花旗集團(C.N)和富國銀行(WFC.N)定於週二公佈業績,美國銀行(BAC.N)、摩根士丹利(MS.N)和貝萊德(BLK.N)等機構則將在週三披露業績。
企業盈利將成爲支撐股市的關鍵。FactSet預計,標普500指數成份股第三季度利潤同比增長約29.5%,營收增長約12.3%。若預期兌現,將是連續第三個季度利潤增幅超過25%。標普500指數此前已連續七個季度實現兩位數盈利增長。
投資者關注的不只是銀行盈利,還包括較高利率和能源成本對消費者、資本市場活動的影響。西北互助財富管理公司股票首席投資組合經理馬特·斯塔基(Matt Stucky)表示,市場需要觀察利率上升如何傳導至資本市場和消費支出,尤其是消費者能否承受能源價格回升帶來的壓力。
近期銀行股表現落後於大盤。過去一個月,標普500銀行指數下跌7.5%,美國國債收益率上升是壓制相關股票的因素之一。Manulife John Hancock Investments聯合首席投資策略師馬修·米斯金(Matthew Miskin)表示,如果金融機構交出良好業績,市場可能因此鬆一口氣。
半導體行業也有重要財報公佈。阿斯麥(ASML)定於週三公佈財報,臺積電(TSM)則將在週四發佈業績。兩家公司的訂單、需求和指引將爲芯片行業景氣度及AI相關投資提供新的線索。
CNBC老牌財經節目《Mad Money》主持人、前對沖基金經理Jim Cramer表示,如果阿斯麥上調業績指引並確認需求穩健,投資者可以關注泛林集團(LRCX)和應用材料(AMAT)等半導體設備股。對於臺積電,他認爲,如果業績表現強勁,可能顯著提振芯片股。
不過,即使財報整體強勁,如果通脹數據重新推高加息預期,或者長期美債收益率繼續攀升,美股仍可能面臨估值壓力。此前市場曾擔憂5%的收益率可能抑制市場表現,但這一預期並未奏效,目前投資者的關注點已轉向10年期國債收益率可能達到6%所帶來的潛在風險。
太平洋投資管理公司(Pimco) 丹・伊瓦辛(Dan Ivascyn)本週接受《金融時報》採訪時稱,若高槓桿投資者在持續拋售行情下被迫平倉虧損頭寸,10年期美債收益率或將觸及6%。
麥肯齊投資(Mackenzie Investments)首席固定收益策略師達斯汀・裏德(Dustin Reid)表示,收益率存在自然上行至6%的可能性,但這並非他的基準情景,本週市場買盤與美國國債標售表現強勁,限制收益率進一步衝高。
週五,10年期美債收益率穩定在5.25%附近,30年期美債收益率維持在5.6%水平。裏德指出,該收益率水平足以吸引主權財富基金、各國央行、養老金等尋求資產負債匹配的長線資金入場。他同時提到,若油價持續高位、AI資本開支熱潮延續、美國經濟保持韌性,10年期美債收益率上行至6%也具備合理性。
知名債券市場老將、衡量美債波動率的MOVE指數創始人哈雷・巴斯曼(Harley Bassman)在電話會議中表示,他並未預測10年期收益率的具體點位。但基於2萬億美元美國財政赤字,以及大型雲廠商持續投入數據中心建設的鉅額資本開支,他堅持“利率維持更高更久” 的判斷。
巴斯曼還提到,大量資金通過目標日期基金被動配置於股票,這種 “被動自動配置” 機制,使得即便債券吸引力提升,投資者也不會輕易調整持倉。
休市提醒:
週一,加拿大股市因感恩節休市一日;日本股市因體育日休市一日;美國現券債券市場因哥倫布日休市一日。





