
美銀:美聯儲現在最利好市場的操作,竟是加息!
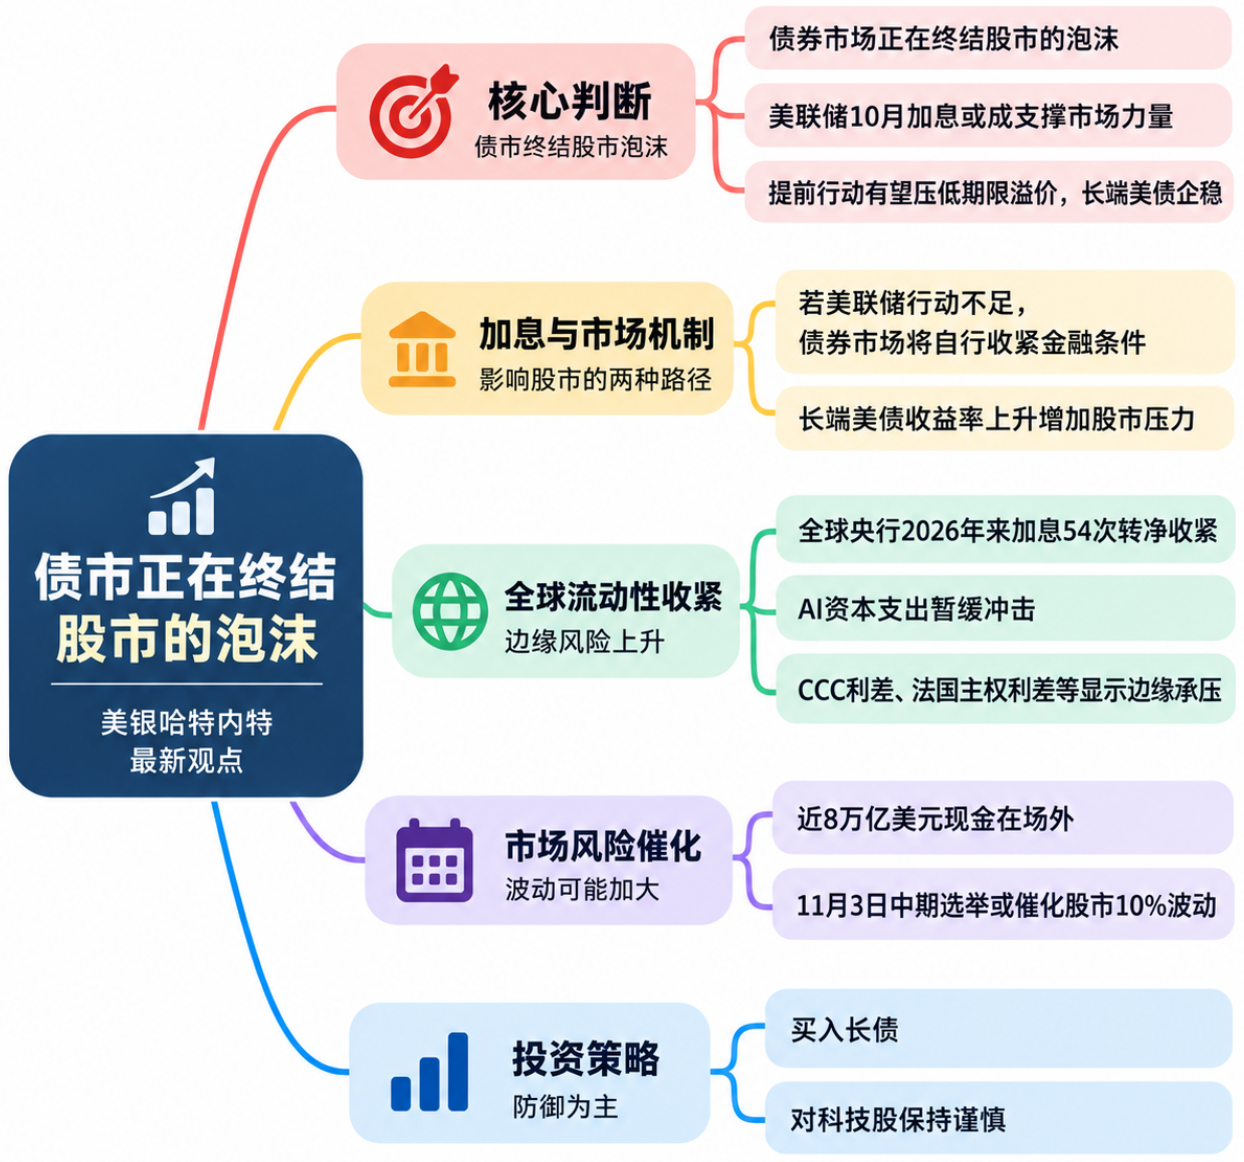
美國銀行策略師邁克爾·哈特內特(Michael Hartnett)在最新一期《資金流向報告》(Flow Show)中提出一個反直覺的判斷:債券市場正在終結泡沫,而美聯儲再次加息,甚至可能成爲支撐市場的力量。
他的核心邏輯是,市場眼下最棘手的問題不只是短期利率,而是長期美債收益率持續攀升。若美聯儲遲遲不採取行動,債券投資者可能繼續要求更高的期限溢價,推動長端收益率進一步上行,最終迫使金融條件自行收緊。
哈特內特認爲,如果美聯儲10月加息,向市場表明其願意在通脹風險面前提前行動,長端收益率反而可能企穩。屆時,加息帶來的短期衝擊,或許小於債券市場失序造成的風險。
債券收益率上升,壓力開始向市場邊緣擴散
過去一週,美國10年期國債收益率一度升至5.36%,30年期收益率則達到2002年以來的最高水平。隨著拋售加劇,市場開始討論10年期美債收益率升向6%的可能性。
但股市並未同步走弱。美國主要股指仍處於高位附近,韓國股市今年以來也大幅上漲,人工智能相關資產繼續表現強勢。哈特內特認爲,這種分化掩蓋了更深層的融資壓力。
韓國市場提供了一個例子。過去18個月,韓國債券收益率上升約200個基點。韓國最大零售經紀商未來資產(Mirae Asset)在此前股價翻兩番後,已較5月高點下跌約65%。不過,韓國股市今年以來仍上漲近100%。
哈特內特關注的並非韓國股市是否已經見頂,而是利率上升如何逐步暴露槓桿和久期風險。市場的損傷未必首先體現在主要股指上,更可能出現在對融資成本最敏感的資產中。
全球貨幣政策也在轉向收緊。哈特內特統計,2026年以來全球央行已累計加息54次,全球政策衝動自2023年9月以來首次轉爲淨收緊。
與此同時,各國政府仍維持鉅額財政赤字,企業則大舉投資人工智能、數據中心、電力基礎設施和半導體。政府與企業同時爭奪資本,債券投資者因而要求更高回報,以補償持有長期債務的風險。
美聯儲加息,爲何可能反而利好市場?
美國銀行利率團隊認爲,近期美債收益率上升,主要受到經濟增長走強和期限溢價上升推動,而非市場大幅上調近期聯邦基金利率預期。
期限溢價是投資者持有長期債券時,要求獲得的額外補償。即使市場沒有大幅提高對美聯儲近期利率路徑的預期,只要投資者要求更高的長期風險補償,長端收益率就可能繼續上升。
這也解釋了爲什麼溫和的美聯儲表態未必能穩定債市。如果經濟增長依然強勁、通脹風險仍然突出,而央行又不願進一步收緊政策,市場可能通過抬高期限溢價,讓長期融資成本繼續上升。
哈特內特認爲,美聯儲10月加息可能改變這一局面。若加息能夠讓市場相信央行正在主動應對通脹,而不是任由長期收益率代替自己收緊金融條件,期限溢價就可能回落,長端收益率也有望企穩。
美國銀行的判斷是,如果經濟數據繼續強勁,美聯儲最終可能面臨兩種選擇:主動加息,或者容忍債券市場進一步拋售。假如長端收益率上升變得無序,前者造成的衝擊可能相對較小。
不過,這一邏輯能否成立,取決於市場是否相信加息能夠控制通脹風險。如果加息未能恢復政策可信度,或者進一步推高市場對長期利率的預期,收益率仍可能繼續上升。
AI投資繁榮,讓高利率的衝擊暫時停留在邊緣
債券市場持續承壓,美國經濟卻尚未出現明顯降溫。美國銀行的巴納比·馬丁(Barnaby Martin)指出,儘管收益率大幅上升,美國經濟硬數據、全球遠期盈利預期以及大型科技公司的資本支出預期,都沒有出現明顯回落。
尤其是面向2027年的資本支出預期,仍然保持強勁上行。這輪人工智能投資週期支撐著建築、設備採購、基礎設施建設和企業盈利預期,也爲高收益率提供了經濟層面的支撐。
只要人工智能資本支出繼續擴張,市場就很難迅速轉向傳統衰退交易。這也是美國股指仍處高位、信貸市場卻日益緊張的原因之一。
壓力已經出現在最弱的借款人身上。CCC級債券利差升至1200個基點,爲2022年以來最高水平。相比之下,高收益債市場其他部分承受的壓力,更多來自利率波動,而不是市場對全面信用損失的預期。
這表明,市場尚未認定經濟正在崩潰,但融資環境已對資質較差的借款人越來越不利。隨著基準利率和長期收益率抬升,原本依賴低成本資金維持的交易將更難持續。
法國主權債券市場也出現類似壓力。法國國債與德國國債的利差擴大至140個基點。美國銀行歐洲信貸研究認爲,這是至少20年來法國主權利差擴大的最快階段,速度甚至超過2011年危機初期。
法國面臨的壓力來自多項長期問題:債務佔GDP比重自疫情後高點以來沒有實質改善,私人非金融部門債務仍然很高,財政體系承擔沉重的福利支出,而法國自1974年以來從未實現初級預算盈餘。
美國銀行首席全球經濟學家克勞迪奧·伊裏戈延(Claudio Irigoyen)將更廣泛的發達市場問題概括爲“時間不一致”:政府在低利率環境下制定支出和減稅政策,卻難以在利率上升後迅速調整。債務仍然存在,低利率卻不會永久持續。
近8萬億美元現金留在場外,投資者並未全面看多
美國股市維持高位,並不代表投資者普遍願意承擔風險。哈特內特最新的EPFR資金流向數據顯示,約1660億美元流入現金,338億美元流入債券,流入股票的資金則只有124億美元。
美國國債錄得2025年4月以來最大單週資金流入,投資級債券和銀行貸款也獲得明顯需求。指數表現強勁,資金配置卻呈現防禦姿態。
貨幣市場基金資產規模已接近8萬億美元,高於2023年的約5萬億美元。短期國庫券收益率約爲4.2%,意味著這筆現金每年可產生接近3300億美元的利息收入。
哈特內特認爲,現金規模龐大並不代表這些資金會自動流入股市。歷史經驗顯示,大規模資金從現金轉向風險資產,往往需要明顯的貨幣寬鬆作爲催化劑,例如量化寬鬆或持續降息。只要短期國庫券仍能提供可觀收益,投資者就沒有充分理由放棄確定性。
市場情緒指標也在降溫。哈特內特的牛熊指標已從8.8降至8.1,兩週前還處於9.3。該指標仍位於賣出區域,但下行速度反映出市場情緒和投資廣度的惡化,快於主要股指所顯示的程度。
少數人工智能相關公司仍在支撐指數,而大量股票距離此前高點仍有明顯差距。信貸市場也出現類似分化:資質最強的發行人仍能獲得充足融資,最弱的借款人卻已面臨更高的風險溢價。
哈特內特因此傾向於在美國中期選舉前採取更謹慎的立場。他認爲,全球貨幣政策收緊、債券波動加劇,以及弱勢信貸持續承壓,正令當前市場格局變得更加脆弱。
中期選舉可能放大市場波動
哈特內特將11月3日的美國中期選舉視爲重要風險事件,並認爲選舉結果可能成爲美國股市向任一方向波動10%的催化劑。
在他的框架中,選舉不僅關乎國會控制權,也關係到人工智能投資週期所依賴的政策環境,包括稅收、監管、貿易政策和戰略資源獲取。
如果民主黨取得壓倒性勝利,哈特內特將其視爲明確的避險情景。他預計,白宮推動人工智能和工業投資的政策空間可能受到限制,稅收和監管壓力上升。在這種情況下,他預計股市可能下跌超過10%,美元和債券收益率走低,國際市場相對跑贏。
如果出現共和黨控制參議院、民主黨控制衆議院的分裂國會,政策變化可能更難推進。哈特內特認爲,這種政治僵局可能有利於市場延續當前的增長格局,人工智能投資也可能繼續擴張。
共和黨大獲全勝則是他設想中對股市最有利的意外結果之一,因爲這可能延長人工智能資本支出週期,並延續市場對人工智能贏家的集中配置。
選舉結果與債券市場之間也存在直接聯繫。如果政策繼續推動人工智能、國防、半導體、稀土和資源安全領域的投資,企業和政府對資本的需求就可能維持高位,債券收益率也有理由繼續承壓。反之,如果政策變化導致投資放緩,增長預期可能隨之降溫,長期債券纔有機會獲得更明確的支撐。
哈特內特開始買入長債,但仍對科技股保持謹慎
在資產配置方面,哈特內特正把更多注意力轉向美國以外的市場。他看好黃金、大宗商品和新興市場,並指出,儘管拉丁美洲股市近期上漲,MSCI拉丁美洲指數仍比歷史高點低約35%。
新興市場股市相對美國股市也開始轉強。哈特內特認爲,在美國估值偏高、融資成本昂貴且財政需求沉重的背景下,部分新興市場提供了不同的配置機會。
他並未因此認定美國市場的主導地位已經結束。人工智能企業仍在創造實際盈利,資本支出週期仍然強勁,美國經濟也足以支撐部分資產的估值溢價。但在資本成本上升的環境下,這些資產需要與政府債務、公司債券以及其他地區的投資機會爭奪資金。
哈特內特對科技股保持謹慎,理由是相關持倉已經相當集中。不過,他仍預計大型人工智能贏家的表現將好於更廣泛的半導體板塊,並看好部分中國科技股的選擇性機會。
債券方面,他沒有等待10年期美債收益率接近6%纔開始行動,而是已逐步買入長期債券、小盤股、房地產投資信託基金(REITs)和香港地產股。
他的判斷是,收益率可能已接近一個臨界區域:融資成本繼續上升,將開始迫使更多投資者和企業改變行爲。若美聯儲加息成功恢復政策可信度,長端收益率或能停止持續上行;若美聯儲行動不足,債券市場則可能繼續通過抬高收益率收緊金融條件。
哈特內特所說的“債券終結泡沫”,並不意味著市場必須立即崩盤。更高的資本成本可能先衝擊最弱的借款人和槓桿交易,再逐步向更廣泛的市場傳導。
目前,人工智能資本支出仍在延緩這一過程。只要增長和盈利保持韌性,高收益率就可能持續更長時間;一旦經濟數據轉弱、人工智能投資放緩,或信貸壓力從市場邊緣向核心擴散,長期債券纔可能迎來更強的買盤。





