高盛上調全球股票評級至“增持”!盈利向好疊加估值回落改善吸引
高盛集團(Goldman Sachs)重新看好股票市場,認爲在企業盈利持續增長、股價估值從夏季高位回落後,美股及亞洲股市未來數月的投資吸引力有所改善。隨著第三季度財報季拉開帷幕,高盛將未來三個月的全球股票評級從“中性”上調至“增持”,並維持未來12個月的看多立場。
這一調整並不意味著市場風險已經消失。美國國債收益率上升、能源價格走高以及中期選舉帶來的不確定性,仍可能加劇市場波動。高盛的判斷是,經過近期調整後,企業盈利基本面與股票估值之間的關係有所改善,投資者有機會在承擔風險的同時獲得更好的潛在回報。
盈利增長仍是核心支撐,估值回落提供買入空間
由克里斯蒂安·穆勒-格利斯曼(Christian Mueller-Glissmann)領銜的高盛策略師團隊表示,企業盈利增長仍然有利於股票市場;自夏季以來,估值下調、投資者持倉減少,也改善了股票進一步上漲的潛在收益與下行風險之間的關係。如果利率壓力緩解,估值還有擴張空間。
市場表現與企業盈利之間的背離,是高盛此次調整判斷的重要背景。據道瓊斯旗下《市場觀察》(MarketWatch)報道,標普500指數自夏季以來整體表現相對平淡,但企業盈利仍保持增長。
FactSet數據顯示,標普500指數未來12個月預期市盈率已從6月初的21.1倍降至19.1倍,年初時約爲22倍。估值回落意味著,投資者爲企業未來盈利支付的價格有所下降。
第三季度財報季將檢驗這一邏輯能否持續。英國《金融時報》援引高盛預測稱,標普500指數成分股第三季度盈利同比增幅預計達到27%,這將是連續第三個季度實現超過25%的盈利增長。AI基礎設施投資仍是盈利擴張的重要驅動力,芯片及相關硬件企業尤其受益。
不過,盈利增長並不意味著所有股票都具有同樣的上漲空間。高盛此前的研究也提醒,AI相關股票的強勢表現使市場漲幅集中於少數公司,市場廣度偏窄。若後續盈利增長越來越依賴大型科技公司的AI投資回報,企業能否將資本支出轉化爲實際生產率提升和收入增長,將成爲決定行情持續性的關鍵。
高盛看好美股與亞洲股市,但利率和能源風險仍在
此次調整並非對所有地區股市一視同仁。高盛將美國和亞洲股票維持在“增持”評級,對歐洲股票則維持“減持”立場。這表明其看多判斷仍包含明顯的區域選擇,而不是簡單押注全球股市同步上漲。
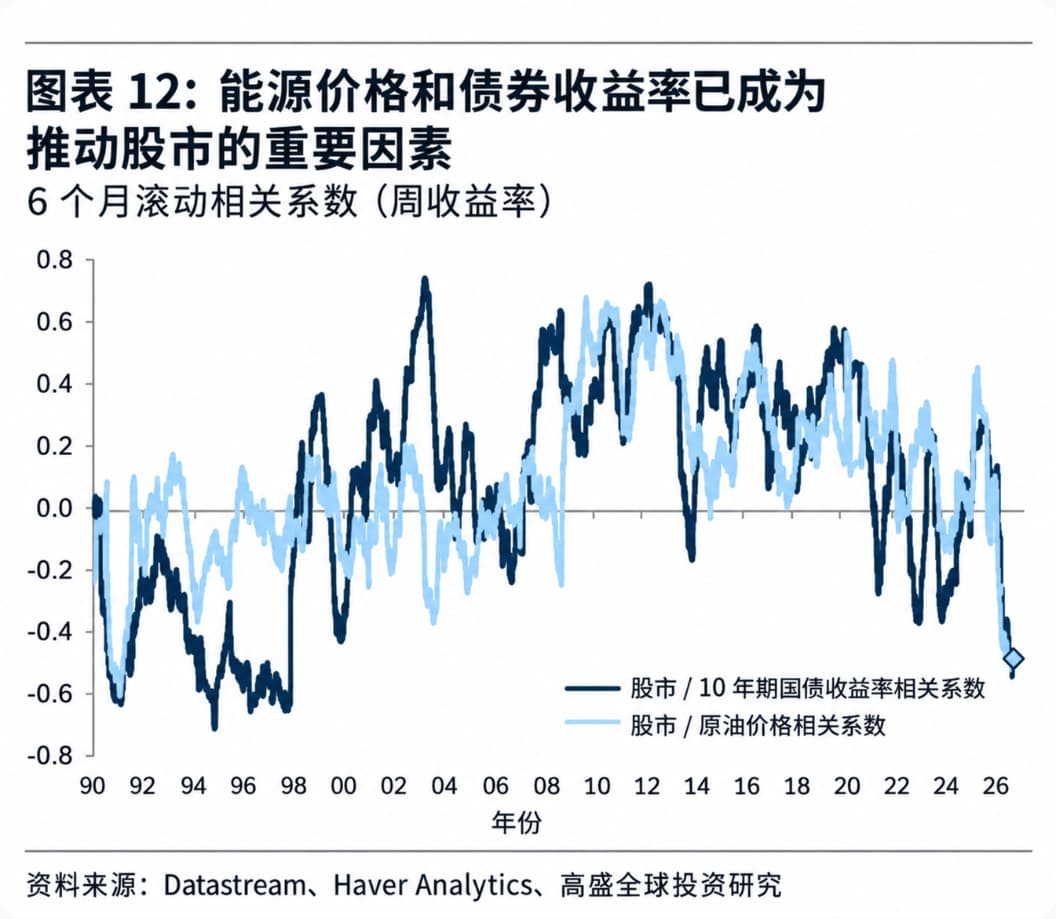
高盛同時指出,近期全球債券市場拋售、能源供應擔憂和利率預期變化,仍是股票市場面臨的主要風險。中東供應擔憂推高油價,可能加劇通脹壓力,並令市場擔心利率將在較長時間內維持高位;企業和主權債務規模增加,也加劇了全球債券市場的壓力。美國中期選舉臨近,則可能使當前相對較低的市場波動率重新上升。
這些風險與估值回落之間形成了關鍵權衡。若利率壓力緩解,較低的股票估值可能爲市場提供進一步上漲的空間;反之,若油價持續上漲、債券收益率繼續走高,企業融資成本和股票估值都可能再次承壓。因此,高盛的轉向建立在盈利增長繼續兌現、金融條件不進一步惡化的前提之上。
投資策略轉向“槓鈴配置”,債券也重新獲得關注
在組合配置方面,高盛傾向於採用“槓鈴策略”:一端配置科技股,另一端配置具有類似債券特徵的股票。前者能夠參與科技及AI投資帶來的盈利增長,後者則可在利率緩解時受益,並在科技股回調或經濟增長擔憂加劇時提供一定防禦性。
高盛還將未來12個月政府債券的評級上調至“增持”。該行稱,債券有望逐漸從投資組合的拖累轉變爲對沖工具。不過,高盛對債券的看法同樣需要區分期限:在短期利率和債券市場仍可能波動的環境下,該行偏好較短久期債券及現金資產。
這一組合思路反映出,高盛並未將當前環境視爲單邊風險偏好上升的行情。它一方面看好企業盈利和估值調整帶來的股票機會,另一方面仍希望通過債券及防禦性資產應對利率和增長風險。