
美聯儲票委哈瑪克:小幅、頻繁調整利率更可取,通脹風險不應拖延
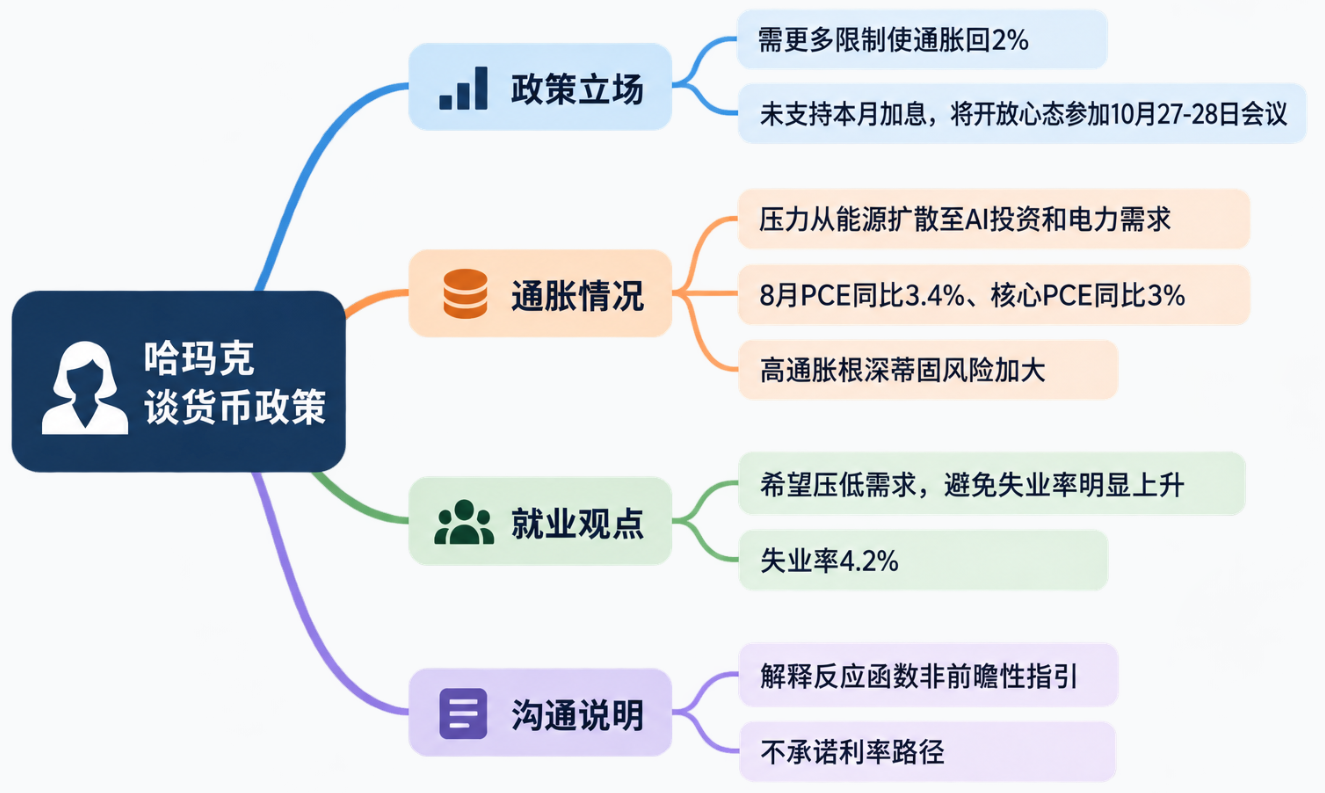
克利夫蘭聯儲主席貝絲·哈瑪克(Beth Hammack)週一表示,美聯儲需要對經濟施加更多限制,以推動通脹迴歸2%的目標。她擔心,通脹長期高於目標可能改變企業和消費者的定價行爲,讓高通脹在經濟中根深蒂固。
哈瑪克在爲全國商業經濟協會年會準備的講話中表示:“考慮到納入我反應函數的所有輸入因素,限制性的貨幣政策立場是適當的,可以確保通脹及時迴歸2%。”
她同時強調,政策調整應儘可能小幅、迅速,而不是等風險累積後再採取更大幅度的行動。她說:“在可行的情況下,我總體上認爲,更可取的做法是進行更小幅度的調整,並且相對迅速地行動,而不是等到風險累積、可能需要更大幅度的糾偏時纔出手。”
不過,這番表態並不等於她已經支持美聯儲本月再次加息。哈瑪克表示,她將帶著“開放的心態”參加10月27日至28日的政策會議,繼續評估9月加息後是否有必要進一步收緊政策。
美聯儲上月一致投票決定加息,這是自2023年7月以來首次上調利率。9月會議紀要顯示,部分官員認爲未來可能還需要加息,但沒有明確給出行動時間。
投資者對10月加息的預期已明顯降溫。此前,兩位關鍵政策制定者表示,沒有必要連續兩次會議都加息。根據芝商所(CME)的FedWatch工具,交易員預計美聯儲本月維持利率不變的概率超過78%,但預計12月加息的概率接近88%。
哈瑪克今年擁有聯邦公開市場委員會(FOMC)的投票權。她此前曾在7月會議上持異議,支持加息。
通脹壓力已從能源擴散至AI投資和電力需求
哈瑪克認爲,當前的通脹問題並非只由能源價格推動。伊朗戰爭帶來的能源衝擊、更高的關稅,以及人工智能基礎設施建設對電力和技術零部件的需求,都在增加價格壓力。
美國8月個人消費支出價格指數(PCE)同比上漲3.4%,剔除食品和能源價格的核心PCE同比上漲3%。核心PCE是美聯儲重點關注的通脹指標。
哈瑪克表示,儘管實際通脹已經連續五年多高於目標,長期通脹預期仍保持穩定,但她不願將這種穩定視爲理所當然。
“隨著每個月過去,持續高企的通脹都會加大通脹心態在經濟中根深蒂固的風險。”她說。
她尤其擔心人工智能投資熱潮帶來的持續需求。大型科技企業正積極投入數據中心等基礎設施建設,電力、技術零部件和其他資源的競爭也在擴大。
哈瑪克在接受路透社採訪時表示,一些企業高管已經開始爲通脹持續高企做規劃,並預期自身產品價格的漲幅將超過投入成本的上升速度。她認爲,這種預期可能進一步強化通脹壓力。
“它可能始於數據中心,但我認爲它正開始更廣泛地產生影響。因此我想把其中一部分稍微拉回來,”哈瑪克說。
希望壓低需求,而不是推高失業率
哈瑪克希望美聯儲能夠在不明顯損害就業市場的情況下控制通脹。她認爲,企業投資和高收入羣體的消費,是當前支撐需求的重要力量。
她在談到與企業領導人的交流時表示:“我聽到更多的是經濟正在蓬勃發展,而不是人們在考慮收縮。我喜歡增長……我不是想阻止增長。我只是想把它稍微拉回來一點,使其以一種不會帶來過多定價壓力的速度前進。”
她還提出,如果企業資本支出能夠降溫,美聯儲或許就不必對消費者支出施加過大壓力。“如果我們能在資本支出方面加以抑制,那麼也許就不必對消費端造成太大沖擊,”她說。
目前,美國失業率爲4.2%。哈瑪克認爲,限制性貨幣政策可能足以讓需求降溫,使通脹回落,同時避免失業率明顯上升。她指出,消費支出似乎主要由收入分佈較高端的羣體以及財富效應支撐,企業投資也在推動經濟活動。
但她承認,政策制定者無法精確判斷需求將從哪一端開始降溫,也無法確定需要多長時間才能見效。
“我認爲我們需要在經濟中施加更多限制。但在多長時間內實施,對我來說是一個開放的問題,”哈瑪克說。
她將當前局面描述爲美聯儲雙重使命中的一側壓力更爲突出:通脹仍然偏高,而勞動力市場則圍繞充分就業保持穩定。因此,她希望將更多政策注意力放在通脹上,同時避免不必要地削弱就業。
“我只有一件鈍器可用……我覺得我應該使用它。我想審慎地使用它。我想確保以正確的力度、正確的速度使用它。但我認爲我們需要在經濟中施加更多限制。”哈瑪克說。
哈瑪克強調溝通邊界:解釋決策邏輯不等於承諾利率路徑
除了利率立場,哈瑪克週一的講話還重點討論了美聯儲如何與公衆溝通。她認爲,解釋政策制定者如何評估經濟數據、如何權衡風險,有助於消費者、投資者和企業更好地制定計劃。
她將這一決策邏輯稱爲美聯儲的“反應函數”。通過說明通脹、就業及其他經濟變量如何影響政策選擇,官員可以讓外界更好地理解利率決策。
但哈瑪克強調,解釋反應函數不應演變爲對未來利率走勢的明確承諾。她表示,政策制定者不應給出他們認爲利率將如何變化的“確定的預測”。
“我想在這裏劃清一條明確的界線。反應函數不是前瞻性指引,”哈瑪克說。“將兩者視爲可以互換,可能會把一次善意的邏輯解釋變成一種承諾式的預期。”
美國總統特朗普今年早些時候任命的美聯儲主席凱文·沃什(Kevin Warsh),則限制了自己對經濟和貨幣政策的溝通,以避免向金融市場提供過多有關利率走向的指引。
哈瑪克的講話沒有爲10月會議給出明確答案。她一方面認爲,通脹持續高於目標已增加經濟形成高通脹慣性的風險;另一方面仍在評估9月加息的影響,以及進一步收緊政策會在多大程度上衝擊需求和就業。





