
IMF警告全球債市風險升級:收益率恐“無序”飆升
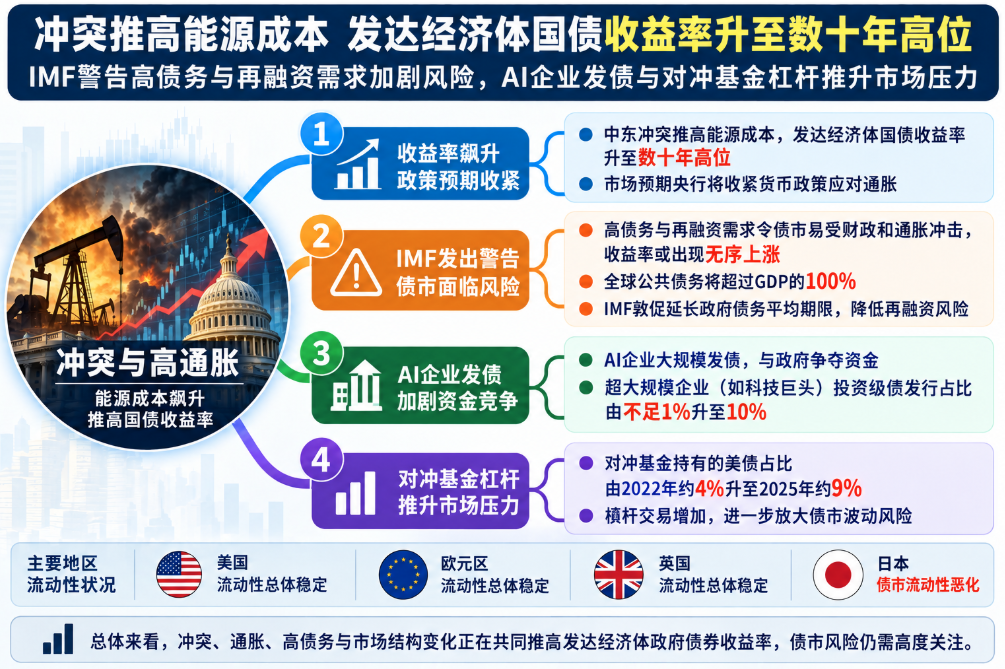
中東衝突推高能源成本後,多個發達經濟體的政府債券收益率已升至數十年來的高位。市場同時預期,央行可能收緊貨幣政策,以應對重新抬頭的通脹。
國際貨幣基金組織(IMF)週二發佈最新一期《全球金融穩定報告》,警告政府債券收益率可能出現無序上漲。報告發布之際,超過1.8萬名代表正在泰國曼谷參加本週舉行的IMF與世界銀行年會,討論全球經濟及金融體系的狀況。
IMF指出,高額債務負擔與債務到期後的再融資需求,正令債券市場“容易受到更頻繁的財政和通脹衝擊”。該機構上週已警告,全球公共債務接近第二次世界大戰以來的最高水平,並且即將超過全球中國生產總值(GDP)的100%。
IMF強調:“鑑於主權債券市場的基礎性重要性,影響可能很嚴重。”如果收益率大幅攀升,折現率上升將壓低各類資產的估值,其中包括人工智能相關資產;與此同時,作爲抵押品持有的政府債券也將面臨價值縮水的風險。
AI企業發債加劇資金競爭,槓桿交易暗藏平倉風險
人工智能產業的融資規模不斷擴大,也成爲IMF關注的債券市場風險來源。報告指出,AI企業正與各國政府爭奪投資者資金,相關借款的增長進一步加大了債券市場的壓力。
自2024年以來,超大規模企業在全球投資級債券發行總額中的佔比,已從不足1%升至10%。隨著全球AI基礎設施建設持續推進,Alphabet旗下谷歌(GOOGL/GOOG)、Meta Platforms(META)等科技巨頭、超大規模企業及AI實驗室今年已籌集數千億美元債務。
PIMCO非傳統策略首席投資官馬克·塞德納(Marc Seidner)表示:“與AI相關的發行,其中許多是較長期限的,已增長到足以與政府債券爭奪投資者資本的程度,即便它似乎並非收益率的主導驅動因素。”
除企業發債外,對沖基金持有的槓桿風險也可能放大市場波動。IMF援引美聯儲數據指出,對沖基金在美國國債市場中的佔比,已從2022年的約4%升至2025年的約9%,主要通過高度套利的交易策略實現。
其中,美國國債基差交易是值得關注的風險點。儘管對沖基金已部分平倉相關交易,回購市場也未出現明顯壓力,但IMF警告,剩餘槓桿仍使市場“容易受到無序平倉的影響”。
多數市場流動性穩定,日本債市表現例外
IMF表示,美國、歐洲和英國的流動性指標目前保持穩定,市場交易運行“一直有序”。不過,這並不意味著債券市場已擺脫風險,債務再融資壓力和槓桿頭寸仍可能在市場承壓時加劇波動。
日本的情況則有所不同。IMF指出,自日本結束收益率曲線控制政策以來,隨著債券收益率波動加劇,日本政府債券市場的流動性“持續惡化”。
面對不斷累積的債務風險,IMF敦促各國債務管理部門延長政府債務的平均期限。該機構警告,如果政府大規模以短期借款替代長期債務,可能進一步加重債務到期後的再融資壓力,放大市場對財政和通脹衝擊的敏感性。





