
油價與美債收益率罕見背離,債市博弈美聯儲政策失誤風險?
今年全球金融市場最重要的關聯之一,正在出現明顯鬆動。過去數月,國際油價上漲往往伴隨美國國債收益率走高,但近幾周這一規律逐漸失效。
上週,油價一度升至每桶110美元,10年期美債收益率卻大幅下行,創下自2月以來最大單週跌幅。週一,油價繼續走低,美債收益率反而回升。
這一變化令投資者重新審視油價、通脹、利率與經濟增長之間的關係:債券市場是否正在提前反映經濟放緩,還是此前過度悲觀的債券倉位正在推動反彈?
油價與債券收益率不再同步
此前,能源價格上漲通常會加劇通脹擔憂,推高市場對利率維持高位甚至進一步加息的預期,進而帶動美債收益率上行。今年以來,油價與美債收益率的聯動尤其明顯。
但這一關係從8月開始減弱。當時,即使油價在橫盤整理,美債收益率仍持續攀升;上週,兩者的走勢則明顯分化。胡塞武裝襲擊沙特一處機場,引發市場對全球能源供應進一步中斷的擔憂,國際油價短暫觸及每桶110美元,但債券收益率沒有隨之上漲,反而大幅下跌。
道瓊斯市場數據的分析顯示,油價與美債收益率之間的20日滾動相關係數急劇下降,觸及2024年末以來最低水平。納斯達克綜合指數(IXIC)的表現也出現反常:上週,美債收益率下降之際,納指同步走低。此前自8月中旬以來,即使收益率不斷上升,科技股仍大體延續上漲走勢。
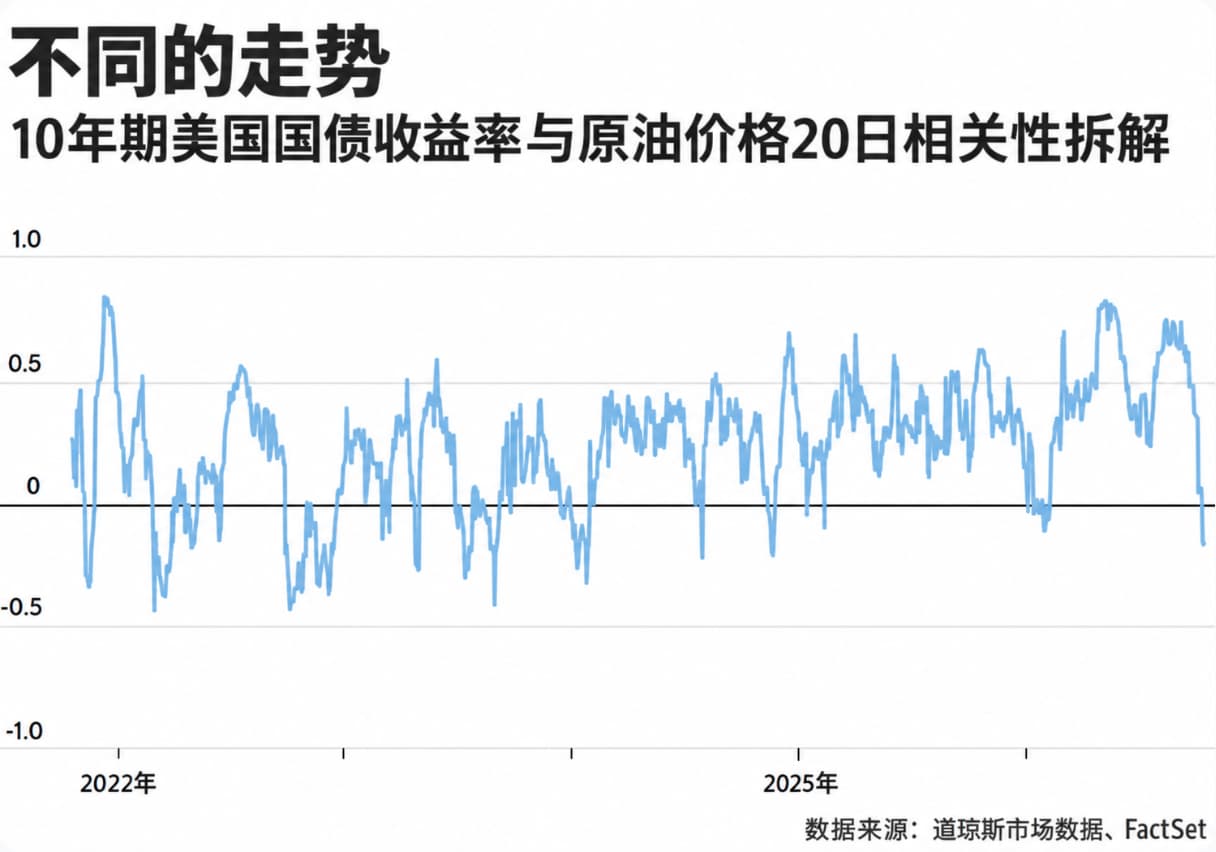
DataTrek Research聯合創始人尼古拉斯·科拉斯(Nicholas Colas)向《市場觀察》表示,9月下半月,市場中許多曾被視爲理所當然的關聯都出現了破裂。他預計,投資者可能還需要數週時間才能更清楚地判斷背後的驅動因素。
債券上漲,可能預示增長風險
對於美債收益率爲何在通脹數據偏熱時仍然下行,市場目前存在不同解釋。
RIA Advisors投資組合經理邁克爾·萊博維茨(Michael Lebowitz)認爲,半導體股及其他熱門人工智能相關股票近期遭遇明顯回調,可能表明部分投資者開始懷疑人工智能投資熱潮能否持續。
如果這一判斷成立,經濟增長前景可能比此前預期更脆弱。更高的借貸成本會增加新建數據中心的融資壓力,抑制相關投資,進而拖累經濟增長,同時緩解通脹壓力。美聯儲若繼續採取激進措施壓低物價,可能因此面臨政策過度收緊的風險。
萊博維茨認爲,這可能爲美聯儲再次出現政策失誤埋下伏筆。2022年,時任美聯儲主席傑羅姆·鮑威爾(Jerome Powell)曾因未能及時應對通脹上升而受到廣泛批評。
目前,官方經濟數據尚未顯示出明顯放緩跡象。但即使上週公佈的消費者價格指數(CPI)和生產者價格指數(PPI)高於預期,美債收益率仍然下跌,這可能意味著投資者正在重新評估未來經濟增長的強度。
萊博維茨提出疑問:債券市場是否正在提前察覺美聯儲可能犯下政策錯誤?上週的通脹數據是否會促使美聯儲考慮進一步加息,並最終導致政策收緊過度?
另一種解釋:空頭回補推動反彈
不過,債券上漲也未必意味著市場正在發出經濟預警。另一種可能是,投資者此前對債券過於悲觀,近期反彈主要來自倉位調整。
隨著美債收益率升至數十年來的高位,投機者已大舉押注債券價格繼續下跌。美國商品期貨交易委員會(CFTC)的數據顯示,債券市場此前積累了較多看空倉位。
科拉斯指出,上週之前,多項技術指標已顯示債券處於嚴重超賣狀態,而原油市場的交易情緒並沒有同樣極端。在這種情況下,即使沒有重大的基本面變化,債券價格也可能因爲空頭回補而上漲。
萊博維茨同樣認爲,債券市場一旦反彈,就可能觸發部分空頭平倉,進一步放大漲勢。
因此,當前最關鍵的問題並不是油價與美債收益率短期內是否重新恢復同步,而是這種背離究竟反映了經濟增長預期的變化,還是交易倉位和技術因素造成的暫時現象。投資者可能需要更多經濟數據與市場表現,才能判斷這輪變化是否意味著全球金融市場的定價邏輯正在發生更深層次的轉變。





