
SpaceX上市後第二份財報將至,特斯拉緊隨其後!市場盯上A
SpaceX(SPCX.O)與特斯拉(TSLA.O)將在本週連續公佈三季度財報,投資者將罕見地同時檢視馬斯克旗下兩家最具價值公司的經營狀況。
隨著兩家公司潛在合併的討論升溫,市場關注點已經從單純的季度業績延伸至一個更直接的問題:Starlink增長和特斯拉汽車業務產生的現金,能否支撐馬斯克不斷擴大的人工智能投資。
SpaceX將於本週二美股盤後公佈業績,特斯拉緊接著在週三美股收盤後發佈財報。Camelthorn Investments顧問肖恩·坎貝爾(Shawn Campbell)表示,對投資者而言,SpaceX最重要的指標是Starlink收入增長,而非發射次數;特斯拉則需要證明汽車業務利潤率能夠改善。
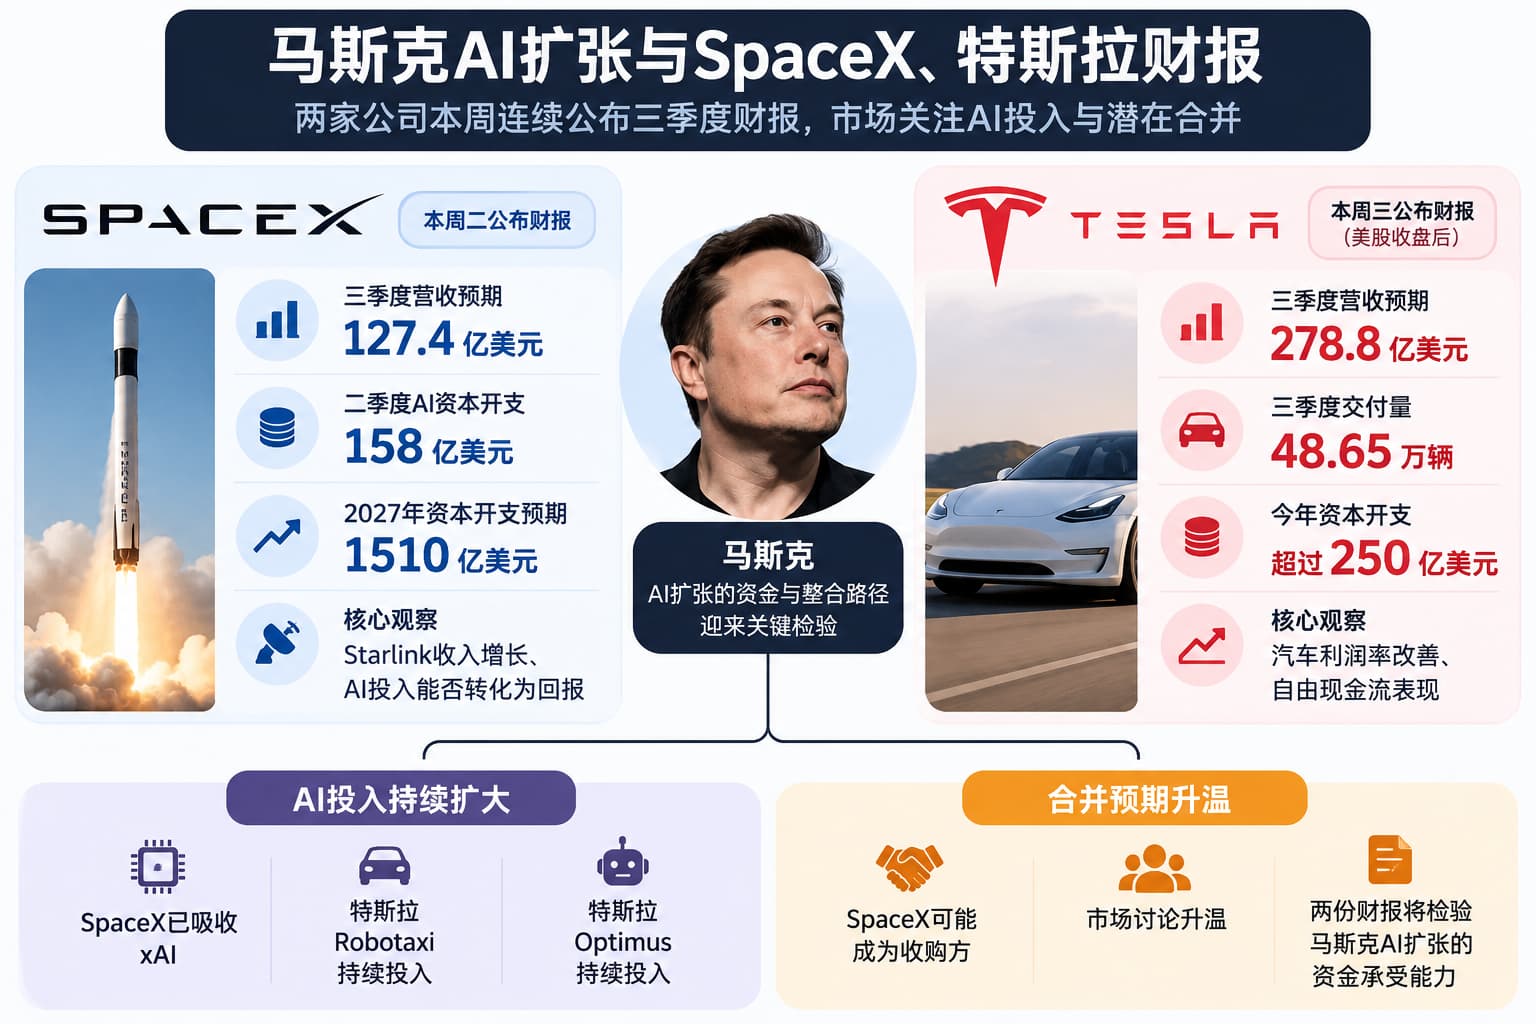
兩家公司合併的預期也使兩份財報的聯繫更加緊密。巴克萊上週提出,兩家公司之間的交易可能在特斯拉年度股東大會前宣佈,SpaceX作爲收購方的可能性更高。不過,SpaceX、特斯拉以及馬斯克均未正式承諾推進相關交易。
特斯拉本週一表示,今年年度股東大會將於12月3日舉行。巴克萊估算,如果交易採用全股票形式,馬斯克可能持有合併後公司約37%的股權,並掌握約56%的投票權。
坎貝爾認爲,由SpaceX收購特斯拉的交易結構相對容易處理,其中一個因素是可以更獨立地安排特斯拉中國業務。不過,這一判斷目前仍屬於市場分析,並非兩家公司已經確定的方案。
SpaceX人工智能資本開支急劇擴大
SpaceX此次只是在上市後第二次公佈財報。根據LSEG彙總的數據,分析師預計公司三季度收入約127.4億美元,每股收益約14美分。
第二季度,SpaceX收入爲78億美元,淨虧損5.41億美元,人工智能相關資本支出已經達到158億美元。隨著公司將越來越多資金投入AI基礎設施,市場將重點觀察這些投入是否開始轉化爲收入。
Evercore ISI預計,SpaceX到2026年底的年化收入運行率可能達到約1040億美元,其中人工智能業務將貢獻主要增量。該機構同時估算,SpaceX 2027年資本支出可能進一步升至約1510億美元。
Starlink仍是SpaceX重要的現金流和增長來源。第二季度,包括Starlink在內的連接業務收入同比增長66%,達到43億美元。
SpaceX還在10月8日同意以約80億美元從Grain Management購買800 MHz頻譜。這筆交易仍需美國聯邦通信委員會批準,相關頻譜將支持Starlink Mobile業務擴張。
SpaceX今年6月上市,目前股價仍高於135美元的IPO發行價,但已經明顯低於上市後的峯值。公司此前在2月吸收馬斯克旗下xAI,使SpaceX的資本支出和業務結構進一步向人工智能傾斜。
特斯拉汽車利潤與自由現金流承壓
與SpaceX相比,特斯拉麪對的考驗更多集中在現有業務盈利能力。分析師預計公司三季度收入約278.8億美元,調整後每股收益約43美分,低於去年同期的50美分。
特斯拉今年汽車交付量有望自2023年以來首次恢復全年增長。公司三季度交付486532輛汽車,高於分析師此前預期,但汽車銷量改善能否帶來更高利潤率,仍是本次財報的重要觀察指標。
第二季度,特斯拉利潤明顯低於預期,自由現金流爲負11億美元,兩年多來首次跌至負值。公司已經表示,今年資本支出將超過250億美元,而分析師預計三季度自由現金流可能進一步降至負49.2億美元。
特斯拉股價今年以來累計下跌約17%。相比短期汽車銷量,華爾街近年來更多將Robotaxi和Optimus人形機器人作爲評估公司長期增長的重要變量。這些項目被視爲潛在高利潤業務,但目前規模仍然有限,特斯拉絕大部分收入依然來自汽車業務。
Robotaxi業務目前無論車輛數量還是運營規模都明顯小於Waymo,特斯拉則計劃未來幾年擴大自動駕駛出租車部署範圍。
馬斯克旗下公司之間的技術交叉也在增加。特斯拉上週四發佈新一代Roadster跑車,計劃於2028年投產,並在得州SpaceX測試場地展示利用火箭技術完成跳躍和空中翻轉的能力。
REX Financial研究主管比爾·伯明翰(Bill Birmingham)認爲,這次展示強化了汽車與火箭技術融合的想像空間,也爲潛在合併提供了一種工程效率層面的敘事。他認爲,在特斯拉年度股東大會前進行這場發佈具有明顯的時間意義。
目前SpaceX的收入來源包括火箭發射、Starlink和人工智能算力,特斯拉主要依靠汽車和儲能業務,兩家公司的經營模式仍存在明顯差異。但隨著SpaceX吸收xAI、雙方資本開支持續流向人工智能,兩家公司在資金需求和技術投入上的交集正在擴大。





