
摩根士丹利:通脹預期未脫錨,美債究竟在慌什麼?
近期美國國債市場經歷劇烈拉鋸,但與表面的名義收益率大幅起伏不同,衡量市場長期通脹預期的核心指標卻展現出異乎尋常的平靜。美國五年期與十年期盈虧平衡通脹率近期始終徘徊在2.4%附近,與年初基本持平。
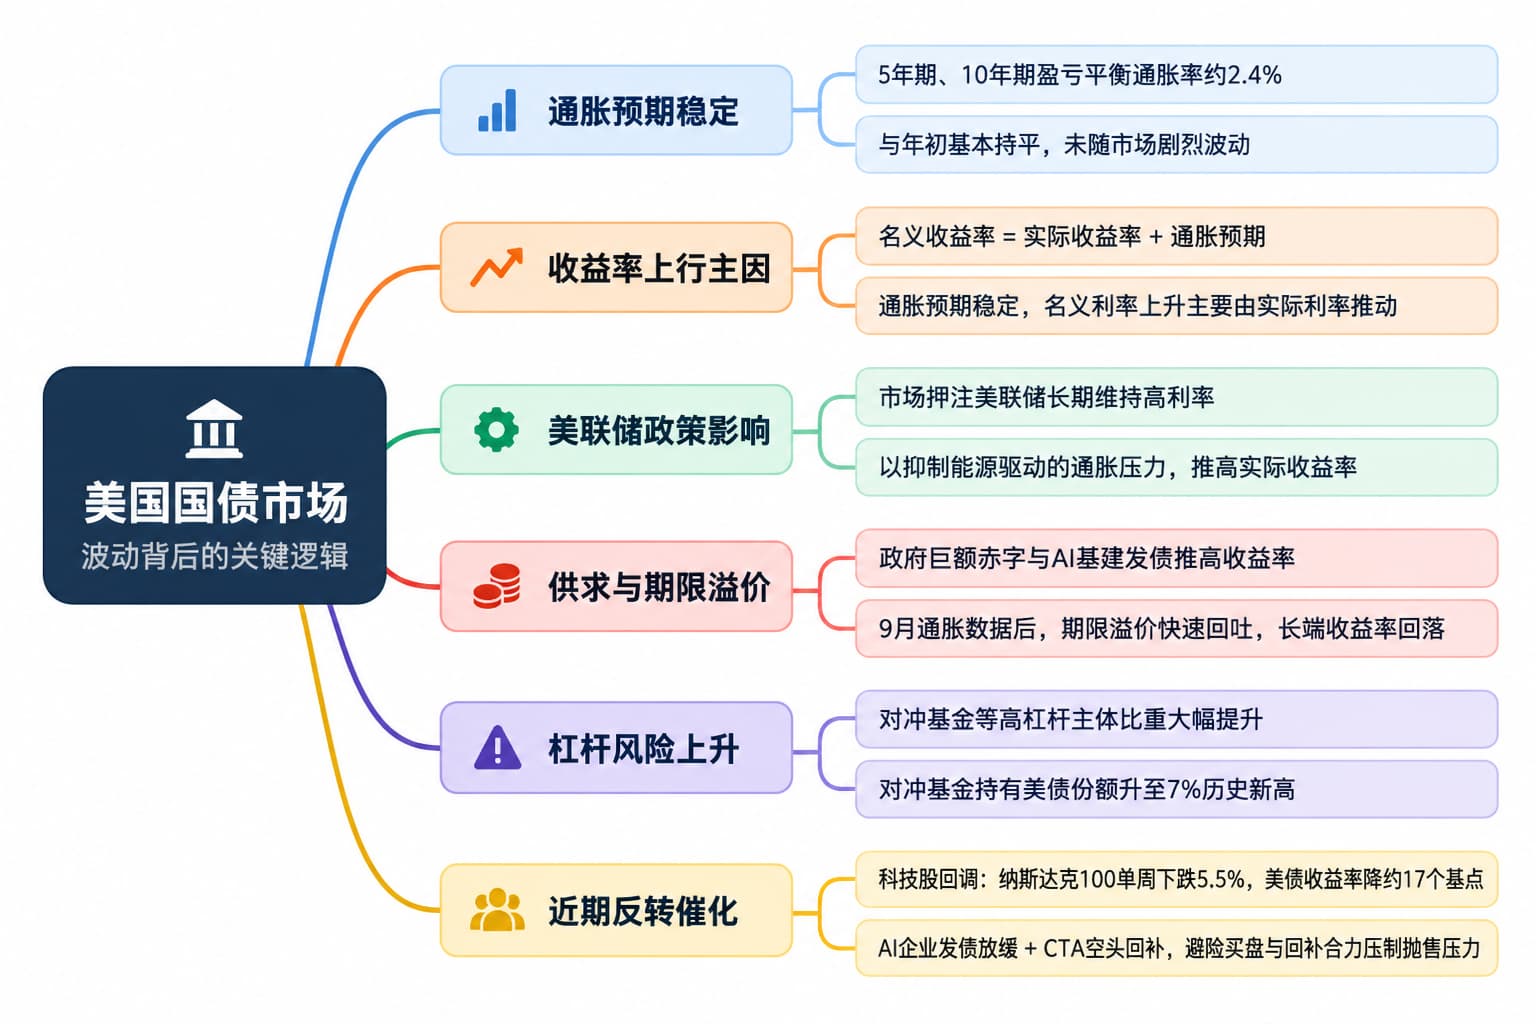
按照收益率分解模型,名義收益率等於實際收益率與盈虧平衡通脹率之和。在盈虧平衡通脹率保持穩定的情況下,此前名義利率的攀升幾乎完全由實際利率拉動。
對此,摩根士丹利利率團隊負責人馬修·霍恩巴赫(Matthew Hornbach)給出瞭解讀,市場維持低盈虧平衡通脹率並非出於對宏觀基本面好轉的單純樂觀,而是投資者押注美聯儲將長期維持具有限制性的高政策利率,以強硬手段壓制能源驅動的物價壓力,進而推高了實際收益率。
除了貨幣政策的無形之手,債券供求關係與期限溢價的起伏同樣主導了本輪行情的反轉。此前美債收益率衝高,在很大程度上由政府鉅額赤字以及科技巨頭爲AI基建大舉發債所致。
瑞穗證券在最新的策略報告中分析稱,在9月通脹數據發佈後,長端收益率呈現衝高回落態勢,即使隨後美股出現反彈拉昇,美債收益率也並未重新走高,這標誌著自8月以來支撐長債收益率的“期限溢價”正在快速回吐。
海外監管層也對債市背後的結構性脆弱性表達了擔憂。英國央行負責金融穩定事務的副行長薩拉·布里登(Sarah Breeden)警示,全球主權債市場中對沖基金等高槓桿主體的比重大幅提升,局部震盪極易被槓桿放大。
美國金融研究辦公室數據同樣印證了這一隱患,對沖基金目前持有的美債份額已觸及7%的歷史新高。
近期科技股的深幅回調則成爲了空頭踩踏的催化劑。彭博社統計顯示,在納斯達克100指數單週下跌5.5%的避險情緒刺激下,十年期美債收益率驟降約17個基點。
法國外貿銀行北美利率策略主管約翰·布里格斯(John Briggs)分析認爲,AI相關企業發債放緩顯著減輕了長債市場的資金分流壓力,疊加趨勢跟蹤策略資金(CTA)被動回補前期累積的極端空頭頭寸,避險買盤與空頭回補形成了合力,暫時全面壓制了債市的拋售壓力。





