
曾豪賭鋁市的交易員殺回來了!這次盯上銅
曾因大手筆鋁交易而在金屬市場引發關注的交易員桑尼·麥克內斯(Sonny McNess),正將目光轉向銅市場。
據知情人士透露,近期他通過所在的Hartree Partners LP大舉買入倫敦金屬交易所(LME)10月交割銅合約,同時做空11月期貨,押注短期銅供應趨緊帶來的交易機會。
這一佈局正值美國銅關稅政策前景仍不明朗之際。市場擔心,如果美國總統唐納德·特朗普(Donald Trump)宣佈對精煉銅徵收進口關稅,銅流向美國的趨勢可能進一步加劇其他地區的供應壓力,推動近月合約價格走高。
近月銅合約價差劇烈波動
知情人士表示,Hartree建立的10月交割銅合約頭寸,是近期市場上規模最大的同類倉位之一。由於交易涉及商業敏感信息,這些人士要求不具名。麥克內斯拒絕置評,Hartree發言人也未作回應。
這筆交易的核心,是押注銅市場短期供應趨緊。麥克內斯買入即將交割的10月合約,同時做空11月合約。如果近月銅供應出現緊張,10月合約相對於11月合約的價格可能走高,相關頭寸便有望獲利。
臨近10月合約到期時,10月與11月銅合約之間的價差出現劇烈波動。10月合約一度較11月合約高出每噸91.99美元,形成所謂的“現貨溢價”(Backwardation),即近期交割的金屬價格高於遠期合約。這種價格結構通常反映市場對短期供應的需求較爲迫切。
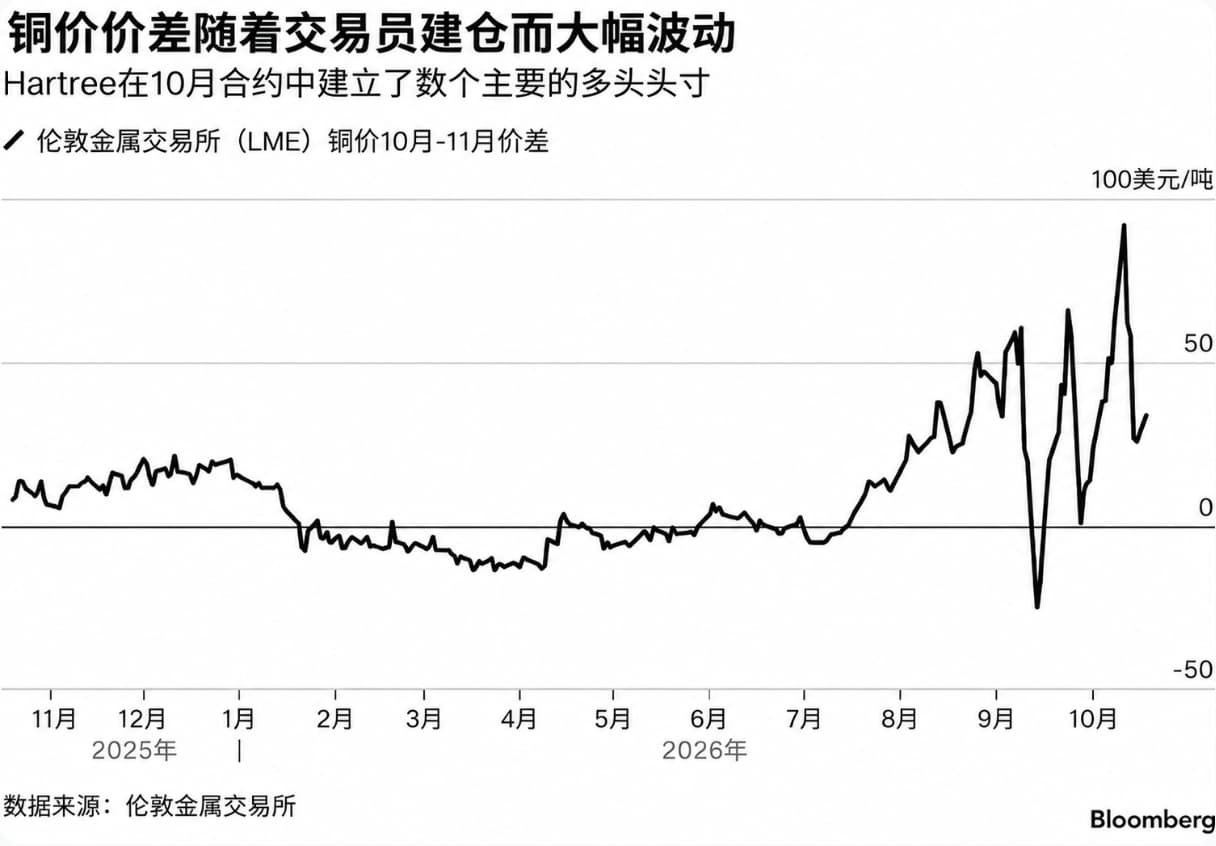
不過,Hartree並非唯一押注近月供應趨緊的交易商。LME數據顯示,10月合約上還有兩筆規模較小的類似頭寸;與此同時,一名身份未公開的交易員則持有大量11月交割銅合約多頭倉位。
這些大額頭寸與價差波動,已成爲業內人士在倫敦參加LME Week期間討論的話題。該活動彙集金屬生產商、貿易商及其他市場參與者,涉及合約談判、行業研討等多項議程。
美國關稅預期改變銅流向
特朗普是否對精煉銅徵收關稅,是當前銅市場最重要的不確定因素之一。
自5月以來,LME全球倉儲網絡中的銅庫存大幅下降。此前,貿易商爲應對美國可能出臺的進口關稅,將大量銅運往美國,改變了全球銅的區域分佈。與此同時,中國進口需求回升,也令銅市場供應進一步收緊。
庫存減少已多次推高近月銅的溢價。今年8月,LME現貨銅價格一度較三個月期貨高出每噸545美元,出現交易所歷史上規模最大的供應緊張行情之一。
如果美國最終宣佈徵收關稅,貿易商可能通過買入臨近交割的LME銅合約、從交易所倉庫提取銅,再在新關稅實施後將金屬交付至紐約商品交易所(Comex)期貨合約,藉此獲取利潤。由於LME部分銅庫存位於美國倉庫,這種操作路徑爲貿易商提供了潛在的套利機會。
但關稅遲遲沒有明確消息,也令部分交易員開始懷疑特朗普政府是否會真正推進相關措施。如果最終沒有關稅,圍繞政策預期建立的交易頭寸可能面臨價格回落風險。
因此,當前銅價不僅受到實際庫存和消費需求影響,也高度取決於政策預期能否兌現。對於近月合約而言,關稅消息可能迅速改變金屬流向及市場對短期供應的判斷。
大額頭寸再度引發交易規則關注
麥克內斯在金屬交易圈頗具知名度,過去在摩根大通和Mercuria Energy Group任職期間,主要專注於鋁交易。他曾建立規模龐大的鋁市場頭寸,並在去年通過Mercuria參與的交易引發LME關注,促使交易所調整相關規則。
此後,LME推出近月借貸規則:當交易員持有的頭寸超過交易所倉庫中可即時供應的庫存時,必須以零成本出借超出部分的頭寸。這項措施旨在緩解大型倉位對近月定價的影響。
LME發言人表示,交易所已設有多項機制,以防止大型或佔據主導地位的頭寸對價格產生不當影響,包括近月借貸規則、每日頭寸報告及責任限額等。交易所還會定期要求市場參與者提供更多頭寸管理信息,並有權要求其採取適當措施管理倉位。
這並不意味著大額期貨頭寸本身就屬異常。交易員在期貨和交易所庫存之間建立大型倉位並不少見,關鍵在於相關頭寸是否會放大短期供應壓力,進而影響價格形成。
麥克內斯此次將交易重點從鋁轉向銅,再度凸顯大型貿易商對近月供應、區域庫存分佈及政策變化的敏感度。在關稅前景仍不明朗、交易所庫存趨緊的背景下,銅市場的短期波動可能繼續受到大型頭寸與政策消息的共同影響。





