
特斯拉週三美股盤後公佈財報,市場聚焦Robotaxi進展、利
特斯拉(TSLA.O)將於週三美股收盤後公佈第三季度業績。相比單季營收和利潤,投資者當前更關注Robotaxi業務擴張速度、自動駕駛進展,以及公司持續上升的資本開支。
就在財報發佈前一天,特斯拉首席執行官埃隆·馬斯克(Elon Musk)確認,特斯拉與SpaceX均已成立由獨立董事組成的特別委員會,研究兩家公司潛在合併的可能性,進一步增加了這份財報的關注度。
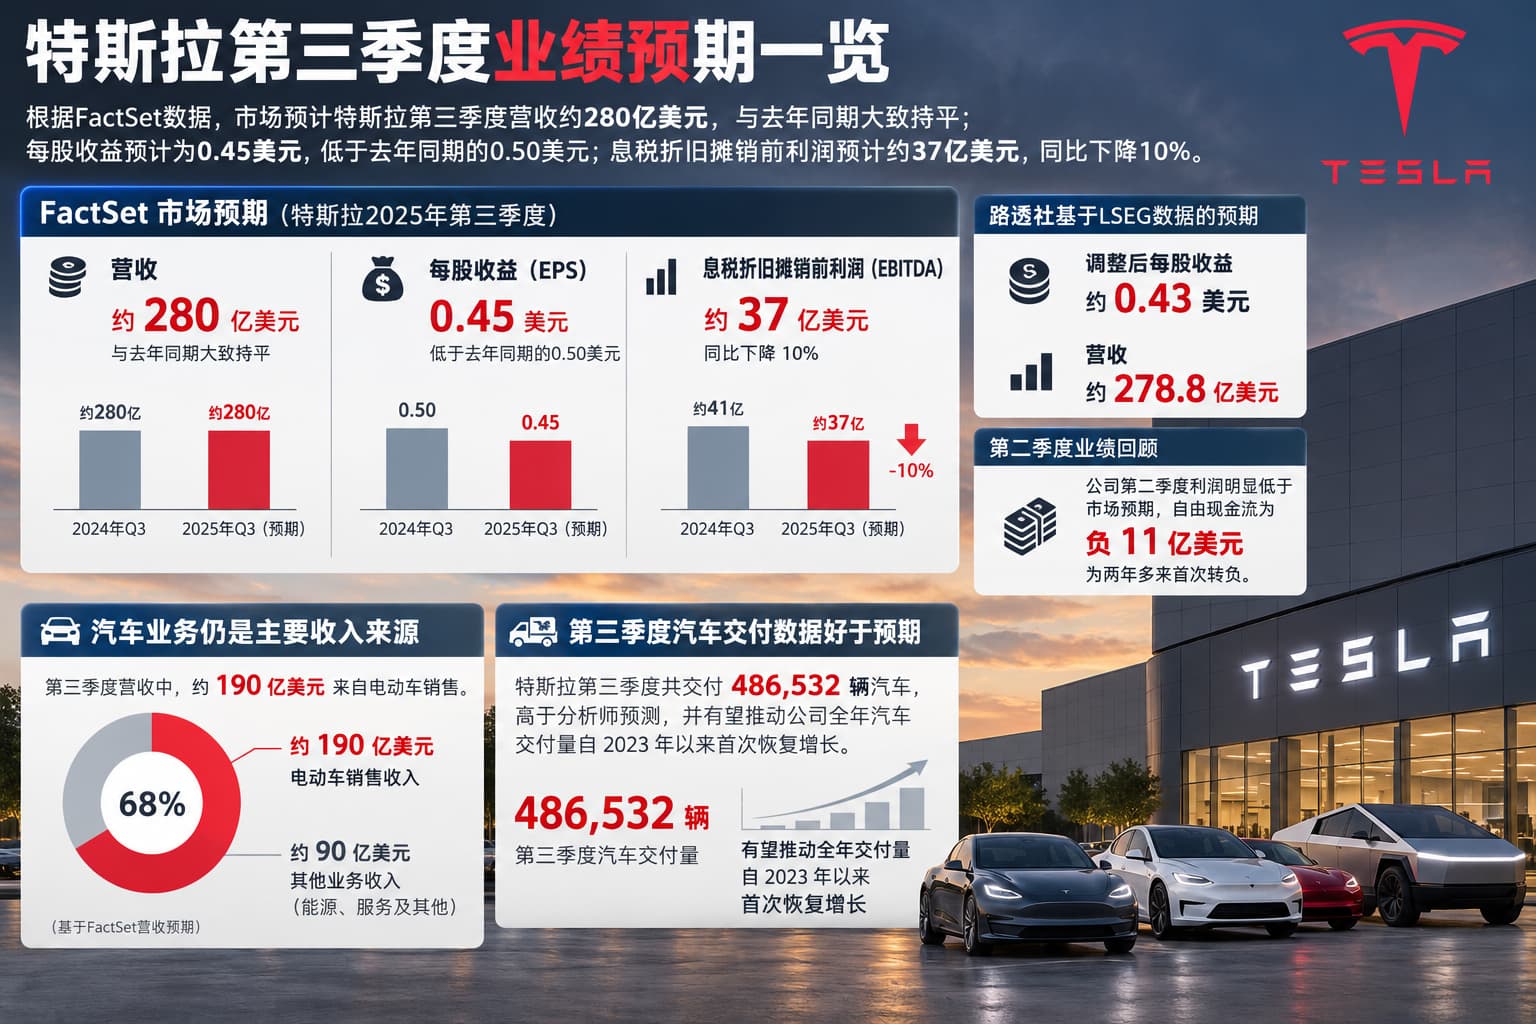
根據FactSet數據,市場預計特斯拉第三季度營收約280億美元,與去年同期大致持平,其中約190億美元來自電動車銷售;每股收益預計爲0.45美元,低於去年同期的0.50美元。息稅折舊攤銷前利潤預計約37億美元,同比下降10%。
路透社基於LSEG數據給出的預期略低,市場預計特斯拉調整後每股收益約0.43美元,營收約278.8億美元。公司第二季度利潤曾明顯低於市場預期,自由現金流爲負11億美元,爲兩年多來首次轉負。
汽車業務仍然是特斯拉主要收入來源,但三季度交付數據好於此前預期。特斯拉第三季度共交付486532輛汽車,高於分析師預測,並有望推動公司全年汽車交付量自2023年以來首次恢復增長。
市場接下來關注的重點之一,是較強交付能否轉化爲汽車業務利潤率改善。
Robotaxi擴張成爲核心觀察指標
Robotaxi已成爲此次財報中最受關注的業務之一。特斯拉上個月開始在得克薩斯州奧斯汀的網約車服務中投入Cybercab,目前已向得州機動車管理部門登記接近350輛Cybercab。
衆包網站RobotaxiTracker數據顯示,其中約187輛已經在奧斯汀投入運營,佔特斯拉當地車隊約一半,而業務啓動時投入數量只有數十輛。
奧本海默分析師科林·魯施(Colin Rusch)團隊認爲,特斯拉接下來的關鍵測試,是在車隊規模持續擴大時,能否繼續擴大無人監督駕駛服務,同時維持系統表現。
特斯拉目前還使用Model Y在美國六個城市提供不同程度的自動駕駛網約車服務,並在舊金山通過安全駕駛員監督運營。公司已經獲準在拉斯維加斯部署車輛,並取得鳳凰城測試許可。不過不同城市的業務規模差異明顯,距離形成大規模商業化收入仍有距離。
投資者同時等待管理層更新Full Self-Driving軟件和Optimus人形機器人進度。Optimus今年以來公開展示有限,馬斯克此前計劃在2026年進行的一次演示已經推遲。Robotaxi和Optimus仍是支撐特斯拉長期估值的重要業務預期。
超250億美元資本開支考驗現金流
財報中的另一項關鍵數字是資本開支。特斯拉此前表示,今年資本支出將超過250億美元,預計創公司歷史紀錄,資金主要投向Robotaxi、人形機器人以及相關基礎設施建設。
公司首席財務官維巴夫·塔內賈(Vaibhav Taneja)此前表示,未來兩到三年資本開支仍將繼續增長。
特斯拉上個月還獲得約300億美元信貸和貸款額度。按照路透社整理的分析師預測,公司第三季度自由現金流可能爲負49.2億美元。如果最終數據接近這一水平,市場對未來投資規模、融資需求以及現金流恢復時間的關注可能進一步上升。
今年以來特斯拉股價累計下跌約17%。其估值長期建立在自動駕駛、Robotaxi和人形機器人等業務未來增長潛力之上,因此資本開支本身並非唯一問題,投資者更關注鉅額投入能否逐漸轉化爲可驗證的業務規模和盈利能力。
SpaceX合併討論爲財報增添新變量
特斯拉財報發佈前,馬斯克在SpaceX第三季度財報電話會上確認,兩家公司已經分別成立特別委員會討論潛在合併。由於馬斯克同時擔任兩家公司首席執行官並持有大量股份,他表示自己因利益衝突不會直接參與特別委員會談判。
馬斯克稱,兩家公司目前尚未就任何交易條款達成協議,合併也沒有確定性,但他認爲兩家公司結合“有很多合理之處”。SpaceX已在今年2月吸收xAI,特斯拉與SpaceX之間也存在多項業務合作,包括Roadster以及芯片製造項目Terafab。
SpaceX週二公佈的三季度業績進一步強化了市場對馬斯克旗下企業AI投資的關注。其包含雲計算、X和Grok Bot等業務的SI部門第三季度收入接近三倍增長至75.6億美元,並由第二季度12.6億美元營業虧損轉爲4.31億美元營業利潤。SpaceX股價盤後一度上漲近7%。
對於特斯拉而言,週三財報仍將首先回答自身經營問題:汽車利潤率能否改善,Robotaxi能否繼續擴大無人運營規模,以及超過250億美元的年度資本投入將如何影響現金流。
潛在SpaceX合併討論則爲這份財報增加了新的變量,馬斯克在電話會上如何回應合併、AI支出和長期資本需求,也將成爲市場關注重點。





