
霍爾木茲危機引爆“第二輪油價衝擊”!全球原油運輸成本從每桶3
全球原油市場正面臨一輪不同於傳統供應衝擊的價格壓力。過去,交易員通常將布倫特原油價格視爲衡量全球石油市場緊張程度的核心指標,但霍爾木茲海峽危機正在改變這一邏輯:原油能否順利運抵煉油廠,以及運輸需要付出多少成本,正變得與原油本身的價格同樣重要。
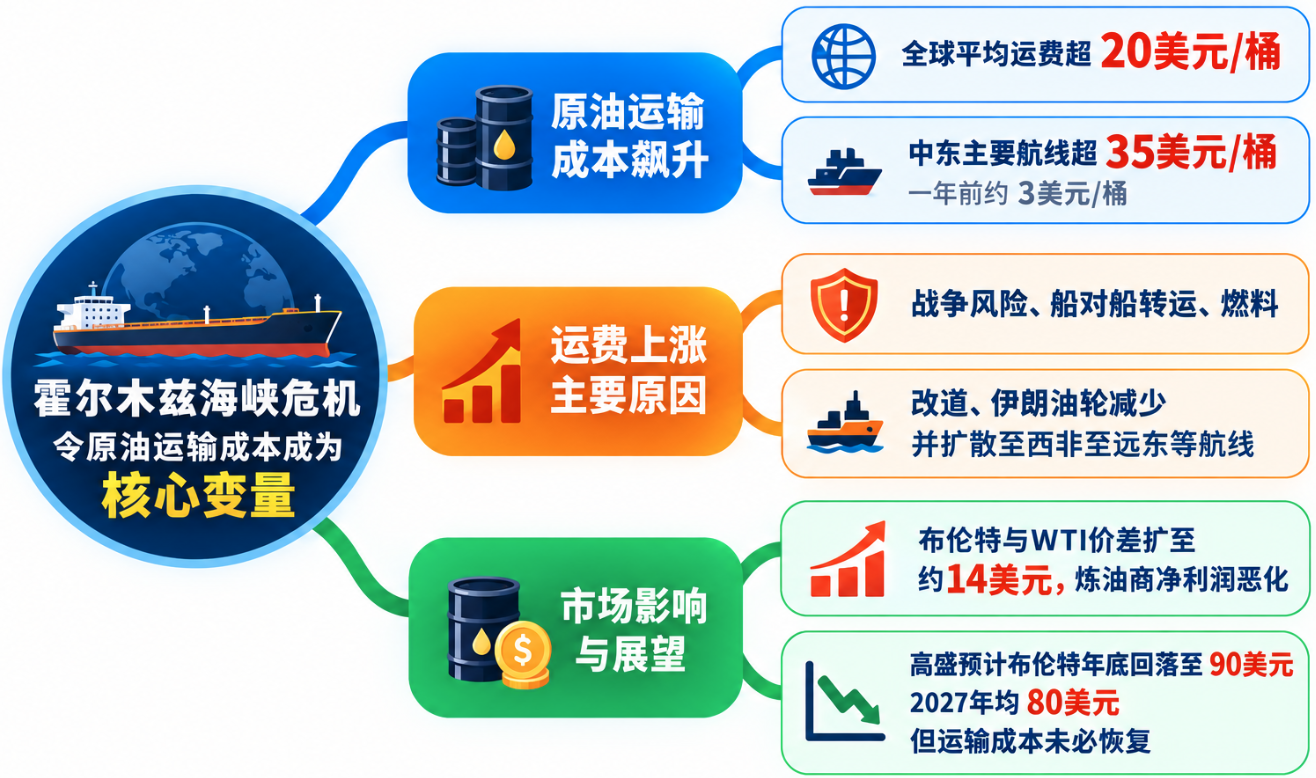
高盛分析師格里格斯比(Yulia Zhestkova Grigsby)在最新發布的《石油分析師報告》中指出,全球原油平均運輸成本近期已升至每桶20美元以上,而一年前約爲每桶3美元。中東主要航線的運費則已超過每桶35美元。
這意味著,即使原油基準價格沒有明顯上漲,煉油商實際採購原料時承擔的成本也可能大幅增加。布倫特原油和WTI原油的報價通常採用船上交貨(FOB)口徑,並不自動包含將原油運抵目的地所需的運輸費用。
因此,決定煉油商實際成本的因素,已不再只是原油報價。航線是否安全、油輪是否充足、運輸時間是否延長,以及保險費用是否上升,都可能顯著改變一桶原油的最終成本。
全球原油運費暴漲,霍爾木茲衝擊擴散至其他航線
高盛將過去一年全球原油運輸成本的上漲拆分爲五個主要因素,顯示此次衝擊已經超出霍爾木茲海峽本身。
其中,穿越霍爾木茲海峽的戰爭風險溢價貢獻約每桶7美元;船對船轉運增加約4美元;船用燃料成本上漲增加約4美元;油輪調度效率下降和航線改道增加約3美元;伊朗油輪可用數量減少,則解釋了剩餘約2美元。
這組估算顯示,運輸成本上漲並非單純由危險航道的保險費用推動,而是多種因素疊加的結果。
爲了避開風險或抓住更高的運輸收益,油輪不斷調整航線。船對船轉運又延長了船舶被佔用的時間,燃料價格上漲則進一步推高船隊運營成本。即使與波斯灣沒有直接業務往來的航運企業,也需要花費更多資金爭奪有限的可用運力。
高盛估計,在任一給定時點,波斯灣和阿曼灣附近運營的油輪中,約有六分之一正在進行船對船轉運。
這些操作將部分超大型原油運輸船的平均往返航程延長至約23天,而通常通過霍爾木茲海峽完成的一趟常規航程,往返時間約爲10天。
與此同時,目前全球約一半的超大型原油運輸船(VLCC)處於空載航行狀態,這一比例比去年高出4個百分點。
運費高企與大量油輪空載航行看似矛盾,實際上反映出全球船隊的分佈與需求存在錯配。部分油輪停留在不合適的地點,部分船舶被船對船轉運長期佔用,還有一些不得不繞行。即使船舶總量沒有減少,真正能夠及時爲煉油商提供運輸服務的運力仍可能不足。
長距離航線受到的衝擊尤其明顯。高盛發現,過去一年,從西非運往遠東亞洲的原油運輸成本每桶上漲了40多美元。
這也解釋了爲什麼霍爾木茲海峽的供應中斷,會影響與中東沒有直接聯繫的原油貿易。全球油輪運力本就相互關聯,當大量船舶被高利潤或高風險航線吸引,其他地區的出口商和煉油商也必須承擔更高的運輸成本。
高盛預計,隨著中東產油國逐步調整生產,布倫特原油價格將在今年年底前回落至每桶90美元左右,並在2027年平均達到每桶80美元。但這一基準預測並不意味著運輸成本也會同步恢復正常。
如果原油出口仍依賴複雜的轉運安排,而間歇性襲擊又阻止保險成本回落,那麼即使布倫特油價下跌,運抵煉油廠的原油仍可能相當昂貴。
地理位置決定原油競爭力,區域價差持續擴大
運輸成本的變化正在重塑全球原油貿易。距離主要煉油市場較遠的生產商,需要通過降價彌補買家承擔的額外運費;靠近主要客戶或擁有更便捷運輸路線的供應商,則可能獲得相對優勢。
高盛特別指出,布倫特與WTI原油之間的價差擴大,是這一變化的明顯表現。
近期,兩者價差已達到每桶約14美元,而更常見的水平約爲5美元。美國原油生產商爲了維持對歐洲的出口競爭力,需要調整報價,以彌補運輸費用上漲帶來的壓力。
中東原油也面臨類似問題,尤其是那些需要從波斯灣內部裝船、再穿越霍爾木茲海峽的品種。生產商和貿易商不僅要承擔更高的運費,還需要考慮襲擊風險以及運輸安排中斷的可能性。
因此,決定原油競爭力的因素正在發生變化。原油品質和開採成本仍然重要,但生產商能否以合理成本將原油送進煉油體系,也越來越關鍵。
理論上,套利交易可以推動不同地區的價格差異逐漸收窄。但當運輸、保險和調度成本高到足以抵消價差帶來的收益時,價格錯位就可能持續存在。
對原油交易商而言,這意味著市場機會越來越多地體現在不同品種之間的相對價值,而不只是押注布倫特原油的絕對價格漲跌。
煉油商承受雙重擠壓,成品油價格可能更難回落
運輸成本上漲最終會傳導至煉油環節。煉油商需要在自行承擔更高的原料運輸成本、尋找替代供應來源,以及將成本轉嫁給汽油、柴油和其他石油產品買家之間作出選擇。
高盛認爲,亞洲煉油商尤其容易受到衝擊,因爲該地區高度依賴從遠距離產油地區進口原油。
即使找到替代供應來源,煉油商也不一定能輕易降低成本。煉油廠通常圍繞特定原油品質設計和建設,更換原料可能影響成品油收率和生產操作。看似價格更便宜的替代原油,在計入運輸成本和加工要求後,未必更劃算。
煉油商還面臨成本轉嫁方面的限制。多個經濟體對零售燃油價格實行監管,也限制了煉油企業將新增成本全部轉嫁給消費者的能力。
高盛發現,儘管煉油毛利仍處於較高水平,但扣除運輸、能源、監管和其他運營開支後,煉油淨利潤率已經大幅惡化。
歐洲煉油商已開始減少原油進口和加工量。亞洲煉油設施也似乎正在接近一個臨界點:如果運輸成本繼續上漲,煉油商將越來越難以承受額外負擔。
這使得當前的能源衝擊呈現出一個值得警惕的特點:原油生產商獲得的價格可能受到運輸成本擠壓,但消費者購買成品油時支付的價格卻可能繼續上漲。
如果煉油廠因原料成本過高而削減加工量,汽油、柴油和航空燃油的供應可能隨之減少,進一步推高成品油價格。原油運輸受阻不僅會壓低部分生產商的實際收入,還可能通過煉油環節加劇終端能源價格壓力。
對於希望能源通脹順利回落的央行而言,這將增加判斷通脹走勢的難度。即使原油基準價格下跌,只要運輸費用和煉油成本持續偏高,消費者感受到的能源價格壓力就可能延續。
接下來,有幾個變化值得關注:全球油輪運費是否持續回落,不同原油品種之間的價差能否收窄,以及亞洲煉油廠的加工量能否企穩。如果運輸成本下降、區域價差縮小,且煉油商恢復正常生產,才更有可能表明供應鏈正在真正修復。
相反,如果布倫特油價下跌,但煉油商仍難以低成本獲得原料,汽油和柴油價格就可能繼續承壓。
這種“第二輪油價衝擊”的關鍵,並不只是油田能否恢復生產,而是全球石油運輸體系能否重新獲得足夠的效率和運力。對於消費者、煉油企業和政策制定者而言,原油從油田運抵最終市場的成本,正成爲不可忽視的能源價格變量。





