
從硅谷雲巨頭到法國財政崩潰,全球債市壓力難言結束!
全球信用市場正在出現兩條看似無關、實則受到同一資金環境影響的壓力線:一邊是AI基礎設施建設帶來的鉅額融資需求,另一邊是法國不斷惡化的財政與政治不確定性。兩類資產的信用違約掉期(CDS)近期均明顯走闊,投資者開始要求更高補償才能繼續爲企業擴張和政府債務融資。
這並不意味著AI企業與法國政府面臨相同程度的違約風險。更值得關注的是,市場正在重新評估“高槓桿、長期回報、持續融資”這套模式在高利率環境下還能承受多大壓力。
AI融資從估值爭議轉向信用風險
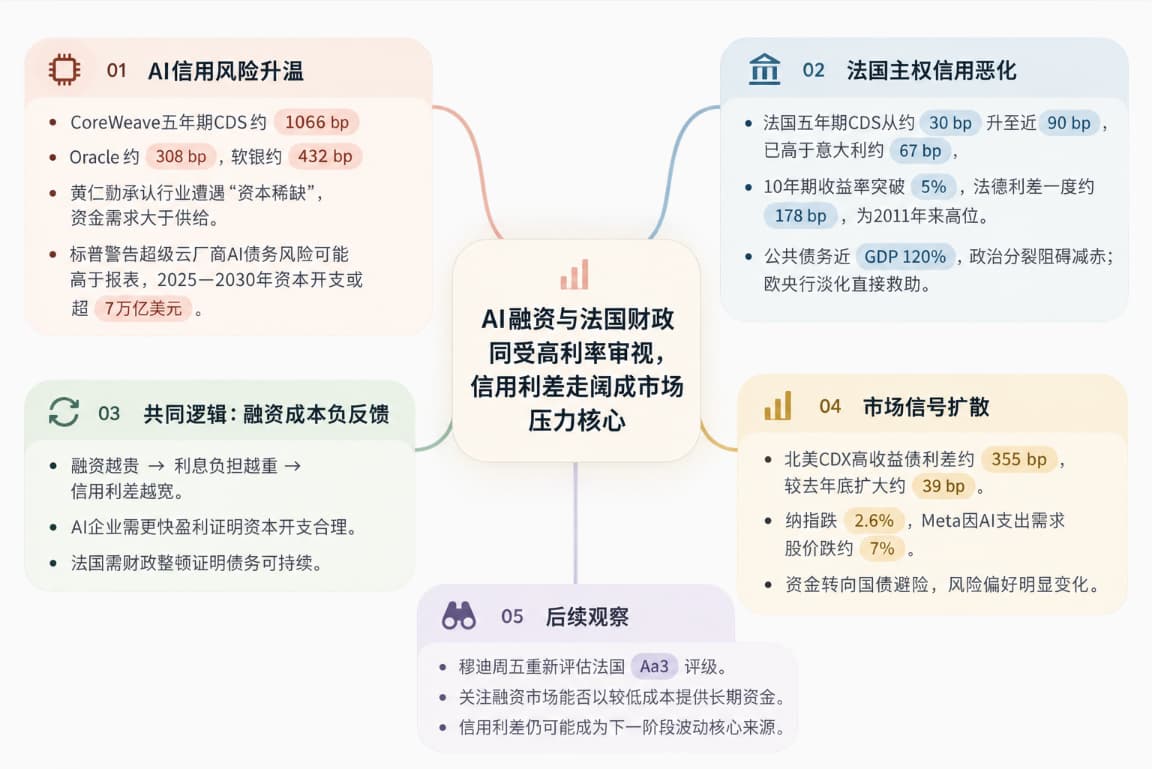
AI領域最明顯的變化出現在債券和CDS市場。FactSet數據顯示,CoreWeave五年期CDS利差截至週三升至約1066個基點,意味著投資者爲其債務購買違約保護的成本已經達到極高水平。Oracle同期CDS利差升至約308個基點,年初僅約141個基點;軟銀則升至約432個基點,接近四年來高位。
這些公司分別處於AI雲計算、數據中心和資本投資鏈條的核心位置,但共同特點是需要持續投入鉅額資本。
英偉達首席執行官黃仁勳本週稱,“新雲”企業的需求依然極其強勁,但同時承認行業正在遭遇“資本稀缺”:對資金的需求明顯大於現有資金供給。
這正成爲AI交易的新矛盾。市場此前主要討論AI收入能否兌現高估值,如今問題已經進一步延伸至——企業能否以可接受的成本不斷融到足夠的錢。
標普全球本週警告,包括亞馬遜、微軟、Alphabet、Oracle、Meta和SpaceX等大型科技企業在內的超級雲廠商,實際承擔的AI相關債務風險可能高於公開報表顯示的水平。
標普預計,2025年至2030年主要超級雲廠商AI資本開支可能累計超過7萬億美元。評級機構目前並未認爲大型科技公司的信用評級普遍面臨立即下調,但判斷越來越取決於未來AI收入能否覆蓋今天快速增長的資本成本。
法國信用保護成本已經超過意大利
另一端的壓力來自法國。法國五年期主權CDS利差從年初約30個基點升至週三接近90個基點,已經高於意大利約67個基點的水平。與此同時,法國10年期國債收益率突破5%,法國與德國同期國債利差也一度擴大至160個基點以上。
市場擔憂主要集中在兩個問題:法國公共債務已經接近GDP的120%,財政赤字長期居高不下;與此同時,中國政治分裂使削減赤字越來越困難。
歐洲央行此前已經明確淡化直接救助法國債市的預期。行長拉加德表示,法國問題的“首要解決方案在中國”,需要通過財政政策處理。這意味著,如果當前收益率上升主要反映法國自身財政基本面,而非無序市場失靈,巴黎很難簡單依靠歐洲央行壓低融資成本。
法國還面臨新的評級節點。穆迪計劃在週五重新評估法國Aa3主權評級。在債券收益率和CDS利差已經大幅走高的情況下,評級機構如何評價法國財政整頓能力,將成爲市場下一輪定價的重要依據。
真正的風險是融資成本形成負反饋
AI債務和法國國債本質上不是同一種資產,但當前市場正在用類似的邏輯重新審視它們:未來現金流或財政收入,能否承擔越來越高的融資成本。
對於AI企業,如果債券收益率繼續上漲,建設數據中心的資本成本會進一步提高;更高利息支出又意味著需要AI業務更快產生利潤,才能證明此前資本開支合理。一旦盈利兌現速度低於預期,投資者可能進一步提高融資價格,形成“融資更貴—現金流更差—信用利差更寬”的循環。
法國面臨的邏輯類似。收益率越高,政府未來利息負擔越重;利息支出增加又會惡化財政赤字,進而使投資者要求更高的風險溢價。
目前信用壓力也已經不再侷限於個別AI企業。北美CDX高收益債指數五年期利差截至週二約355個基點,較去年底擴大約39個基點,顯示投資者對整體低評級信用風險的要求正在上升。
因此,這輪“壓力測試”是否結束,不能只看單日債券反彈或科技股企穩。真正需要觀察的是融資市場是否重新願意以較低成本爲AI資本開支和高債務政府提供長期資金。
只要資本需求繼續增長,而投資者對未來現金流和財政整頓能力的要求同步提高,信用利差就仍可能繼續成爲下一階段金融市場波動的核心來源。





