【全球】行情回顧與本週重點
上週全球股市普遍走弱,受到 CoreWeave 債務風險升溫、 SK 海力士子公司放棄美國 IPO,以及亞馬遜 AI 機櫃因電力不足而閒置等利空消息衝擊,市場對 AI 產業前景的疑慮再度升高。美股 S&P 500 指數下跌 0.47%,跌幅主要集中於科技與通訊服務板塊,並同步拖累亞洲股市,台、韓股市均下跌約 -2%,日經指數跌幅更達 -4% 。此外,中國電商監管趨嚴、美國擬限制對中生技投資,進一步壓抑陸港股表現;歐股則受到法國暴動影響,表現同樣疲弱。資金出現回流債市的跡象,美國 10 年期公債回到 5% 以下,為法國財政擔憂影響,法德利差創 15 年最高;大宗商品因沙特油田遭襲與美撤離外交官,布蘭特原油大漲 7% 觸及 110 美元、 WTI 則上漲約 5%,黃金與白銀同樣回落,黃金支撐在 4000 美元 / 盎司。
本週將公佈三大 CSP 巨頭財報(10/28 、 29)台灣景氣對策信號(10/28)、聯準會利率決策(10/29)、美國 GDP & PCE(10/29)、歐洲央行利率決策(10/29)、日本利率決策(10/30)、台灣 & 歐洲 GDP(10/30)、中國官方製造業 PMI(10/31)。
-
台灣景氣對策信號:本週三(10/28)將公佈台灣 9 月景氣對策信號(前 41 分)。預期在 AI 需求持續強勁之下,本次將維持紅燈。
-
科技巨頭財報:本週美東時間週三(10/28)將公佈 Alphabet 、 Microsoft Q3 財報,週四(10/29)將公佈 Amazon Q3 財報,市場預期:
- Alphabet:營收 1,265.93 億美元,年增率 23.69%(前 24.23%);EPS 2.99 美元(前 2.85 美元)
- Amazon:營收 2,019.19 億美元,年增率 12.07%(前 19.62%);EPS 1.92 美元(前 1.97 美元)
- Microsoft:營收 899.44 億美元,年增率 15.67%(前 17.75%);EPS 4.62 美元(前 4.74 美元)
-
聯準會利率決策:本週四 (10/29)將公佈 10 月聯準會利率決策。市場預期在 9 月升息一碼至 3.75% 至 4.00% 區間之後,10 月聯準會將按兵不動。
-
美國 GDP & PCE:本週四(10/29)將分別公佈美國 Q3 GDP 以及 9 月 PCE。市場預期美國 Q3 GDP 季增年率為 3.0%(前 2.2%);克里夫蘭聯儲預估美國 9 月 PCE 物價年增率 3.60%(前 3.42%),核心 PCE 物價年增率 3.05%(前 3.01%),核心 PCE 物價月增率則為 0.28%(前 0.25%)。
-
歐洲、日本央行利率決策:本週四(10/29)、本週五(10/30)將分別公佈歐元區與日本 10 月央行利率決策。市場預期本次兩大央行都將維持利率不變,持續觀察上次升息後的傳導效果,以此做為下次利率決策依據。
-
台灣 & 歐洲 GDP(10/30):本週五(10/30)將分別公佈台灣與歐元區 Q3 GDP。台灣部分期受到 AI 相關產業帶動,中經院預估 Q3 GDP 年增率為 12.73%(前 12.93%);歐元區 Q3 GDP 年增率預期為 1.0%(前 1.2%)。
-
中國官方製造業 PMI:本週六(10/31)將公佈 10 月中國官方製造業 PMI。預期 PMI 將小幅下降至 49.8(前 50.1)榮枯線以下,新舊產業持續分化。
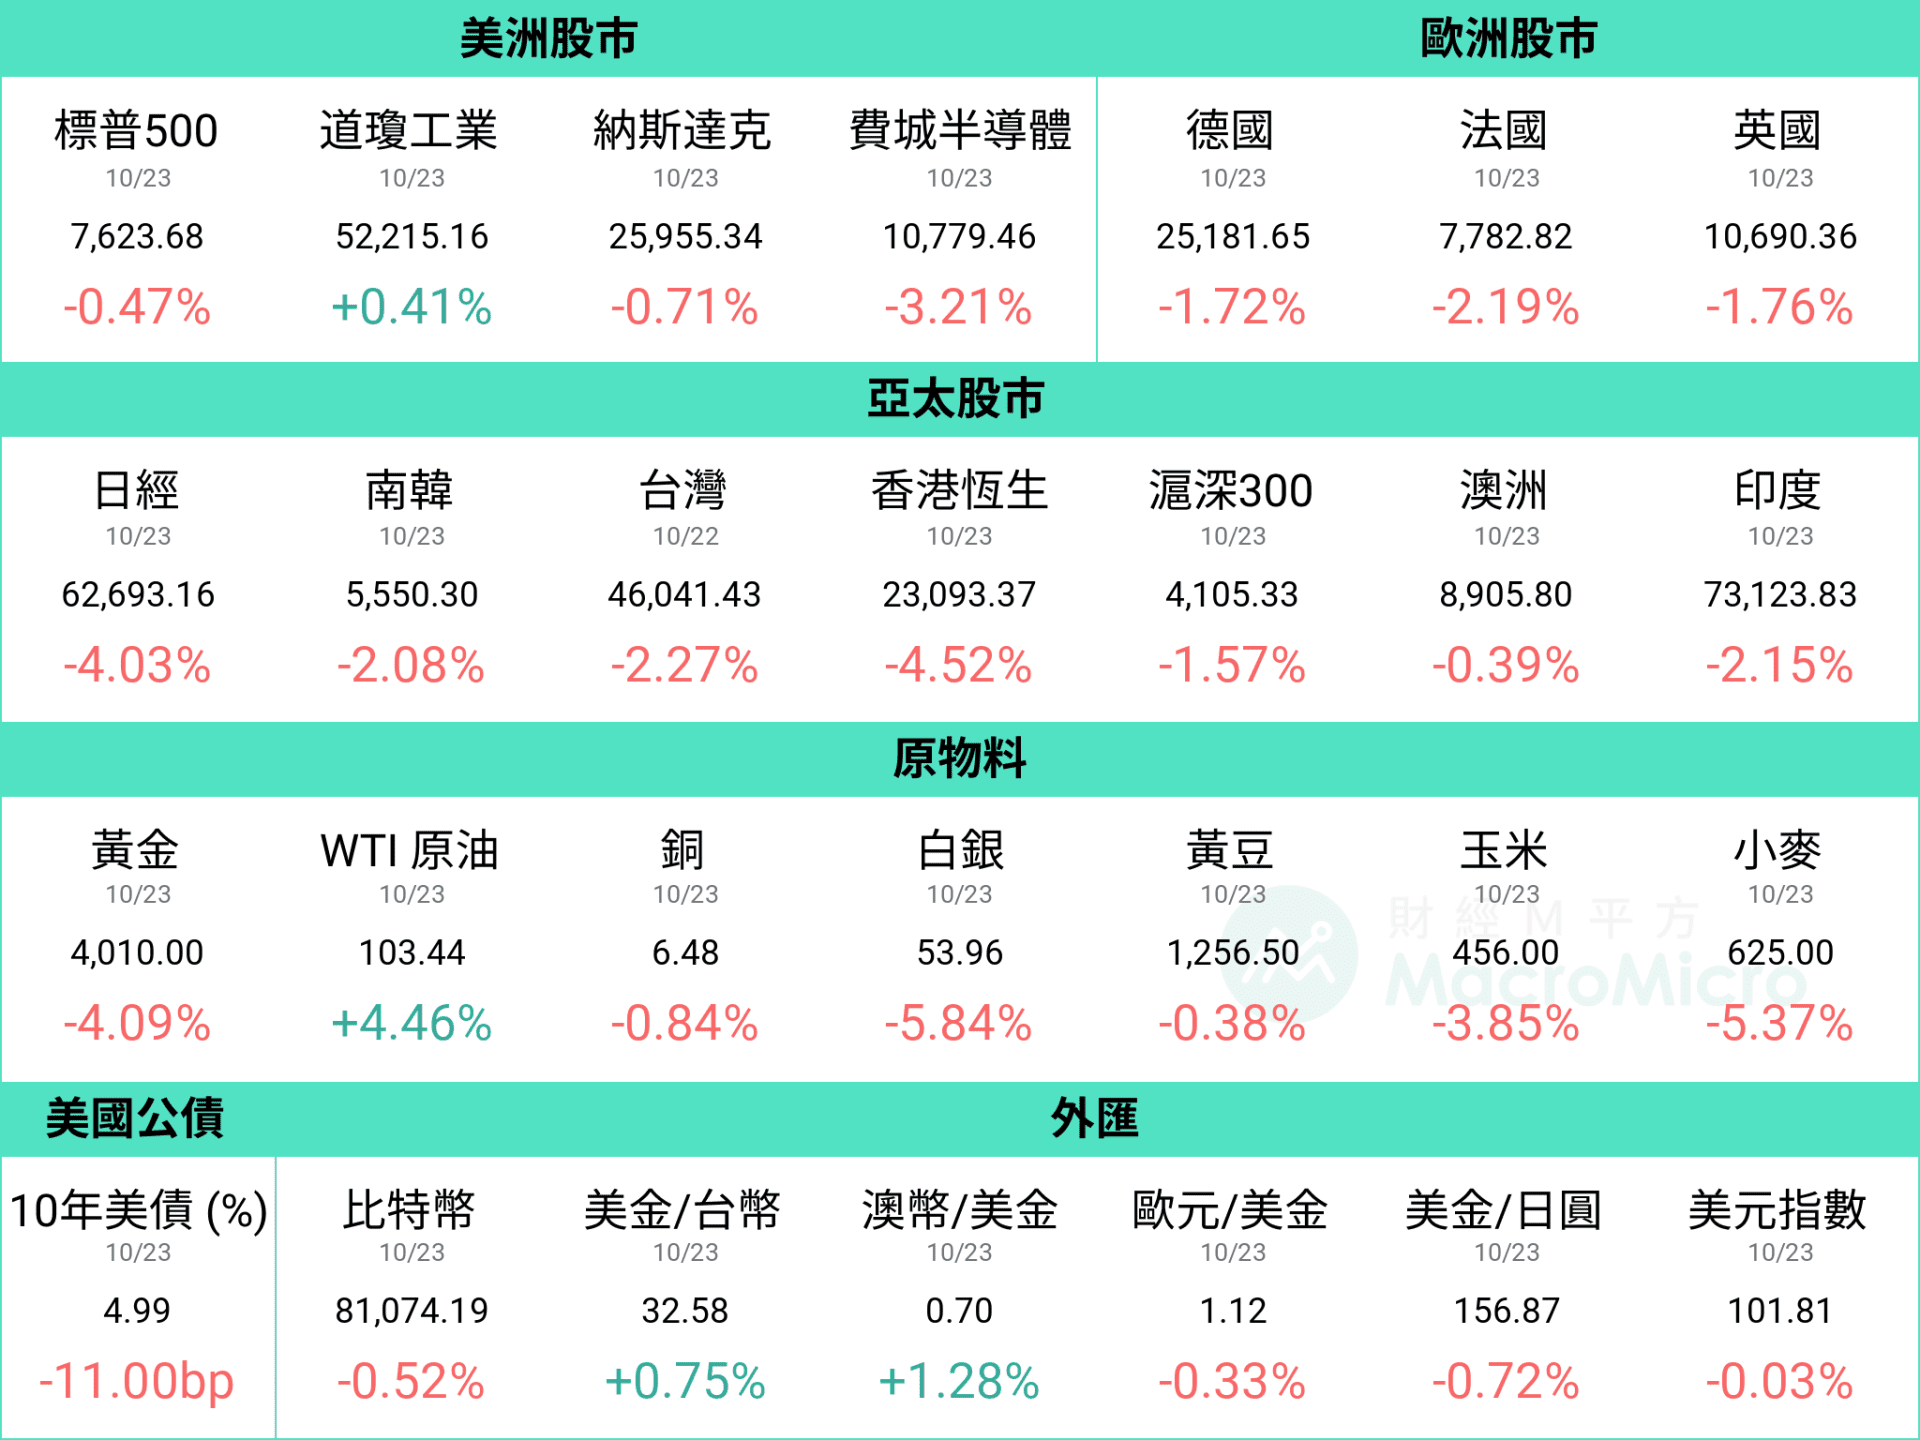
資料統計期間:2026/10/16 ~ 2026/10/23
備註:美金 / 台幣、美金 / 日圓屬於美式報價,當數字下跌代表台幣、日圓相對美元升值
更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!
加入〈財經M平方〉官方Line,掌握最新行情!