
全球通脹或持續至明年,多數經濟體價格預期上調
全球通脹壓力可能持續至2027年,經濟學家對物價上漲長期化的擔憂正在加深。
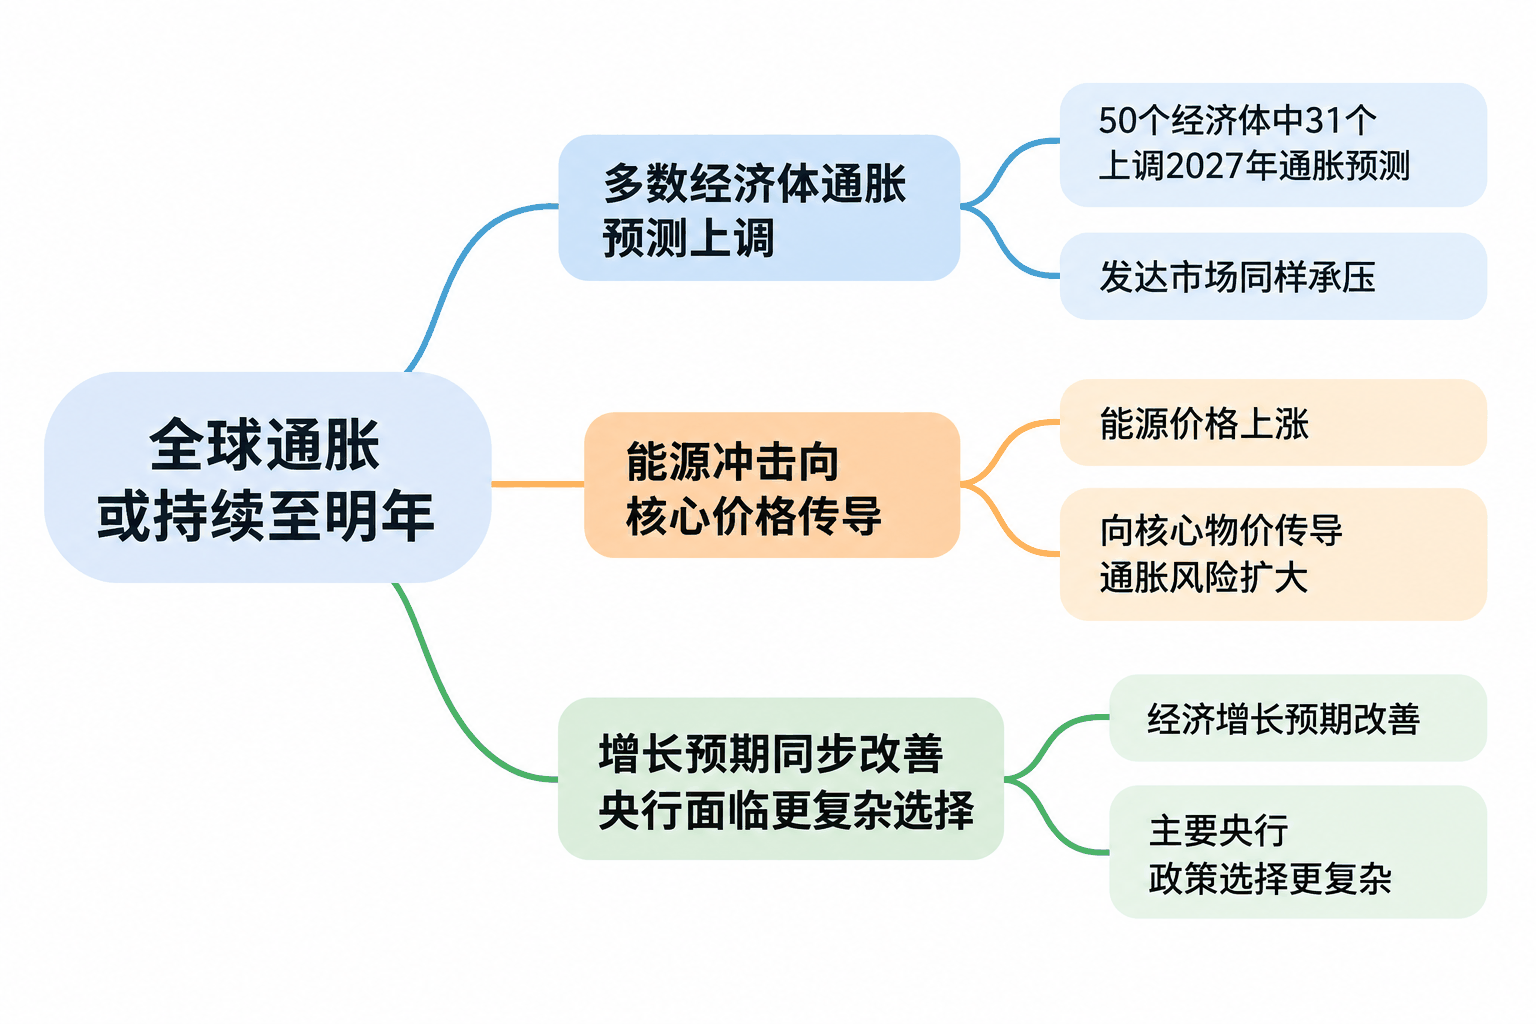
路透社本週二公佈的10月全球經濟調查顯示,在覆蓋的50個經濟體中,經濟學家上調了31個經濟體的2027年通脹預測,同時上調了23個經濟體的增長預測。調查共涉及全球500多名經濟學家,反映出市場對能源價格衝擊持續擴散的擔憂。
調查結果還顯示,全球經濟增長表現比此前預期更具韌性。與4月和7月調查所呈現的低增長、高通脹局面相比,最新預測更加接近經濟增長保持穩健、物價壓力卻難以消退的情形。
多數經濟體通脹預測上調,發達市場同樣承壓
本輪調查中,21個發達經濟體有15個被上調2027年通脹預測,顯示物價壓力已擴大至通常通脹水平較低的經濟體。
從過去三次季度調查的累計變化來看,英國2027年通脹預期中值上升0.7個百分點,歐元區上升0.5個百分點,美國上升0.2個百分點。
新興市場也面臨類似變化。印度2027年通脹預測累計上調0.4個百分點,巴西上調0.5個百分點。
通脹預期持續上修,反映出經濟學家對能源價格衝擊持續時間及影響範圍的判斷正在改變。
滙豐銀行全球首席經濟學家珍妮特·亨利(Janet Henry)表示,她對通脹再次感到越來越擔憂。
亨利指出,中東局勢持續演變並升級,加上更廣泛的價格壓力不斷累積,可能使全球經濟面臨更高、持續時間更長的通脹。
印度的最新預測已經體現出這一風險。路透社週二另一項調查顯示,印度本季度平均通脹率預計達到6.1%,並至少在2027年底之前持續高於印度央行4%的中期目標。
法國興業銀行印度經濟學家庫納爾·昆杜(Kunal Kundu)認爲,能源價格上漲向其他商品和服務傳導的力度增強,加上服務業通脹逐步抬升,使高通脹固化的風險增加。
能源衝擊向核心價格傳導,通脹風險擴大
能源價格仍是本輪通脹預期上修的重要因素。
自10月7日以來,國際原油價格持續保持在每桶100美元以上。上週油價一度突破117美元,達到六個月高位,較近八個月前美以對伊朗戰爭爆發時上漲超過60%。
高油價持續影響企業運輸、生產及其他經營成本,經濟學家開始關注能源成本上漲是否正在轉化爲更廣泛的商品和服務價格壓力。
摩根士丹利全球首席經濟學家塞思·卡彭特(Seth Carpenter)在報告中指出,能源價格上漲的影響仍在全球經濟中擴散,但經濟活動保持韌性,人工智能投資週期和多個地區強於預期的經濟表現爲增長提供了動力。
卡彭特表示,通脹形勢正變得更加複雜,能源價格上漲向核心通脹指標傳導的跡象已經開始出現。
核心通脹通常剔除波動較大的食品和能源價格。相關傳導跡象受到關注,意味著能源衝擊的影響可能逐漸超出能源產品本身,增加物價長期保持高位的風險。
這種變化也令貨幣政策面臨更大挑戰。路透社指出,迄今多數央行只進行了有限次數的加息,部分央行尚未加息,但如果價格壓力繼續擴大,更多緊縮措施可能隨之出現。
過去幾個月,全球債券市場的大幅調整已經推動收益率上升,並通過融資成本提高收緊金融環境。
增長預期同步改善,央行面臨更復雜選擇
與通脹預期上升形成對照的是,經濟學家對全球增長前景的判斷有所改善。
路透社10月調查將2026年全球經濟增長預測從7月的2.9%上調至3.0%,2027年預測從3.1%上調至3.2%。
不過,最新的2027年增長預測仍低於國際貨幣基金組織預計的3.4%。
人工智能投資成爲維持經濟韌性的重要因素。路透社指出,自2025年以來,全球人工智能技術領域的投資已超過1萬億美元,使部分經濟體在家庭生活成本持續承壓之際仍能保持增長。
美國是人工智能資本支出規模領先的經濟體,相關投資已經成爲其經濟增長的重要動力。調查預計,美國經濟2026年增長2.3%,2027年增長2.1%。
但經濟活動保持穩健,也使央行在控制通脹時面臨更復雜的政策環境。
路透社此前對100名經濟學家的調查顯示,94人預計美聯儲將在10月27日至28日的會議上維持利率不變,但全部100名受訪者均預計12月將再次加息。
該調查同時預計,美聯儲重點關注的個人消費支出(PCE)價格指數在未來幾個季度仍將高於3%,至少要到2028年纔可能回到2%的政策目標。
生活成本問題也持續影響政治議程。路透社指出,物價上漲已成爲美國11月3日中期選舉前選民關注的主要議題之一,巴西總統選舉同樣受到生活成本問題影響。
在本輪全球調查中,經濟學家已經同步提高多數受調查發達經濟體的通脹預測和全球增長預測。主要央行接下來需要面對的,是經濟活動仍有韌性、能源成本持續高企且核心物價壓力開始擴大的局面。





