
韓股大漲觸發熔斷!SK海力士營業利潤暴增632%,擬回饋股東
週三亞盤,韓國KOSPI指數漲幅擴大至6%以上。個股方面,SK海力士、三星電子均漲超9%。韓國交易所盤中啓動“邊車機制”(Sidecar機制),暫停KOSPI程序化買盤。
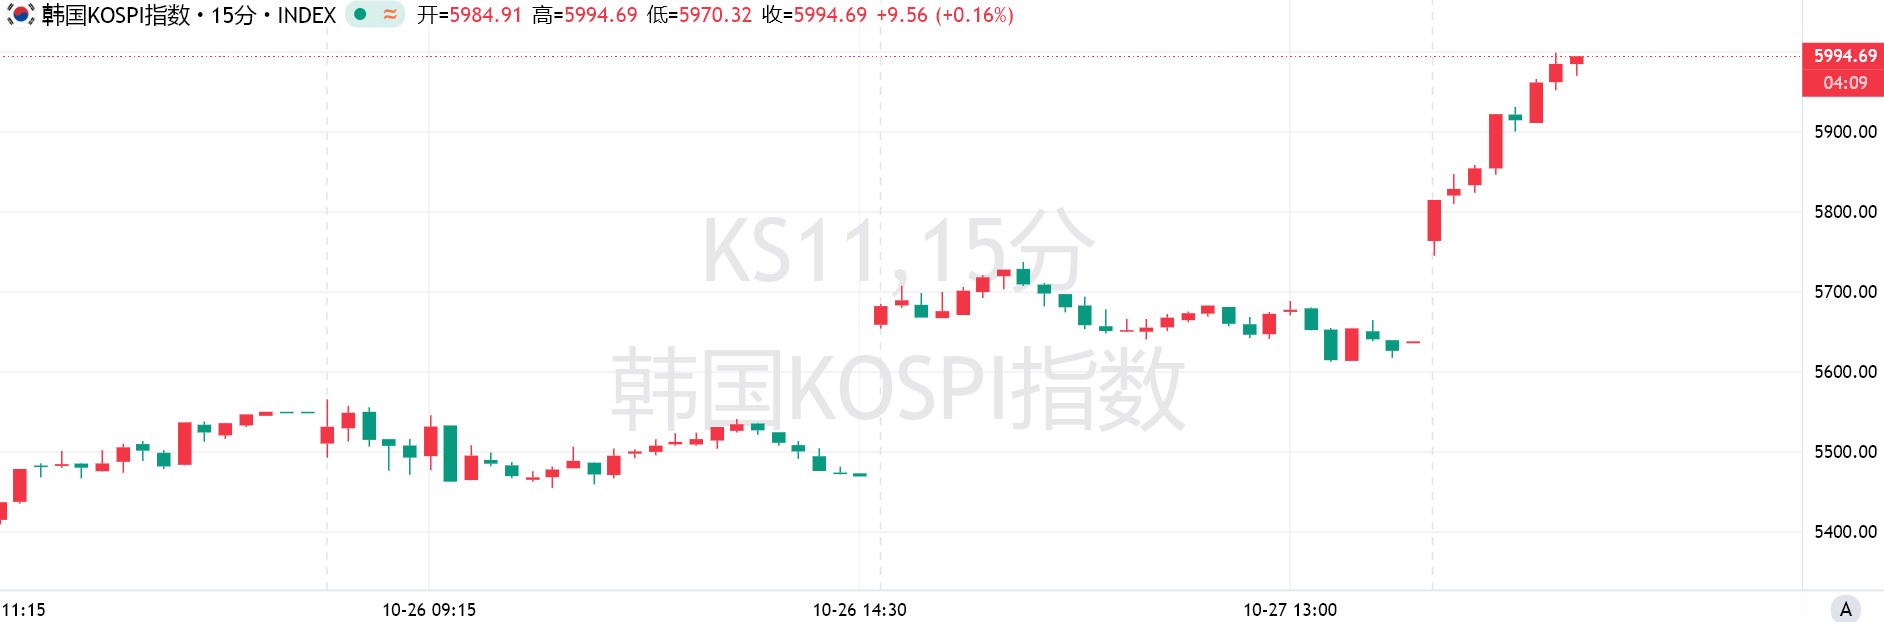
在科技巨頭公佈財報和美聯儲利率決定之前,人工智能交易的熱情提振了股市。投資者將尋找回報證據,以證明人工智能建設的高昂價格是合理的。
SWBC首席投資官Chris Brigati表示:
“雖然我們預計整體業績強勁,但重點不是實際盈利結果,而是人工智能增長的資本支出是否會轉化爲這些公司的可持續收入增長,這仍然是一個很大的問號。市場上漲帶動所有股票上漲的時期已經開始轉變。未來的預期更加關注執行風險以及當前股價中已經包含了多少未來的成功。”
具體消息面上,SK海力士公佈了2026財年第三季度業績,證明人工智能基礎設施建設熱潮正爲存儲芯片製造商帶來豐厚回報。
作爲全球第二大內存芯片製造商的SK海力士週三公佈,第三季度營業利潤同比增長632%,達到83.33萬億韓元,遠超市場預期。SK海力士第三季度營收達到104.62萬億韓元,同比增長328%,首次突破100萬億韓元。
SK海力士同時宣佈進一步擴大股東回報。公司計劃在2026財年向股東返還約100萬億韓元,約合750億美元,其中包括此前公佈的40萬億韓元股票回購安排。公司表示,將通過現金分紅、股票回購及註銷等方式,與股東分享AI需求增長及投資收益帶來的成果。
更值得關注的是供應端。SK海力士重申,隨著AI應用不斷擴大,內存需求預計將持續超過供給,短缺局面可能延續至2030年。公司已與14家主要客戶簽訂長期供應協議,相關訂單覆蓋其2027年和2028年總產能的50%以上,進一步增強了未來數年的業績可見度。
公司業績增長不僅來自高帶寬內存(HBM),也受益於傳統DRAM和NAND閃存價格迅速上漲。隨著AI開發商大規模建設數據中心,服務器內存需求激增;與此同時,內存製造商將更多產能轉向HBM,傳統內存供應趨緊,進一步推高產品價格。
SK海力士當前的業績顯示,AI基礎設施投資仍在爲內存供應商創造強勁需求。不過,短缺能否持續、價格上漲能否延續,以及數據中心建設是否能夠順利推進,將共同決定這輪增長最終能走多遠。





