
美聯儲本週有望按下加息暫停鍵,鷹派警報卻未解除!
美聯儲將於北京時間週四凌晨2時公佈政策聲明,主席凱文·沃什(Kevin Warsh) 則計劃在30分鐘後舉行新聞發佈會。市場普遍預計美聯儲預計將維持利率不變,但這並不意味著加息週期已經結束。
9月通脹數據持續偏熱,經濟活動仍具韌性,而11月3日中期選舉臨近,沃什不僅需要解釋爲何暫緩收緊政策,還要應對市場對12月再次加息的預期。
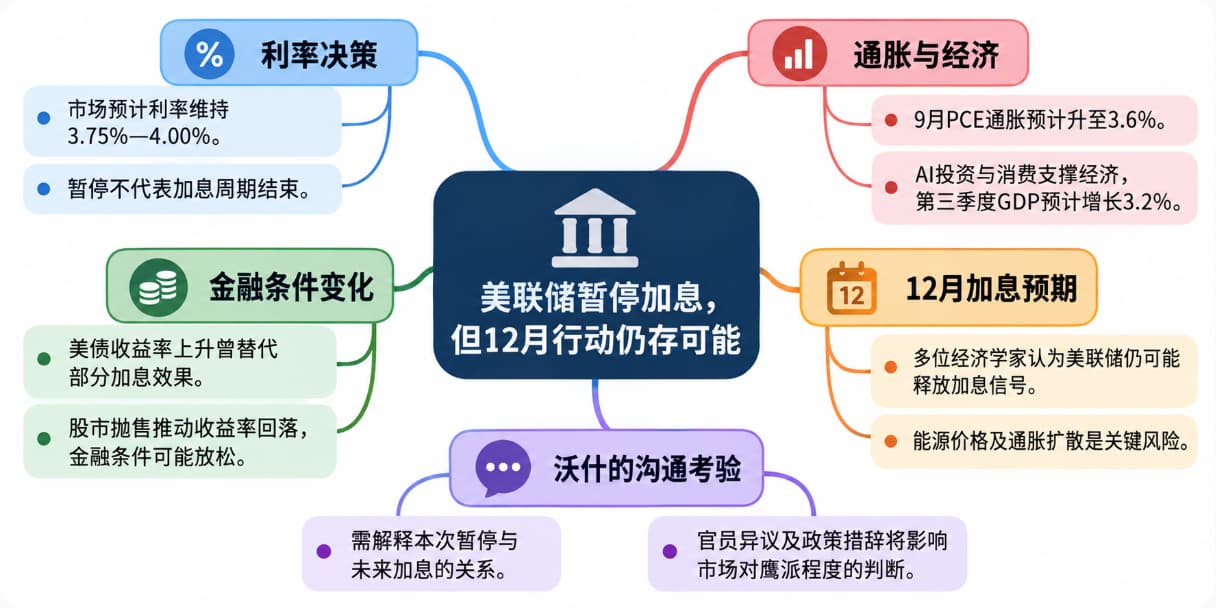
根據芝商所(CME Group)的美聯儲觀察工具(FedWatch),投資者預計美聯儲在10月27日至28日會議上維持基準利率於3.75%至4.00%的概率爲90%。9月加息後,美國國債收益率一度大幅攀升,推高家庭和企業融資成本,爲美聯儲暫緩行動提供了理由。
但暫停加息並不代表通脹風險已經消退。市場預計,週四公佈的個人消費支出價格指數(PCE)數據將顯示9月通脹繼續加速,第三季度經濟增長也可能保持強勁,消費支出以及與人工智能相關的企業投資將爲經濟提供支撐。
經濟學家預計,美聯儲重點關注的PCE 9月同比漲幅將升至3.6%,高於8月的3.4%。中東衝突推高汽油價格,是通脹加速的原因之一,但漲價壓力也已擴散至機票、租金和電腦等領域,使通脹迴歸美聯儲2%目標的任務更加複雜。
與此同時,美國勞動力市場尚未出現明顯惡化。9月失業率爲4.2%,每週首次申請失業救濟人數仍處於異常低位。
路透社調查顯示,受訪經濟學家預計,第三季度美國GDP同比增速可能達到3.2%(上一季度爲2.2%),隨後第四季度放緩至2.2%。人工智能基礎設施投資和消費支出,爲經濟提供了支撐。
不過,瑞銀美國經濟學家阿比蓋爾·瓦特(Abigail Watt)表示,當前經濟韌性在很大程度上來自人工智能技術建設帶動的投資,以及通過股市表現受益的較高收入羣體所支撐的消費。
這意味著,強勁的總體數據並不必然代表所有家庭和企業都能承受更高利率。持續加息會增加住房、汽車和企業融資成本,尤其可能加重已經面對高能源價格的消費者負擔。美聯儲在抑制通脹與避免過度壓制經濟之間,仍面臨艱難權衡。
債券市場收緊金融條件,爲美聯儲爭取觀察時間
美聯儲暫緩加息的重要依據之一,是此前美國國債收益率上漲已經顯著提高融資成本。9月加息後,10年期美國國債收益率一度升至接近25年來最高水平,對經濟活動形成額外約束。
美國國債收益率上升會推高企業融資成本及居民借貸利率,部分發揮美聯儲加息的作用。紐約聯儲主席約翰·威廉姆斯(John Williams)和美聯儲副主席菲利普·傑斐遜(Philip Jefferson)此前均表示,決策者可以等待更多經濟數據,再決定是否進一步加息。
不過,這一邏輯近期出現變化。上週晚些時候,受人工智能需求可持續性擔憂引發的股市拋售影響,美國國債收益率有所回落。如果金融條件因此放鬆,市場對美聯儲延長暫停期的預期就可能面臨挑戰。
摩根士丹利首席美國經濟學家邁克爾·蓋彭(Michael Gapen)預計,美聯儲本週將維持利率不變,但仍可能釋放後續加息信號。他認爲,委員會可能強調需要更多時間判斷通脹的潛在趨勢,再決定下一步行動。
12月加息預期升溫,沃什面臨溝通考驗
上月公佈的美聯儲政策預測顯示,官員傾向於年內再加息一次。
沃爾夫研究公司(Wolfe Research)首席經濟學家斯蒂芬妮·羅斯(Stephanie Roth)表示,美聯儲本月幾乎肯定會按兵不動。不過,在9月消費者價格和生產者價格數據公佈後,她認爲沃什及其他聯邦公開市場委員會(FOMC)成員對通脹的擔憂正在加深,仍有意進一步加息,並可能通過措辭微妙地傳遞這一信號。
沃什一直避免提前暗示政策決定。本月早些時候,他在國際貨幣基金組織年會期間表示,不願預先說明自己在今年剩餘會議上可能採取什麼行動,並稱美聯儲正進入新的階段,不再以提前提供利率指引爲工作方式。
但這種溝通方式也帶來風險。投資者希望知道美聯儲何時會繼續行動;如果沃什拒絕提供足夠信息,即使利率決定符合預期,市場仍可能因缺乏清晰信號而劇烈波動。
桑坦德美國資本市場首席經濟學家斯蒂芬·斯坦利(Stephen Stanley)向彭博社表示,他預計美聯儲本次按兵不動、12月再加息;難點在於,沃什必須解釋爲何10月不行動,同時說明12月加息爲何仍有可能。
這並非純粹的措辭問題。美聯儲9月已加息25個基點,且當時全體投票者一致支持該決定。如果本次暫停,市場就需要知道:官員是否認爲9月加息已經足以爭取觀察時間,還是對經濟和通脹的判斷髮生了變化。
官員分歧或成爲判斷鷹派程度的線索
美聯儲內部對加息時機也存在分歧。7月央行決定維持利率不變時,曾有三名地區聯儲主席投下反對票,主張加息25個基點。蓋彭預計,本週可能有兩名官員反對維持利率不變;反對人數減少可能被市場視爲偏鴿派信號,而若仍有三人支持加息,則可能被解讀爲偏鷹派。
克利夫蘭聯儲主席貝絲·哈瑪克(Beth Hammack)曾警告,反覆出現的供給衝擊可能使企業和家庭形成持續漲價預期,增加控制通脹的難度。
尼阿波利斯聯儲主席尼爾·卡什卡利(Neel Kashkari)則強調,在經歷多年的供給衝擊後,抑制通脹仍是央行職責所在。
達拉斯聯儲主席洛裏·洛根(Lorie Logan)本月早些時候也表示,仍需要進一步加息,但國債收益率上升可能幫助放緩經濟增長,從而部分發揮收緊金融條件的作用。
能源價格則是另一項關鍵變量。中東衝突持續給石油和柴油市場帶來壓力,蓋彭認爲,沃什不會忽視能源價格上漲的第二輪影響,即成本壓力如何向更廣泛的商品和服務價格傳導。
蓋彭認爲,經濟能夠承受累計75至100個基點的進一步加息,但如果累計加息達到六至七次、使利率回到2023年的水平,經濟面臨的情況就會截然不同。他傾向於美聯儲每隔一次會議加息,並在兩次行動之間評估數據,而能源市場的走勢將影響這一節奏。
此外,沃什已宣佈成立由外部專家組成的工作組,研究美聯儲新聞發佈會安排及其他溝通機制。9月的新聞發佈會明顯短於往常,提問媒體範圍也有所擴大,本次會議的溝通方式是否繼續調整,同樣值得關注。
對市場而言,本週會議的核心問題因此不只是美聯儲是否暫停加息,而是暫停是否意味著政策週期即將結束。若官員繼續強調通脹風險、同時保留12月加息選項,即使利率暫時不變,整體政策信號仍可能偏向鷹派。





