
沃什質疑AI熱潮“無懼加息”!美聯儲究竟要把利率提到多高?
美聯儲主席凱文·沃什(Kevin Warsh)週三提出了一個關係到未來貨幣政策走向的問題:人工智能(AI)投資熱潮究竟對利率有多敏感?
過去數月,市場普遍認爲,AI熱潮正在支撐美國經濟,而且這一輪投資規模龐大、資金充裕,即使借貸成本上升,科技企業也不會輕易放慢腳步。但沃什對這兩種判斷都持懷疑態度。
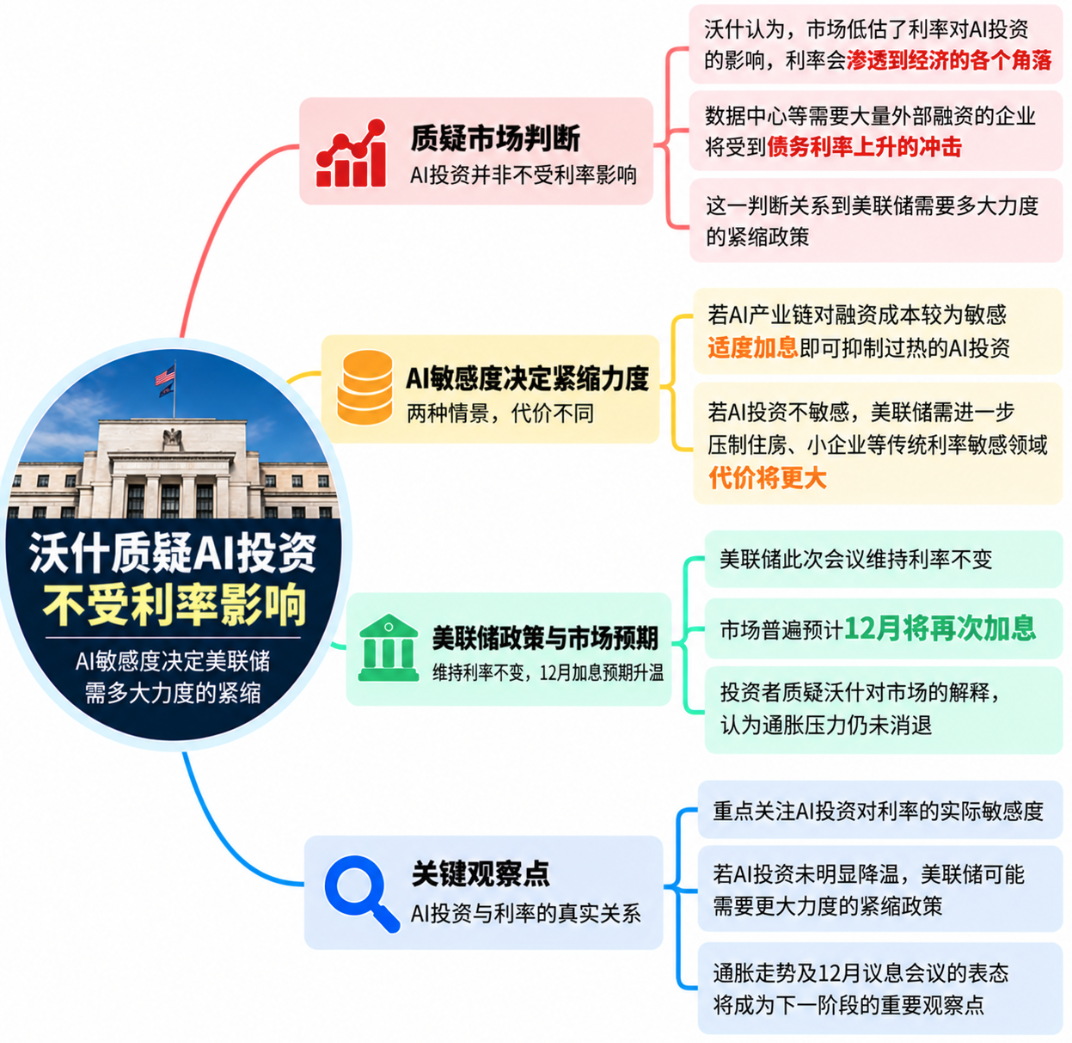
《華爾街日報》首席經濟記者、素有“美聯儲傳聲筒”之稱的Nick Timiraos撰文稱,這一問題直接關係到美聯儲需要將利率提高到什麼水平。如果AI投資對利率變化不敏感,美聯儲就可能需要更大力度地壓制其他經濟活動,才能控制通脹。如果科技企業及其產業鏈實際上同樣容易受到融資成本上升的衝擊,那麼較小幅度的加息就可能帶來更廣泛的降溫效果。
美聯儲當地時間週三如市場預期般維持利率不變,投資者則普遍預計,該央行將在12月的下一次會議上加息。
沃什在新聞發佈會上表示:“過去相當長一段時間裏,市場一直存在一種說法,或許在過去幾次新聞發佈會上,這個房間裏也有人持有這種看法:收緊貨幣政策‘不會對AI產生任何影響,因爲投資者預期的回報與衆不同’。我一直對這種觀點持懷疑態度。利率會滲透到經濟的各個角落,直接或間接地影響幾乎所有事情。”
AI投資真的不怕加息嗎?
Timiraos在文章中稱,認爲AI行業對小幅加息不敏感,主要建立在兩個假設之上:企業預期獲得的回報足夠高,遠遠超過資金成本;與此同時,這是一場贏家通喫的競爭,企業必須搶先投入,才能避免被競爭對手甩在後面。
耶魯大學管理學院經濟學家、前美聯儲經濟學家威廉·英格利希(William English)表示:“你希望自己成爲贏家之一,而這意味著你必須率先抵達終點。”
在這種競爭邏輯下,即使融資成本上升,科技企業也可能繼續投入資金,以確保自己不會錯過AI帶來的商業機會。
但沃什認爲,不能據此認定AI投資能夠完全擺脫貨幣政策的影響。
大型科技企業可能擁有充足的現金,不需要依靠借款爲自身支出融資。然而,圍繞AI產業建設的數據中心運營商及其他基礎設施企業,往往需要通過外部融資支持擴張。
巴克萊首席美國經濟學家馬克·賈諾尼(Marc Giannoni)表示:“在我看來,認爲所有與AI相關的活動都完全不受利率影響,這種說法實在太極端了。”
他指出,數據中心運營商等企業需要承擔融資成本,對這些企業而言,“債務利率是一個非常重要的因素”。
隨著科技企業越來越多地利用債券和股票市場融資,而非完全依靠自有現金支持增長,利率上升可能通過資本市場逐步傳導至AI基礎設施建設。
沃什表示,自美聯儲上個月加息以來,已經出現一些投資者對投資標的更加挑剔的跡象。例如,部分風險較高企業的借貸成本已經大幅上升。
這表明,即使現金充裕的大型科技公司仍在加大投入,產業鏈中融資能力較弱的企業也可能率先感受到壓力。
前美聯儲高級顧問、現任紐約梅隆銀行投資管理公司首席經濟學家的文森特·萊因哈特(Vincent Reinhart)表示:
“總會有一個臨界點,一旦越過這個點,局面就會破裂。到了那時,美聯儲可能會發現,支出疲軟的程度遠遠超過其模型的預測。”
在他看來,風險在於,加息初期看似影響有限,但隨著融資成本持續上升,部分企業可能突然削減支出,令經濟降溫的速度超出美聯儲預期。
如果AI不怕加息,美聯儲可能被迫打擊其他領域
Timiraos寫道,AI投資對利率的敏感程度,將決定美聯儲需要通過多大力度的緊縮政策來控制經濟活動。
如果AI熱潮確實對借貸成本上升無動於衷,美聯儲就可能不得不更多依賴住房、商業房地產、小企業以及低收入和中等收入消費者等對利率敏感的領域,來壓低整體需求。
問題在於,這些領域原本並不是通脹的主要來源。通過提高利率壓制這些行業和羣體的支出,可能帶來更大的經濟代價,卻未必能直接解決通脹的主要驅動因素。
隨著美聯儲從去年降息轉向今年加息,這種政策困境日益受到關注。
瑞銀首席美國經濟學家喬納森·平格爾(Jonathan Pingle)表示:“這幾乎就像美聯儲需要兩種利率:一種針對AI熱潮及其帶來的股市財富效應,另一種則針對其他所有領域。”
這種設想反映出AI投資熱潮給傳統貨幣政策帶來的挑戰。利率通常通過影響企業融資、消費者借貸和投資回報來調節經濟需求,但當某個領域的投資規模龐大、預期收益極高,而且資金來源與其他行業有所不同時,利率的傳導效果就可能出現差異。
反過來,如果沃什的判斷成立,AI投資並不像市場普遍認爲的那樣不受利率影響,那麼美聯儲或許只需適度加息,就能使這一輪投資熱潮降溫,同時減少對其他行業的衝擊。
這也是沃什對AI投資提出質疑的重要原因。若科技行業及其基礎設施供應商同樣對融資成本敏感,貨幣政策的影響範圍可能比市場預期更廣,美聯儲就不一定需要通過大幅加息來壓制通脹。
不過,識別這種敏感性並不容易。大型科技企業可以繼續利用現金儲備支出,而融資依賴程度更高的數據中心運營商和其他企業則可能率先收縮。整個行業的投資表現因此可能看起來依舊強勁,但產業鏈邊緣的壓力已經開始累積。
市場質疑美聯儲的決策依據,通脹壓力仍未消退
沃什有關AI的表態,也令債券投資者感到不安。過去兩年,美國通脹一直未能取得實質性進展,投資者正在尋找美聯儲是否真正致力於將通脹率降至2%目標的證據。
週三沃什發表講話期間,投資者削減了對明年加息的押注,但長期限美國國債收益率小幅上升,反映出市場對未來通脹的擔憂有所加劇。
道明證券的策略師表示,沃什“沒有明確解釋,爲什麼委員會傾向於等到12月才加息”。
美國銀行美國利率策略主管馬克·卡巴納(Mark Cabana)則認爲,沃什的回答“既不清晰,也缺乏說服力”。
卡巴納表示,沃什似乎主要依據近期風險較高資產的價格波動,以及市場隱含通脹預期略有下降來解釋政策決定,但這些波動“並沒有那麼大”。
除了質疑AI投資對利率的敏感程度,沃什還對另一種經濟解釋提出保留意見:市場不應將美國經濟的強勁表現全部歸因於AI技術浪潮。
他說:“把經濟增長的強勁表現全部歸因於這輪新技術浪潮,是一種方便的解釋。”他指出,企業投資“不僅強勁,而且正在擴展到越來越多的領域”。
這意味著,美國經濟的增長動力可能比AI投資本身更加廣泛。不過,沃什隨即補充說,他並不認爲強勁的經濟增長必然會推高通脹,因此也不一定意味著美聯儲需要提高利率。
萊因哈特將沃什的意思概括爲:“他的意思基本上是:‘我們需要採取更多行動,但需要增加的幅度可能沒有那麼大。’”
儘管如此,萊因哈特仍認爲,短期內美聯儲需要採取的行動可能比目前設想的更多。一個重要原因是,能源和大宗商品價格似乎正在更高水平上趨於穩定。
他說:“其他商品和服務的價格最終也將不得不跟上這一變化。因此,美聯儲可能會發現,通脹比預想中更具持續性。如果真是這樣,到了2027年,官員們可能會失去耐心,不得不進一步收緊貨幣政策。”
AI投資對利率的敏感程度,最終可能決定美聯儲需要付出多大代價才能控制通脹。如果科技企業及其產業鏈對融資成本的反應比市場預期更強,較小幅度的加息就可能帶來更廣泛的降溫效果;如果AI投資依然堅挺,而能源和大宗商品價格又持續處於高位,美聯儲則可能需要進一步收緊政策,並承受其他經濟領域受到衝擊的風險。





