
歐洲央行維持利率不變,能源通脹與法國債市成難題
歐洲央行週四(10月29日)宣佈,將關鍵存款利率維持在2.5%不變,符合市場普遍預期。儘管歐元區通脹已升至三年來高位,但政策制定者選擇暫緩進一步加息,以評估能源價格上漲及金融環境收緊的影響。
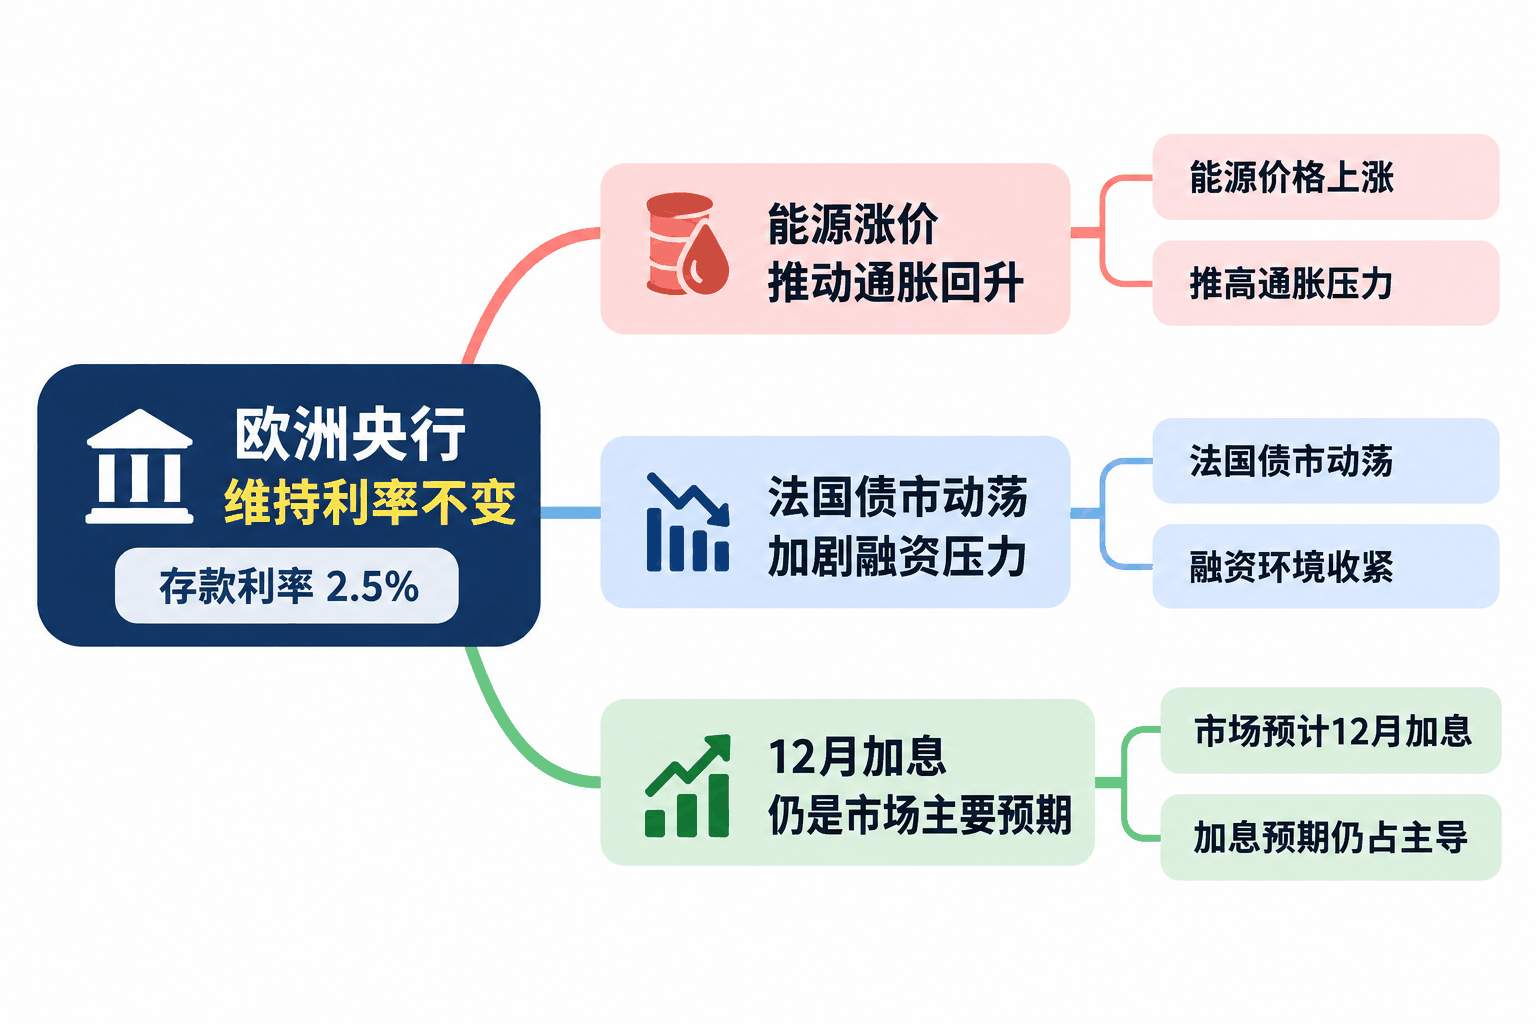
據彭博社報道,歐洲央行自伊朗戰爭引發能源市場動盪以來已兩次加息。官員擔憂通脹率可能達到2%目標的兩倍,但目前尚未發現油氣價格上漲明顯傳導至其他商品和服務價格的跡象。
此次決議公佈前數小時,歐洲央行行長克里斯蒂娜·拉加德(Christine Lagarde)宣佈將於2027年2月7日提前卸任,令該行在應對經濟壓力的同時,還需啓動領導層更替程序。
能源漲價推動通脹回升
伊朗戰爭持續擾亂全球能源供應,油氣價格上漲成爲歐洲央行面臨的主要政策挑戰。
自歐洲央行上次議息會議以來,國際油價已上漲超過6%,歐洲天然氣價格則升至近四年來最高水平。能源價格重新走高,推動歐元區9月消費者價格同比上漲3.8%,進一步偏離歐洲央行2%的目標。
通脹預期指標也有所上升。市場擔憂,隨著歐洲進入冬季,持續高企的能源成本可能逐步傳導至企業生產、工資及消費價格。
不過,歐洲央行官員目前尚未發現明顯的第二輪通脹效應,特別是能源價格上漲尚未引發工資大幅增長。這爲央行觀察後續數據提供了一定空間。
法國債市動盪加劇融資壓力
通脹壓力上升之際,歐元區融資環境卻在持續收緊。法國財政與政治局勢引發的國債拋售,進一步增加了歐洲央行的政策難度。
法國10年期國債收益率本月一度達到5%,爲2002年以來首次。法國與德國同期限國債的收益率利差也曾擴大至178個基點,創近15年來高位。
國債收益率上升推高了政府、企業及家庭的借款成本。彭博社指出,融資條件收緊已經對需求構成影響,歐洲經濟此前展現出的韌性正在減弱。
銀行信貸數據也出現疲軟跡象。第三季度貸款需求下降,銀行則因風險增加繼續收緊信貸標準。
彭博調查預計,歐元區第三季度經濟增長率將放緩至0.2%。相關數據定於週五公佈,屆時將爲歐洲央行評估經濟狀況提供進一步依據。
12月加息仍是市場主要預期
儘管本次會議按兵不動,市場仍普遍預計歐洲央行可能在12月恢復加息。屆時,該行將公佈最新經濟預測,進一步評估能源衝擊對未來通脹的影響。
部分分析師認爲,12月的加息可能是本輪緊縮週期最後一次行動。不過,投資者仍押注2027年歐洲央行還將加息兩次,反映市場對通脹持續性的擔憂。
歐洲央行還需處理即將到來的領導層更替。拉加德提前離任後,歐洲理事會已宣佈啓動繼任者遴選程序。西班牙央行前行長巴勃羅·埃爾南德斯·德科斯(Pablo Hernández de Cos)和荷蘭央行前行長克拉斯·諾特(Klaas Knot)被視爲主要候選人。
本次利率決議未改變當前政策水平。下一次會議將於12月舉行,屆時最新通脹、經濟增長及金融市場數據將成爲決定是否繼續加息的重要依據。





