
AI硬件推高歐洲物價,歐洲央行會因此重啓加息嗎?
伴隨人工智能投資浪潮席捲全球,對高性能存儲芯片及核心電子零部件的旺盛需求,正在悄然改變歐洲消費品市場的定價走向。
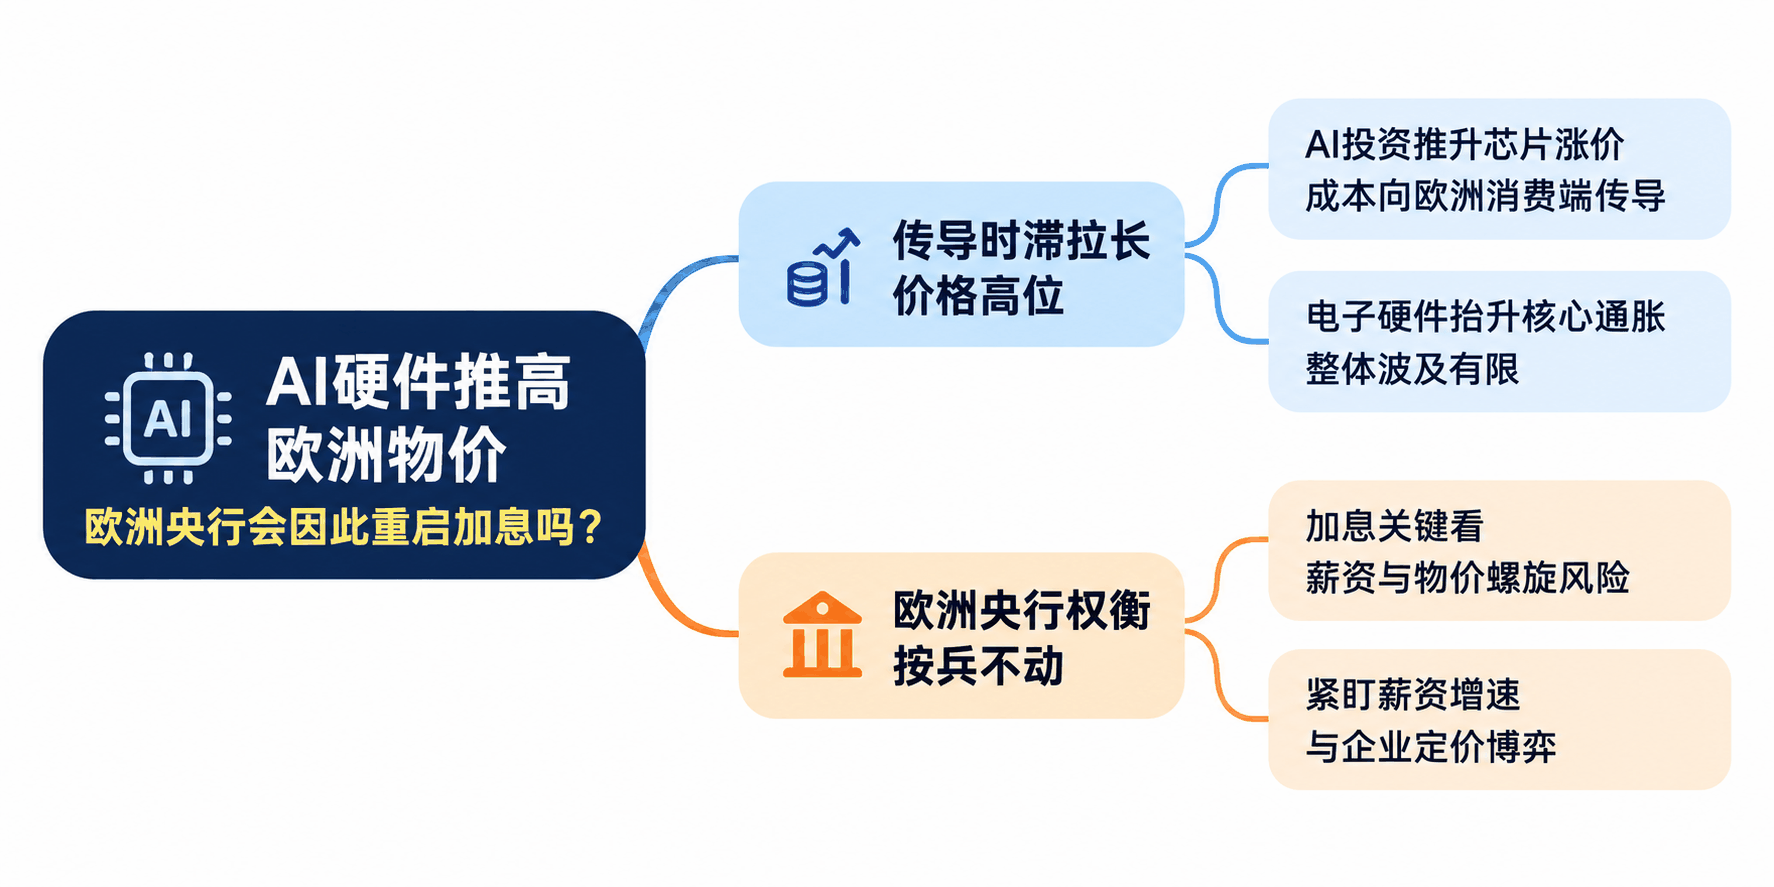
根據高盛最新發布的研究測算,AI相關硬件對歐元區非能源工業品(即核心商品)通脹的拉動效應出現顯著躍升,其貢獻率已從今年2月的負0.1個百分點逆轉提升至9月的正0.2個百分點。
受此支撐,歐元區核心商品同比通脹率由2月的0.7%穩步走高至9月的1.1%;從更敏感的短期動能看,三個月年化漲幅更是一路從年初的停滯狀態飆升至9月的2.9%。
值得關注的是,雖然近期歐洲核心商品與能源價格同步上揚,但高盛在剝離能源變量後發現,近期核心商品的加速反彈不能單單歸咎於油氣成本。
德國調整法定醫保報銷規則推高了藥品自付比例,貴金屬大漲推升了珠寶飾品價格,而計算機與硬件設備的漲價,則成爲一股不可忽視的全新成本推力。以存儲卡爲例,即便在覈心商品籃子中的權重僅佔0.12%,僅該單一品類就爲9月的核心商品通脹貢獻了4個基點。
傳導時滯拉長價格高位,但整體核心通脹波及有限
面對上游原材料的漲勢,消費電子終端的漲價過程呈現出明顯的滯後性。
高盛股票策略團隊分析認爲,儘管上游存儲器價格已逐步逼近週期峯值,但成本傳導至下游終端存在時間差。這意味著手機、個人電腦以及遊戲機等消費級電子設備的價格高點將相對滯後出現,且維持在高位的時間可能更爲持久。
根據高盛建立的自下而上預測模型:
針對移動電話、信息處理設備及記錄介質三大類終端,至2026年末預計將使核心商品通脹基準預測額外上升約8個基點,2027年末再增加7個基點;
若將能源敏感品類一併納入,到2026年和2027年末,核心商品通脹可能分別較現有預測高出0.1和0.2個百分點;
但這種漲勢並不具備長週期黏性,到2028年末,其對核心商品通脹的淨影響預計將轉爲負0.3個百分點。
高盛特別強調,由於電子硬件在涵蓋服務業的整體核心通脹指標中權重較低,未來兩年內對整體核心通脹預測的累計拉動僅在0.05個百分點左右,目前尚缺乏足以證明AI硬件會持久推高歐洲中期通脹的充分證據。
歐洲央行緊盯薪資與企業定價博弈
面對商品端的新變數,歐洲央行並未急於調整現有貨幣節奏。在最新一次議息會議上,決策層一致決定按兵不動,核心考量在於能源帶來的通脹擾動尚未演變成危險的第二輪擴散效應。
歐洲央行管委、意大利央行行長法比奧·帕內塔(Fabio Panetta)近日公開發聲強調,當前的貨幣政策核心是嚴防價格上漲預期在家庭與企業端固化,避免陷入難以逆轉的“薪資-物價”螺旋式上漲。
他指出,鑑於通脹偏向上行且可能更長時間處於目標上方,未來進一步加息的可能性依然存在;但同時,近期債券收益率攀升已經在實質上收緊了借貸環境,歐洲央行在相機抉擇時須保持審慎。
歐洲央行對大型企業的季度問卷調查也印證了潛在的博弈壓力。調查顯示,預期員工將提出更高薪酬要求的受訪企業比例從7月的20%大幅躍升至40%。不過,企業對未來工資實際增速的預期仍在溫和走軟,預計將從2025年的3.2%逐年降至2027年的2.9%。
而在成本向下遊轉嫁能力上,行業分化極爲懸殊。面向普通消費者的終端企業中,高達九成表示成本只能“有限或部分”轉嫁給客戶;相比之下,面向企業客戶的B2B企業轉嫁能力明顯更強。
隨著企業普遍預計未來幾個月出廠價漲勢將有所收斂,歐洲央行仍在繼續審視,這一輪由產業需求與結構性成本引發的價格波動,究竟會止步於局部傳導,還是會最終改變通脹的底色。





