
油價、AI、美債交易邏輯集體生變!過去一個月,華爾街看到了什
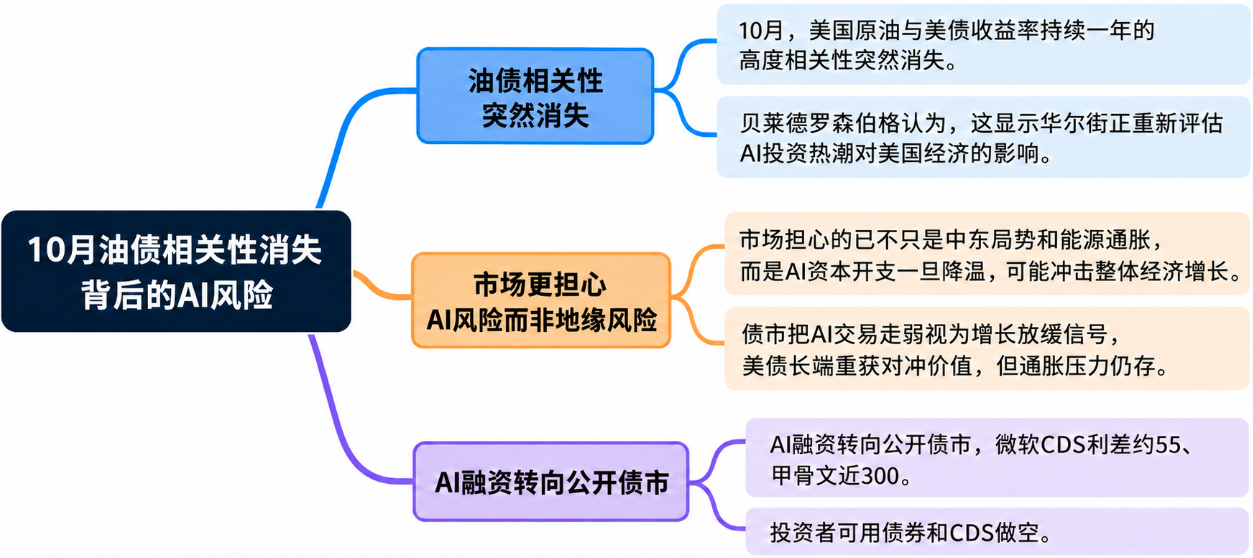
10月,美國原油價格與美國國債收益率之間持續一年的高度相關性突然消失。貝萊德投資經理傑弗裏·羅森伯格(Jeffrey Rosenberg)認爲,這一變化揭示了華爾街正在重新評估AI投資熱潮對美國經濟的影響:市場擔心的已不只是中東局勢和能源通脹,而是AI資本開支一旦降溫,可能對整體經濟增長造成衝擊。
擔任貝萊德旗下系統化另類策略ETF(IALT)高級投資組合經理的羅森伯格在CNBC的《ETF Edge》節目中表示:“此前,原油與美國國債收益率之間存在一種非常驚人的相關性,但到了10月,這種關係突然消失了。”
他指出,今年以來,美國國債與原油之間的相關性達到80%,遠高於通常水平。市場基本一直在根據油價變化進行交易,背後有充分理由。
但10月的市場表現出現了轉折。羅森伯格認爲,AI投資交易開始動搖,正在改變市場對經濟增長、通脹以及債券走勢的判斷。
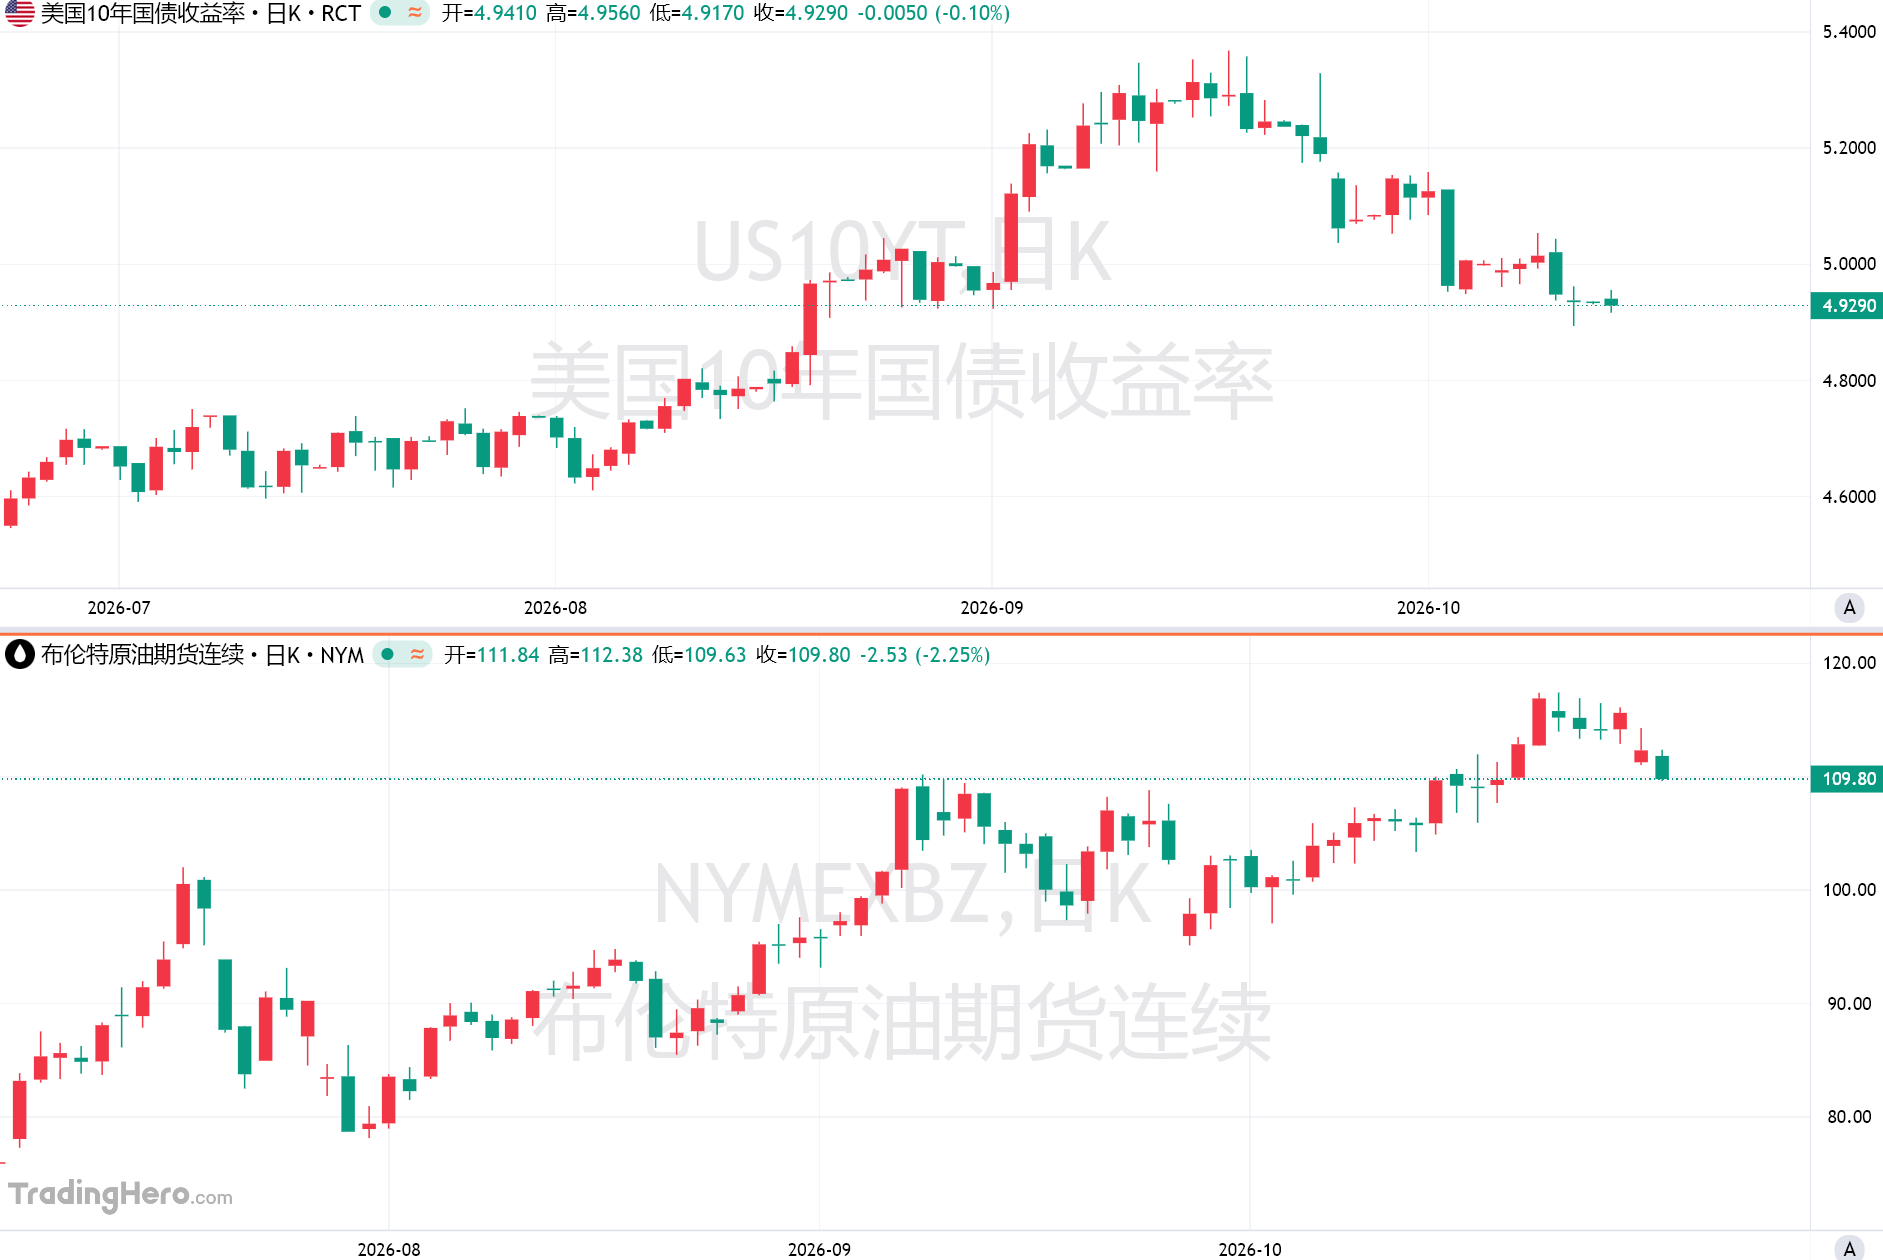
油價與美債脫鉤,市場開始交易AI增長風險
此前,油價上漲通常意味著能源成本和通脹壓力增加,美債收益率也隨之走高。但過去一個月,這套交易邏輯不再有效。
當地時間上週三,美聯儲主席沃什在聯邦公開市場委員會(FOMC)新聞發佈會上談及油價與債券收益率的關係,指出原油期貨持續上漲是美聯儲對抗通脹時必須考慮的因素之一。
不過,羅森伯格認爲,沃什沒有談到的內容纔是“最重要的結論”。
他表示,10月市場不再遵循原油與美債之間原有的相關性,向投資者傳遞了一個重要信號。在他看來,“在市場眼中,地緣政治風險已經排在AI風險之後”。
過去一個月,這一變化逐漸體現在股市表現中。上週五,納斯達克指數遭遇大幅拋售;上週早些時候,谷歌(GOOGL.O)股價又創下公司歷史上最大的單日跌幅之一,市值蒸發約5000億美元,AI交易熱潮出現明顯回撤。
羅森伯格認爲,債券收益率之所以下降,是因爲投資者開始把AI交易走弱視爲美國整體經濟增長可能放緩的信號。上週公佈的美國第三季度GDP報告,也爲這一判斷提供了新的討論依據。
他表示:“AI無處不在,一切都與AI有關。”無論是投資推動的經濟增長,還是消費端的財富效應,背後都離不開AI。
羅森伯格將美國第三季度GDP數據形容爲“異常強勁,而且增長幾乎全部與AI有關”。
具體來看,第三季度美國企業投資增長12.7%,創下2011年以來剔除疫情時期後的最大增幅。其中,信息處理設備投資增長37%,成爲主要推動力。
工業設備投資也增長近25%。這部分支出雖然不能全部歸入AI投資,但其中一部分同樣反映了數據中心建設帶來的需求。
羅森伯格還特別提到設備投資增加和超預期消費支出。他認爲,兩者都受到AI帶來的財富效應推動。尤其是在美國實際收入持續下降的情況下,消費仍然保持強勁。
不過,沃什並不完全認同將美國經濟增長主要歸因於AI的解釋。股市內部表現也爲沃什的判斷提供了一些依據。標普500指數成分股的市場寬度指標,即呈現正向交易動能的股票佔比,10月顯著改善。此前,該指標在9月底已經降至2026年以來的低點。與此同時,醫療保健和日常消費品等防禦性板塊也出現上漲。
但羅森伯格認爲,10月市場形成的另一種判斷是,只要AI投資趨勢出現任何動搖,投資者就會重新評估美國經濟增長前景,並開始計入通脹降溫的可能性。
在這種環境下,美債長端反而成爲具有對沖價值的資產。
羅森伯格表示:“只有一種資產能夠發揮對沖作用,那就是所有人都想避之不及的東西……美國國債收益率曲線的長端。這纔是過去一個月市場表現帶給我們的真正重要教訓。”
美債重新獲得對沖價值,但通脹壓力並未消失
羅森伯格並不認爲,10月美債收益率下跌就意味著債券市場已經恢復正常。
過去,債券通常能夠在股票下跌時發揮風險對沖作用。但當前的市場環境更加複雜,油價上漲和持續高於目標水平的通脹,仍然對固定收益資產構成壓力。
他指出,通脹壓力仍然過大,限制了美聯儲放鬆貨幣政策的空間。這一問題並沒有因爲10月債券收益率回落而消失。
不過,如果AI投資趨勢出現足夠劇烈的逆轉,並開始對宏觀經濟和通脹走勢產生負面影響,市場定價邏輯就可能發生全面變化。
羅森伯格表示:“過去一個月我們學到的是,如果AI趨勢的逆轉足夠劇烈,如果它開始對宏觀經濟和通脹走勢產生負面影響,就可能引發整個市場方向的全面轉變,使通脹壓力下降。在這種情況下,債券就可能像10月那樣作出反應。”
因此,投資者不能簡單地押注債券只會沿著一個方向運行。10月的市場表現確實顯示了債券重新發揮多元化配置和風險對沖作用的可能性,但如果AI熱潮並未導致美國整體經濟走弱,這套交易邏輯也可能再次發生變化。
羅森伯格還提醒,AI繁榮持續的時間越長,加上美國面臨的廣泛財政挑戰,債券市場承受的壓力就可能越大。
AI融資潮轉向公開債券市場,微軟和甲骨文CDS利差分化
除了宏觀交易邏輯發生變化,AI投資熱潮本身也正在重塑債券市場。
過去一週,谷歌財報引發的股價下跌,以及微軟(MSFT.O)重新進入公開債券市場融資,都讓這一變化更加明顯。
羅森伯格表示:“這讓市場感到意外。微軟距離上一次進入公開債券市場,已經接近十年了。”
隨著科技巨頭的資本開支越來越頻繁地超過自由現金流,企業需要通過外部融資支持AI基礎設施建設。公開債券市場也開始爲未來可能出現的鉅額發行潮做準備。
羅森伯格指出:“當債券市場,也就是公開債券市場,開始審視這些融資究竟來自哪裏時,就會發現這是一個規模龐大的新增發行主體,而且債券發行會一次又一次地出現。”
目前,超大規模雲服務商(Hyperscalers)正在接近銀行貸款和私人信貸市場所能提供的融資上限,越來越多融資需求可能轉向公開債券市場。
羅森伯格認爲,全球規模達40萬億至60萬億美元的債券市場,完全有能力吸收未來四年預計達到4萬億美元的AI相關債務,但“市場的承接能力並不是無限的”。
隨著AI相關債券供給增加,債券價格可能承壓,信用利差也可能擴大。不過,微軟最近一次債券發行仍吸引了大量投資者興趣,認購規模超過實際發行規模。
在羅森伯格看來,超大規模雲服務商將更多債務融資轉向公開市場,反而有助於提高透明度。投資者可以通過債券價格和信用違約互換(CDS)利差,更清楚地觀察市場對相關企業信用風險的定價。
目前,微軟CDS利差約爲55,處於近五年來的高位。但與甲骨文(ORCL.N)相比,微軟的水平仍相去甚遠。甲骨文目前的CDS利差接近300。
這也爲投資者提供了新的交易方式。對於那些考慮到通脹環境和美國財政挑戰、不願直接買入債券,卻希望對沖AI投資熱潮風險的投資者,公開信用市場提供了做空相關債務的工具。
羅森伯格表示:“可以使用全球金融危機時期那套老工具——做空。”
他解釋說,公開信用市場允許投資者從多空兩個方向進行交易,而銀行貸款和私人信貸市場通常不具備同樣的操作空間。一旦AI企業債務進入公開市場,投資者就可以通過債券和CDS交易表達不同判斷。
羅森伯格還指出,從歷史角度看,谷歌股價單日下跌12%“根本不在正常圖表所能涵蓋的範圍內”。
他表示:“可以說,市場已經進入了一個完全不同的領域,無論是市場定價、波動性,還是市場對這些變化的消化能力都是如此。這並不意味著世界末日,只是AI基礎設施建設進入了一個不同的階段。”
在他看來,公開債券市場透明度提高,將讓投資者更容易交易市場情緒在恐懼與貪婪之間的變化。
大型超大規模雲服務商的CDS利差上升,也不意味著這些企業已經面臨很高的違約風險。羅森伯格認爲,當前更重要的問題是,隨著越來越多企業爭相增加債務融資,銀行和金融中介機構尋找交易對手、轉移相關風險的能力正在受到限制。
他將這一過程與過去的大型投資週期聯繫起來,指出市場繁榮從來不會一路直線上漲,而是會經歷階段性攀升、調整和重新定價。
羅森伯格表示:“AI仍然是一個極其積極的長期故事,但現在,市場終於開始加入一些悲觀因素,讓整個交易呈現出更加平衡的狀態。”





