
美國中期選舉或重塑黃金避險邏輯:政治僵局能否成爲金價反彈的催
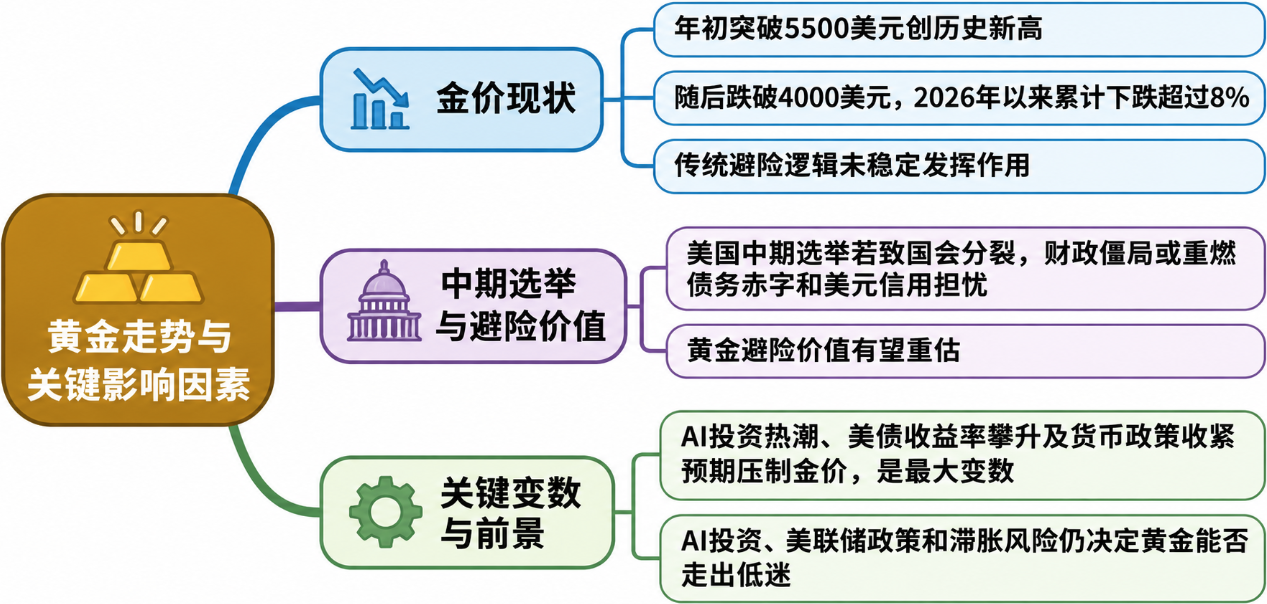
黃金今年的市場表現令不少投資者意外。年初,在資金和市場動能推動下,金價一度突破每盎司5500美元,創下歷史新高,但隨後持續回落,目前已經跌破4000美元,2026年以來累計下跌超過8%。
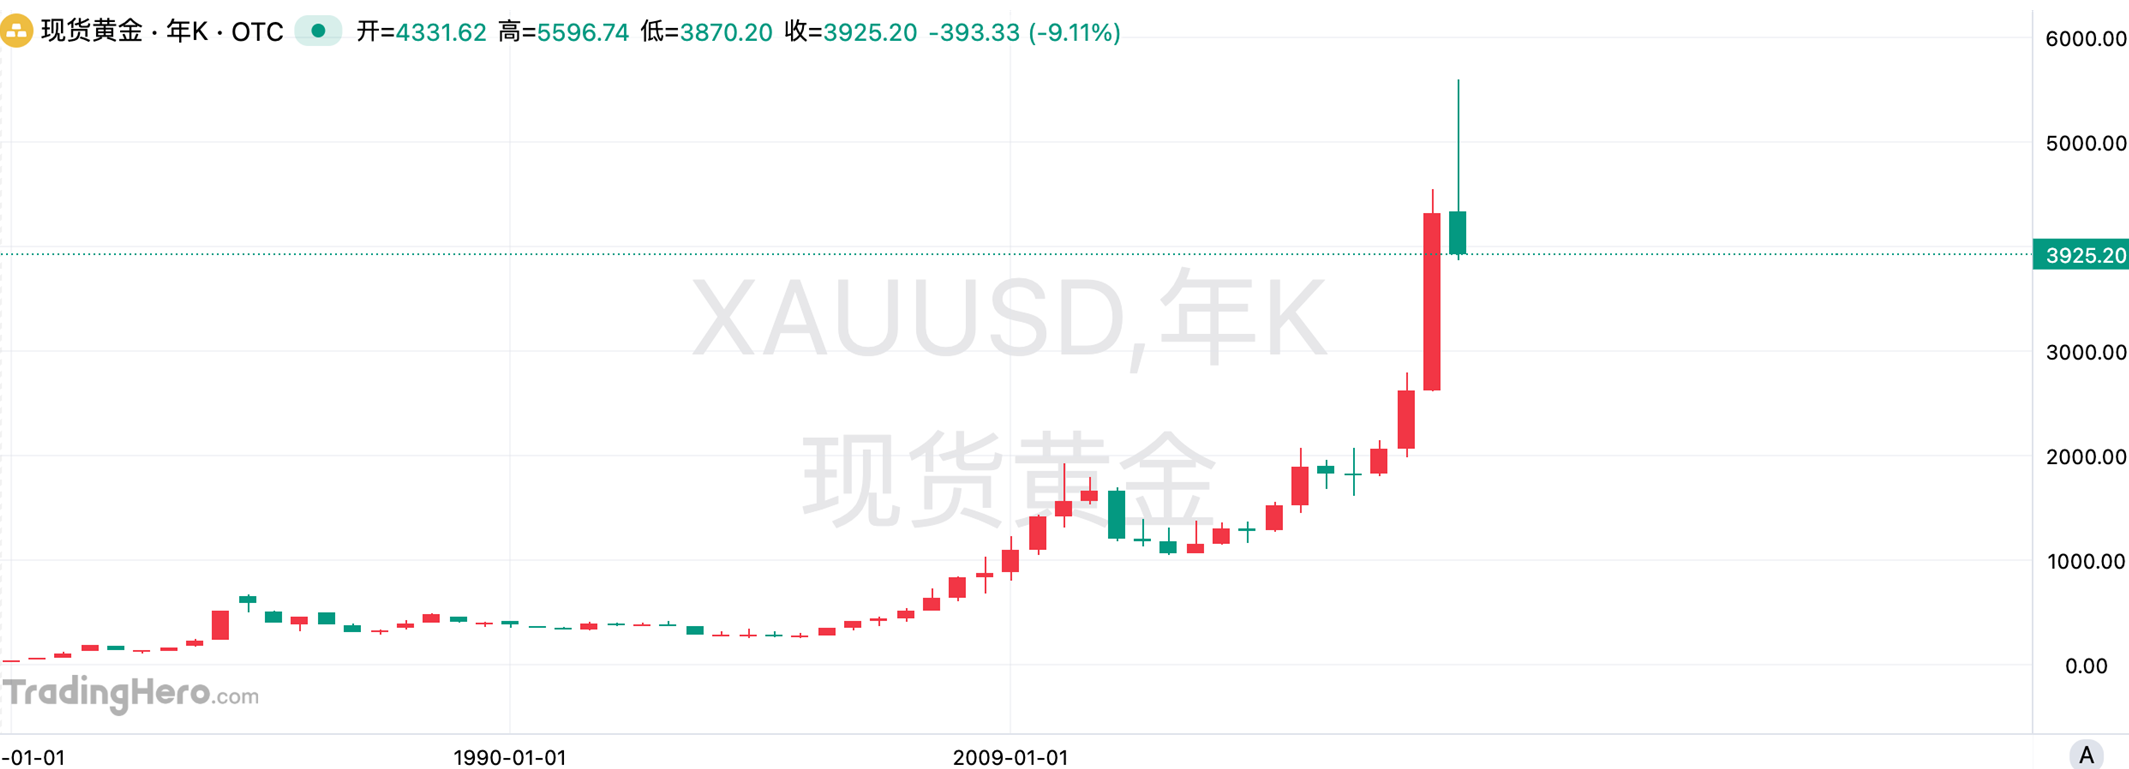
通常,地緣政治緊張和經濟不確定性上升會推動資金流向黃金,但今年這一傳統避險邏輯並未穩定發揮作用。AI投資熱潮、美債收益率攀升以及市場對貨幣政策收緊的預期,共同成爲壓制金價的重要因素。
美國中期選舉可能成爲市場重新評估黃金的一個轉折點。如果選舉導致國會由兩黨分掌,財政政策陷入僵局,投資者對美國債務、財政赤字和美元信用的擔憂可能重新升溫,黃金的避險價值也有望得到重估。
Manulife John Hancock Investments聯席首席投資策略師馬特·米斯金(Matt Miskin)認爲,特朗普第一任期期間的市場表現提供了一個參考。當時,中期選舉導致國會由兩黨分掌,立法進程明顯放緩,政府也幾乎沒有採取措施解決約2萬億美元的財政赤字。
他在談及2019年的黃金上漲行情時表示:“歷史不會簡單重複,但往往會押著相似的韻腳。如果2027年的情況與2019年有些相似,那麼黃金目前的疲軟走勢實際上可能出現逆轉。”
國會分裂與財政赤字,黃金或迎來重新定價機會
當前壓制黃金的因素主要來自美元和實際收益率。較高的實際收益率提高了持有計息資產的吸引力,美元重新走強也增加了黃金的下行壓力。
與此同時,AI投資熱潮和表現出較強韌性的美國經濟,持續吸引資金流向風險更高的資產。如果選舉結束後,這些因素開始減弱,而美國債務、財政赤字、通脹及經濟增長放緩重新成爲市場焦點,投資者重新配置黃金的理由就可能增加。
民意調查顯示,民主黨贏得衆議院的可能性較大,但能否同時取得參議院多數席位仍存在較大不確定性。
即使民主黨控制國會,特朗普仍然擁有總統否決權。這意味著,政府支出可能受到更多約束,長期國債收益率也可能面臨下行壓力,從而減輕黃金面臨的一項主要阻力。
據上週日在福克斯新聞播出的一段採訪片段,特朗普曾告訴《紐約郵報》,如果民主黨在週二的中期選舉中取得多數席位,他可能不得不成爲“否決先生”(Mr. Veto)。
米斯金認爲,政治僵局可能降低財政政策進一步推高實際收益率的風險。他預計,民主黨可能取得溫和進展,但政策變化有限。
在他看來,這“對黃金而言將是一個非常好的發展”。
黃金的另一項長期支撐邏輯,是投資者對美國債務負擔不斷加重的擔憂。隨著財政狀況惡化,市場可能轉向黃金,以對沖美元走弱及傳統儲備資產購買力下降的風險。
Ameriprise首席市場策略師安東尼·薩格利姆貝內(Anthony Saglimbene)指出,無論國會最終由哪個政黨控制,新一屆國會都將繼承一個嚴峻的財政局面。
國會陷入僵局,不僅可能阻礙政府增加支出,也會妨礙那些在政治上難以推動、但對於實質性改善財政狀況十分必要的預算削減或增收措施。
這也給黃金帶來一個特殊的市場矛盾:財政擔憂推高美債收益率時,計息資產的吸引力隨之增強,黃金反而受到壓制;但收益率上升同時也反映出財政壓力加劇,可能進一步強化黃金作爲另類價值儲存資產的吸引力。
薩格利姆貝內預計,擔憂美國財政狀況的投資者可能逐漸將避險資金從政府債券轉向黃金等其他資產。
他認爲,由財政赤字和債務擔憂引發的收益率大幅上升,反而可能成爲黃金的潛在利好因素。
今年的市場表現已經體現出這種矛盾。油價上漲加劇通脹擔憂和貨幣政策收緊預期,即使地緣政治風險升高,黃金仍然承壓,部分投資者反而選擇持有收益率更高的政府債券。
儘管如此,金價回落已經開始吸引部分買家。
CoreCommodity Management投資組合經理道格·戴利(Doug Daly)表示,其投資組合針對美國選舉的佈局更多集中在能源和中東戰爭相關領域,但隨著金價跌破4000美元,他對黃金的看法正變得越來越樂觀。
米斯金也表示,其管理的投資策略已經在4000美元附近逐步增持黃金,目前黃金倉位處於中性至略微超配的水平。
AI投資與美聯儲政策,仍是黃金最大變數
黃金能否持續反彈,還取決於AI投資熱潮是否延續,以及這輪資本開支對美國經濟和債券市場產生怎樣的影響。
AI基礎設施建設需要鉅額資金。科技企業不斷進入債券市場融資,美國政府本身也需要爲龐大的財政赤字籌集資金。兩股融資需求疊加,可能進一步推高債券收益率,對不產生利息收入的黃金形成壓力。
先鋒集團(Vanguard Group)全球投資組合構建主管羅傑·阿利亞加-迪亞斯(Roger Aliaga-Díaz)認爲,AI資本支出熱潮是數十年來最強勁的投資週期之一,不太可能突然停止。
先鋒集團預計,明年美國經濟增長將高於市場普遍預期。
在先鋒集團看來,龐大的財政赤字並不必然意味著黃金會上漲。只要政策制定者仍然保持公信力,並願意通過加息抑制通脹,財政擴張帶來的就可能是收益率上升,而不是市場對美元信心的喪失。
這種環境對黃金並不有利。
阿利亞加-迪亞斯表示:“只要美聯儲履行好自己的職責,財政問題就不應該成爲推動金價的主要因素。”
他預計,即使美聯儲仍需要應對供應端推動的通脹,AI投資也將繼續支撐經濟擴張。
不過,如果投資者開始質疑美聯儲的獨立性,或者懷疑美聯儲是否有意願控制通脹,黃金的吸引力就可能明顯增強。換言之,決定黃金走勢的不僅是美國債務規模,還有市場是否繼續相信美聯儲能夠維護貨幣穩定。
滯脹風險與選舉後的市場波動
短期來看,美國中期選舉本身也可能引發黃金價格波動。
英仕曼集團(Man Group)首席市場策略師克里斯蒂娜·胡珀(Kristina Hooper)表示,如果選舉結果受到質疑,可能在投票前或投票結束後立即刺激投資者對黃金的避險需求。
如果最終形成分裂政府,圍繞政府支出、政府停擺乃至債務上限的政治爭議,也可能進一步增加市場不確定性。
對於正在判斷黃金2026年的疲軟表現究竟意味著長期下跌趨勢開始,還是提供了買入機會的投資者而言,選舉結束後美國經濟將如何演變,比選舉結果本身更加重要。
胡珀正在密切關注滯脹風險,即通脹持續高企、經濟增長卻逐漸放緩的局面。從歷史表現看,這種環境往往有利於黃金。
她表示:“更重要的問題是,我們是否真的會進入滯脹環境。”
她特別提到了就業增長疲軟與價格壓力持續存在這兩種現象。如果經濟增長進一步放緩、實際收益率回落,或者市場越來越擔憂美國政府無力控制自身財政狀況,黃金此前失去的吸引力就可能重新顯現。
反過來,如果AI投資繼續支撐美國經濟增長,美聯儲維持鷹派立場,同時美國國債繼續提供具有吸引力的收益率,黃金仍將面臨壓制。
米斯金表示:“目前,市場對今年大部分時間以來一直不受青睞的資產——優質債券、防禦型股票,甚至黃金——都開始重新審視。我們正在這些領域中尋找機會。”
黃金能否在美國中期選舉後重新獲得避險資金青睞,最終取決於市場敘事能否發生轉變。財政赤字和美元信用擔憂可能提供新的支撐,但AI投資帶來的經濟增長、持續高企的實際收益率以及美聯儲的抗通脹立場,仍可能限制金價反彈。滯脹風險是否真正顯現,將是投資者判斷黃金能否走出低迷的關鍵。





