
AMD季度營收展望超預期,數據中心業務近乎翻倍,股價盤前大漲
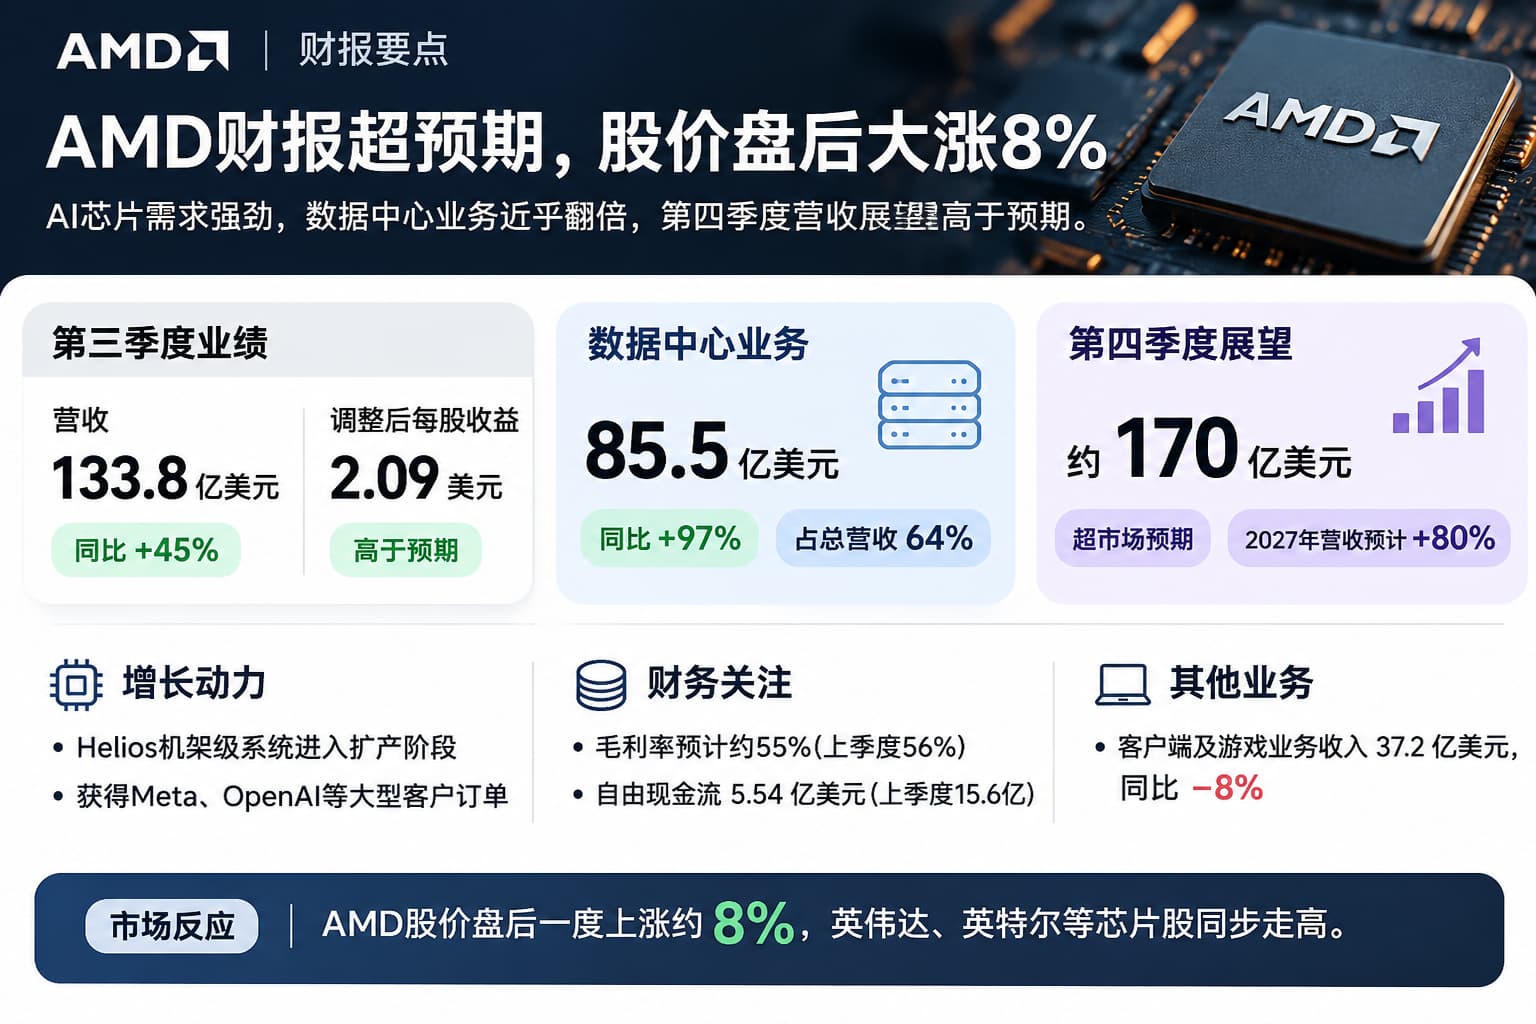
公司第三季度營收同比增長45%,數據中心業務收入接近翻倍,均超過分析師預估。強勁業績及展望推動AMD股價盤後一度上漲約8%,英偉達、英特爾和博通等芯片股也在盤後交易中走高。週三美股盤前,該股一度漲超7%。
近期,投資者對人工智能基礎設施投資規模及回報前景的擔憂加劇,科技股和半導體板塊持續承壓。AMD此次給出的增長預測,爲市場判斷AI芯片需求提供了新的財務數據。
第四季度營收預計達170億美元,數據中心增長加速
根據AMD週二發佈的財報,公司預計第四季度營收約170億美元,上下浮動3%,高於LSEG統計的分析師平均預期162.3億美元。按照指引中值計算,第四季度營收預計較第三季度增長約27%。
AMD預計第四季度調整後毛利率約爲55%,低於第三季度的56%,也略低於分析師預期的55.27%。這一指標表明,公司在擴大業務規模的同時,仍面臨一定的利潤率壓力。
AMD首席財務官在財報聲明中表示,第四季度展望反映了營收和盈利增長正在加速,主要受到數據中心產品組合需求強勁的推動。
截至9月26日的第三季度,AMD營收達到133.8億美元,同比增長45%,超過市場預期的130.9億美元。調整後每股收益爲2.09美元,高於分析師預期的1.95美元。
數據中心業務是本季度最突出的增長來源。該部門營收同比大增97%,達到創紀錄的85.5億美元,超過分析師預期的82億美元。
數據中心業務目前已佔AMD總營收的約64%,而去年同期這一比例爲47%。隨著AI加速器及服務器中央處理器銷量增長,AMD的收入結構正在進一步向數據中心傾斜。
AMD首席執行官蘇姿豐表示,公司Instinct系列AI加速器和EPYC服務器處理器的需求持續增強,隨著Helios機架級系統及新一代Venice處理器擴大生產,預計第四季度數據中心業務增長將進一步加速。
公司還預計,2027年整體營收增長約80%,略高於FactSet統計的分析師約77%的增長預期。AMD此前提出,2027年數據中心業務收入有望實現超過一倍的增長。
挑戰英偉達,Helios系統進入擴產階段
AMD正在擴大人工智能產品佈局,嘗試從獨立芯片供應商向完整數據中心計算系統供應商轉型。
其旗艦產品Helios機架級系統整合MI455X AI加速器與新一代Venice服務器處理器,目前已經進入生產階段,計劃在第四季度進一步擴大產量。Meta已開始測試相關係統。
AMD今年2月與Meta達成一項爲期五年、最高600億美元的AI芯片供應協議。根據協議安排,Meta在滿足特定條件後,有權獲得最高約10%的AMD股權。
AMD此前也與OpenAI達成類似的芯片供應及股權激勵安排。這些大型客戶訂單爲AMD提供了未來收入增長機會,同時可能帶來股權稀釋和財務成本。
路透社週三最新報道顯示,AMD第三季度因OpenAI和Meta相關認股權證確認了10.7億美元的非現金費用,相當於每股約0.66美元。
AMD首席財務官在分析師電話會議上表示,相關認股權證將在客戶滿足交付及其他商業條件、完成歸屬和行權後產生股權稀釋影響。公司預計2027年將就這些條件可能何時達成提供更多指引。
TECHnalysis Research首席分析師鮑勃·奧唐納(Bob O'Donnell)認爲,股權激勵確實對部分銷售產生作用,但更重要的是,市場對英偉達替代產品存在被壓抑的需求,而AMD產品在價格和性能方面已經開始具備競爭力。
不過,分析師認爲,AMD目前的增長尚不足以改變英偉達在AI加速器市場的主導地位。英偉達仍在快速更新芯片產品,並持續擴展軟件、網絡設備及完整計算系統業務。
PC業務承壓,AI增長與現金流表現分化
與數據中心業務的高速增長形成對比,AMD傳統PC和遊戲業務仍面臨需求壓力。
第三季度,AMD客戶端及遊戲業務合計營收37.2億美元,同比下降8%,低於分析師預期的37.9億美元。其中,PC客戶端業務收入約29.5億美元,同比增長7%,遊戲業務收入則同比下降40%。
全球存儲芯片供應緊張推高了個人電腦生產成本,也影響了終端需求。競爭對手英特爾上週發佈疲弱的季度業績展望後,股價遭遇大幅拋售。
蘇姿豐表示,AMD預計未來一段時間的PC業務表現將優於整體市場,公司將重點爭取企業級和高端PC客戶。
儘管AMD營收和調整後盈利表現強勁,現金流情況仍值得關注。第三季度自由現金流約爲5.54億美元,低於上一季度的15.6億美元,自由現金流佔營收比例降至約4%。
公司第三季度資本支出約6.48億美元,低於上一季度的8.08億美元,但庫存和應收賬款明顯增加。季度末庫存達到約114.6億美元,較上一季度增長約35%;應收賬款增至約92.1億美元,增長約26%。
這組數據表明,AMD在擴大AI系統生產和交付規模的過程中,營運資本佔用明顯上升。未來收入增長能否同步轉化爲經營現金流,將取決於產品交付、客戶付款及庫存週轉情況。
市場反應則首先集中在超預期的營收指引上。AMD今年以來股價已經上漲超過一倍,但過去一個月因AI基礎設施泡沫擔憂而一度下跌逾20%。
Direxion資本市場主管傑克·比漢(Jake Behan)表示,財報公佈前,市場對人工智能支出的可持續性存在廣泛質疑,而AMD的業績爲投資者繼續持有AI相關資產提供了依據。





