
日債收益率創30年新高引爆熔斷,實體經濟卻在踩剎車
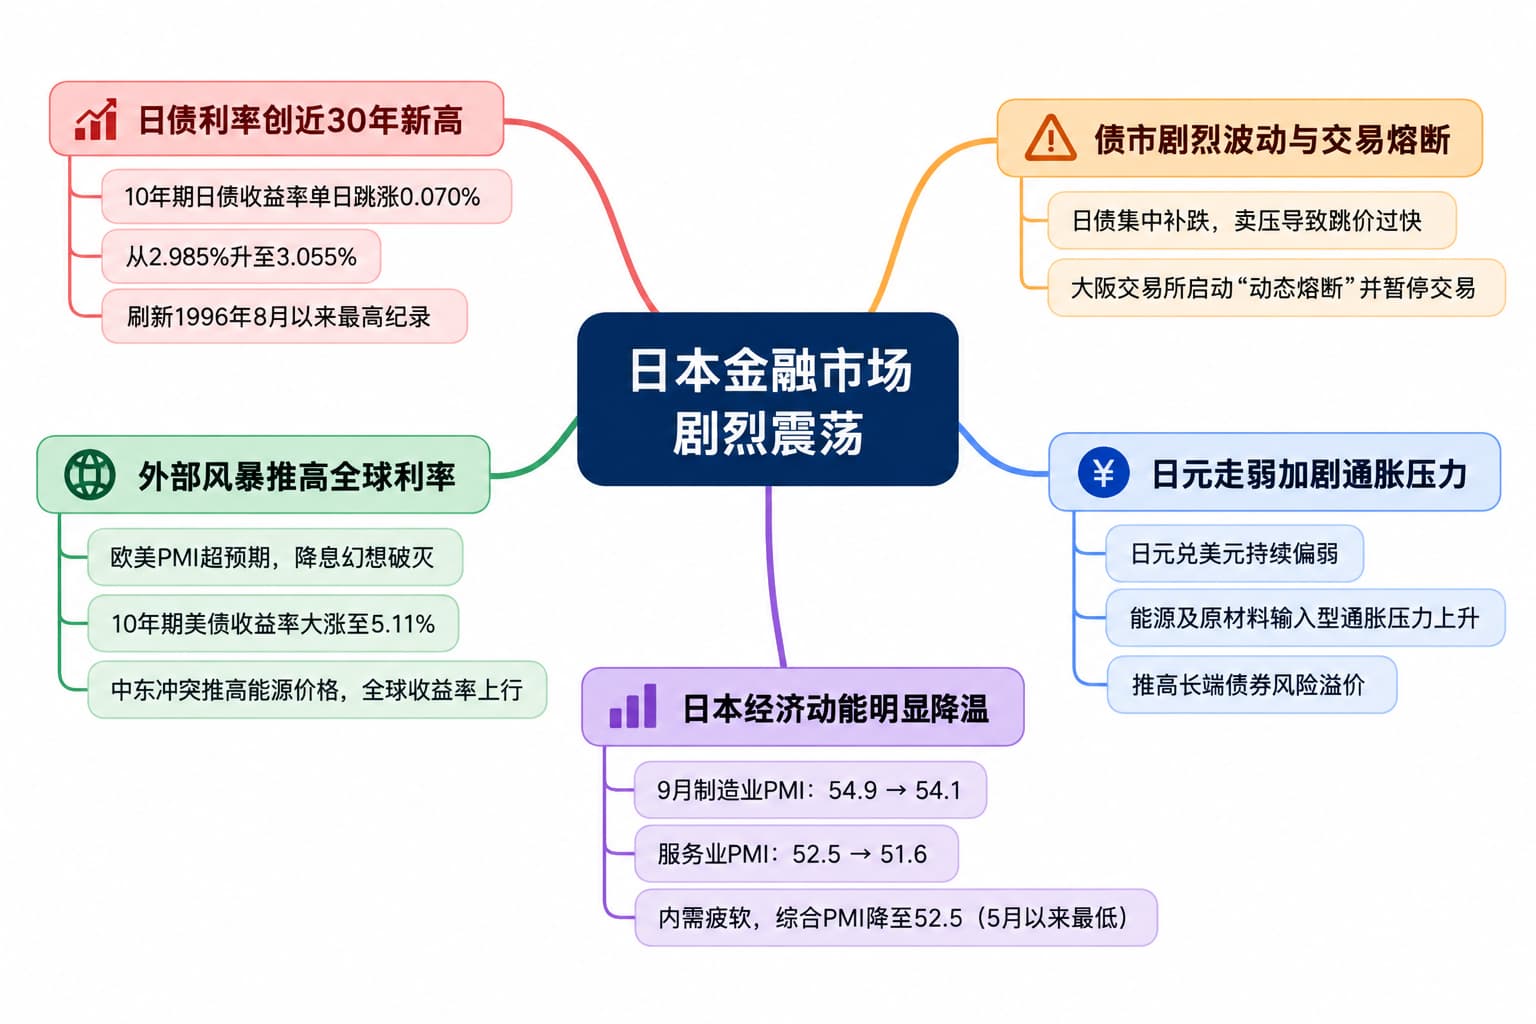
週四開盤的日本金融市場遭遇了劇烈的資產重估。因法定假期休市三天的日本債市集中釋放補跌壓力,基準10年期日債收益率單日跳漲0.070%,由2.985%迅猛衝上3.055%,刷新了自1996年8月以來近30年的最高紀錄。
急速下挫的價格甚至迫使衍生品交易踩下剎車。大阪交易所週四早盤對長期國債期貨緊急啓動了“動態熔斷”並短暫暫停交易。這一罕見的交易限制並非源於日本央行的政策突襲,而是短時間內空前集中的賣壓導致跳價過快,交易所不得不強制市場進入冷靜期以重新撮合成交。
推動本輪日債利率失控的核心力量並非來自本土,而是典型的“外部風暴輸入”。
週三歐美公佈的採購經理人指數超預期堅挺,直接擊碎了降息幻想,推高了海外央行進一步緊縮的概率。作爲全球利率錨的美國國債全線遭拋售,10年期美債收益率大漲15個基點至5.11%,5年期更是突破5%關口觸及2007年以來高位。
疊加中東地緣衝突推高能源價格,全球收益率曲線整體劇烈上移。重開交易的日本市場只能全盤承接這股海外波動的衝擊。
與此同時,日元兌美元匯率持續偏弱,進一步加劇了中東衝突帶來的能源及原材料輸入型通脹壓力,使投資者堅信利率難以迅速回落,從而推高了長端債券的風險溢價。
然而,債券市場的“抗通脹狂熱”與實體經濟的真實溫度形成了鮮明撕裂。標普全球同日公佈的日本9月採購經理指數(PMI)顯示,日本經濟增長的邊際動能正在全面降溫。
細分數據顯示,日本9月製造業PMI初值由54.9降至54.1,工廠產出增速回落至三個月低位,新訂單增速則觸及四個月新低;服務業PMI亦由52.5下滑至51.6,拖累綜合PMI降至52.5,創下今年5月以來的最慢擴張步伐。儘管出口訂單與私營部門招工因海外需求與半導體、汽車等行業支撐而相對堅挺,但本土內需已有疲態。
標普全球市場財智經濟學副總監安娜貝爾·菲德斯(Annabel Fiddes)分析指出,雖然企業在信心和就業端釋放了積極信號,但物價高企與本土需求相對疲軟的現實,正讓企業對後續經營表現產生深切擔憂。





