
美債曲線逼近倒掛,過去8次衰退前都曾出現這一幕
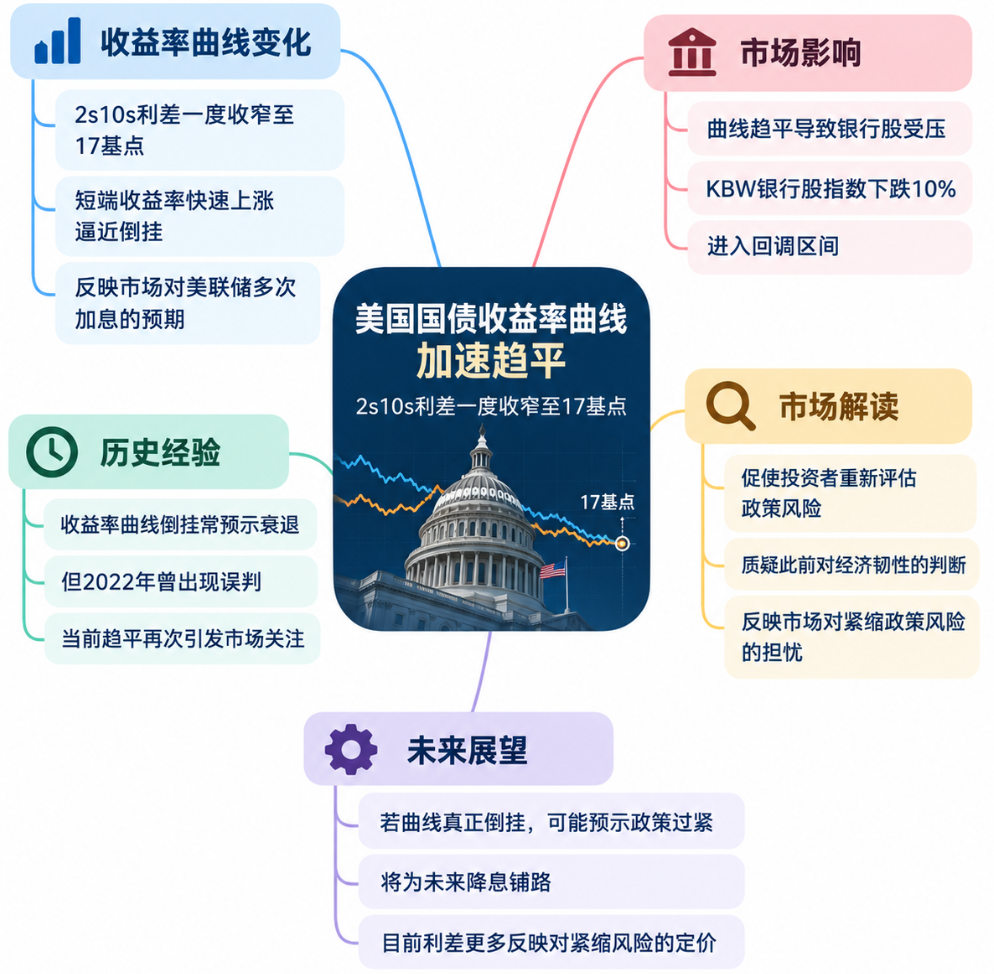
美國國債收益率曲線正在快速趨平。彭博數據顯示,2年期與10年期美債收益率利差(2s10s利差)上週一度收窄至17個基點,爲2025年初以來最窄。
目前2年期和10年期美債收益率分別約爲4.9%和5.2%。10年期收益率仍處於2007年以來高位附近,但隨著市場押注美聯儲繼續加息,短端收益率上漲速度更快,2s10s利差正逼近倒掛。
市場目前計入美聯儲未來一年至少三次25個基點的加息。短端收益率持續追趕長端,正在改變債券市場對這輪緊縮週期的解讀。
此前,長端收益率走高主要與美國經濟韌性、通脹壓力以及財政風險有關。9月美聯儲實施三年來首次加息後,市場開始更多關注另一個問題:政策利率是否正在高到足以壓制未來增長。
CreditSights投資級和宏觀策略主管Zach Griffiths表示,如果2年期與10年期收益率曲線進一步倒掛或明顯趨平,將削弱市場關於“美國經濟非常強勁”的判斷。
正常情況下,收益率曲線呈向上傾斜。投資者持有期限更長的債券,通常要求獲得更高收益率。
如果短期美債收益率超過長期美債收益率,則意味著市場開始預期未來經濟增長和利率可能走弱。收益率曲線因此長期被視爲觀察經濟週期的重要指標。
彭博統計顯示,自上世紀60年代以來,收益率曲線倒掛曾出現在過去8次美國衰退之前。自1978年以來,2年期與10年期收益率曲線平均在衰退開始前約15個月倒掛,歷史區間則從6個月到兩年不等。
但倒掛並不是衰退的機械預測工具。2022年,美國多條收益率曲線曾出現倒掛,當時多數經濟學家預計一年內將出現衰退,但美國經濟最終並未進入衰退。
TD Securities美國利率策略主管Gennadiy Goldberg也認爲,市場已經計入了相當多的加息預期。短端收益率繼續大幅跑贏長端的空間可能有限,收益率曲線未來也可能重新變陡。
曲線趨平的影響已經開始傳導至銀行股。銀行通常通過較短期限融資,再向企業和家庭提供期限更長的貸款,因此長短期利差收窄會壓縮傳統淨息差。
KBW銀行指數上週進入技術性回調區間,較近期高點下跌10%。債券市場對政策路徑的重新定價,已經開始反映到股票市場。
Columbia Threadneedle投資組合經理Ed Al-Hussainy表示,他正在爲未來六個月2年期與10年期、5年期與30年期收益率曲線出現倒掛做準備。
TCW Group全球利率聯席主管Jamie Patton則認爲,如果收益率曲線真正倒掛,市場傳遞出的信號將是美聯儲可能加息過度,並需要在未來進行更大幅度的降息。
不過,目前2s10s仍未倒掛,美國第三季度經濟增長預期也剛剛獲得經濟學家上調。17個基點的利差,更直接反映的是市場開始重新計入政策過緊的風險,而不是衰退已經成爲確定結果。





