
美銀拉響美股“去槓桿”警報,兩大指標即將觸發拋售信號
美銀策略師邁克爾·哈特內特(Michael Hartnett)警告,如果美債市場波動率進一步飆升,同時全球金融股出現明顯下跌,美股可能面臨一輪風險偏好驟降和去槓桿。他在最新一期《Flow Show》報告中重點關注兩項指標:衡量美債預期波動率的MOVE指數,以及iShares全球金融ETF(IXG)。
哈特內特提出的情景是,如果MOVE指數升至125以上、IXG跌破125美元,兩項信號同時出現,就可能觸發“避險去槓桿事件”。目前兩項指標都尚未達到這一警戒線,意味著這仍是一個需要觀察的風險情景,而非已經發生的市場事件。
MOVE飆升,債市壓力開始向股市傳導
近期最先出現變化的是債券市場。哈特內特指出,MOVE指數在兩天內上漲33%,而10年期美國國債收益率本週升至19年來高位。隨著投資者擔心通脹重新升溫,並提高對美聯儲進一步加息的預期,債券價格承壓,利率波動隨之擴大。
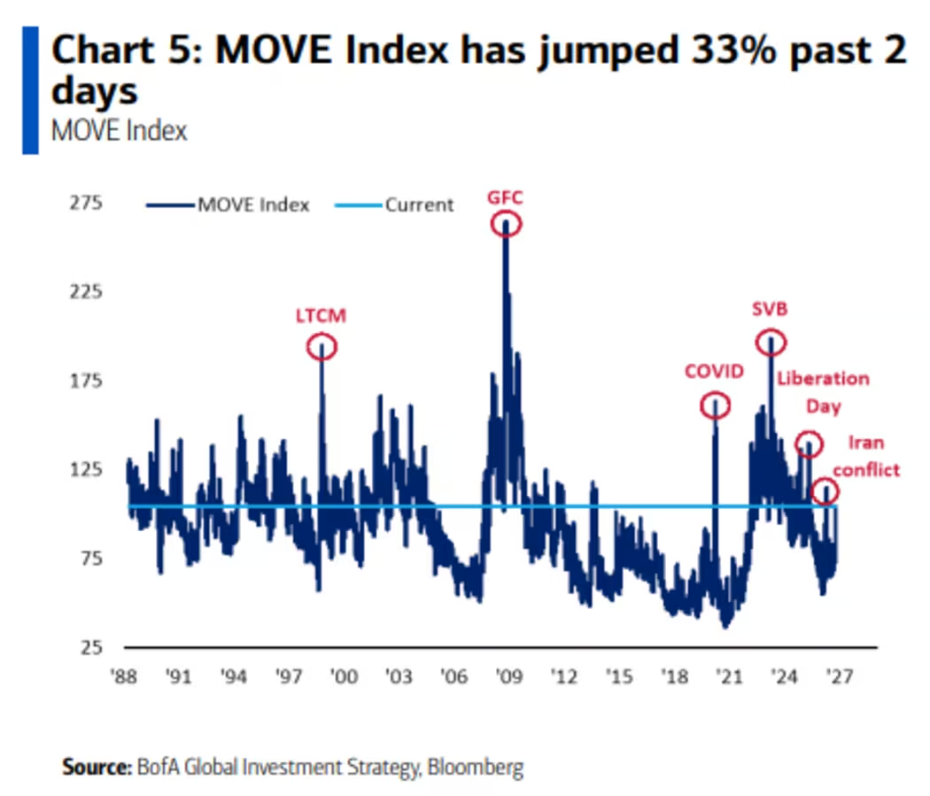
MOVE與股市的VIX指數類似,反映市場對未來債券波動的預期。哈特內特關注的並不是波動率單獨上升,而是債市壓力是否進一步傳導至金融股。金融機構對利率、融資條件和資產價格變化較爲敏感,因此金融股走弱可能成爲市場壓力擴大的另一項信號。
截至相關報告發布時,MOVE爲105.6,IXG報128.90,距離哈特內特設定的125閾值仍有一定距離。也就是說,目前只有債市波動明顯升溫,還沒有出現兩項指標同時突破警戒線的情況。
兩項指標同時惡化,意味著什麼?
哈特內特認爲,如果美債收益率持續上升,同時IXG破位下行,市場可能從局部資產重新定價轉向更廣泛的風險削減。屆時投資者可能減少槓桿、降低風險資產敞口,形成進一步的資產拋售壓力。
他還提出了另一種值得關注的情形:即使美伊達成協議、油價因此再跌10美元,只要美債收益率仍然持續上升,市場仍可能進入明顯的避險狀態。這意味著,如果收益率上漲的原因從能源通脹進一步擴展至增長、財政或貨幣政策因素,油價回落本身也未必足以緩解市場壓力。
哈特內特同時認爲,當市場壓力達到一定程度後,政策制定者可能出手壓低油價和債券收益率。如果未來12個月美債收益率下降100個基點,他估算5年期、10年期和30年期美債的價格漲幅分別可能達到約10%、14%和22%。屆時,投資者應該“小幅增持債券”。
正如哈特內特所說,“當政策制定者開始恐慌時,市場就會停止恐慌”,任何抑制油價和收益率的干預措施都將對美元產生負面影響,而對大宗商品和新興市場資產則有利。





