
歐元兌美元逼近年內低點,去年的升值邏輯正在被重新定價
歐元兌美元近期持續承壓,距離年內低點僅一步之遙。該貨幣對本月以來已下跌約2%,一度跌至略低於1.14的兩個月低位,市場正重新評估能源價格和歐洲政治局勢對這輪歐元行情的影響。
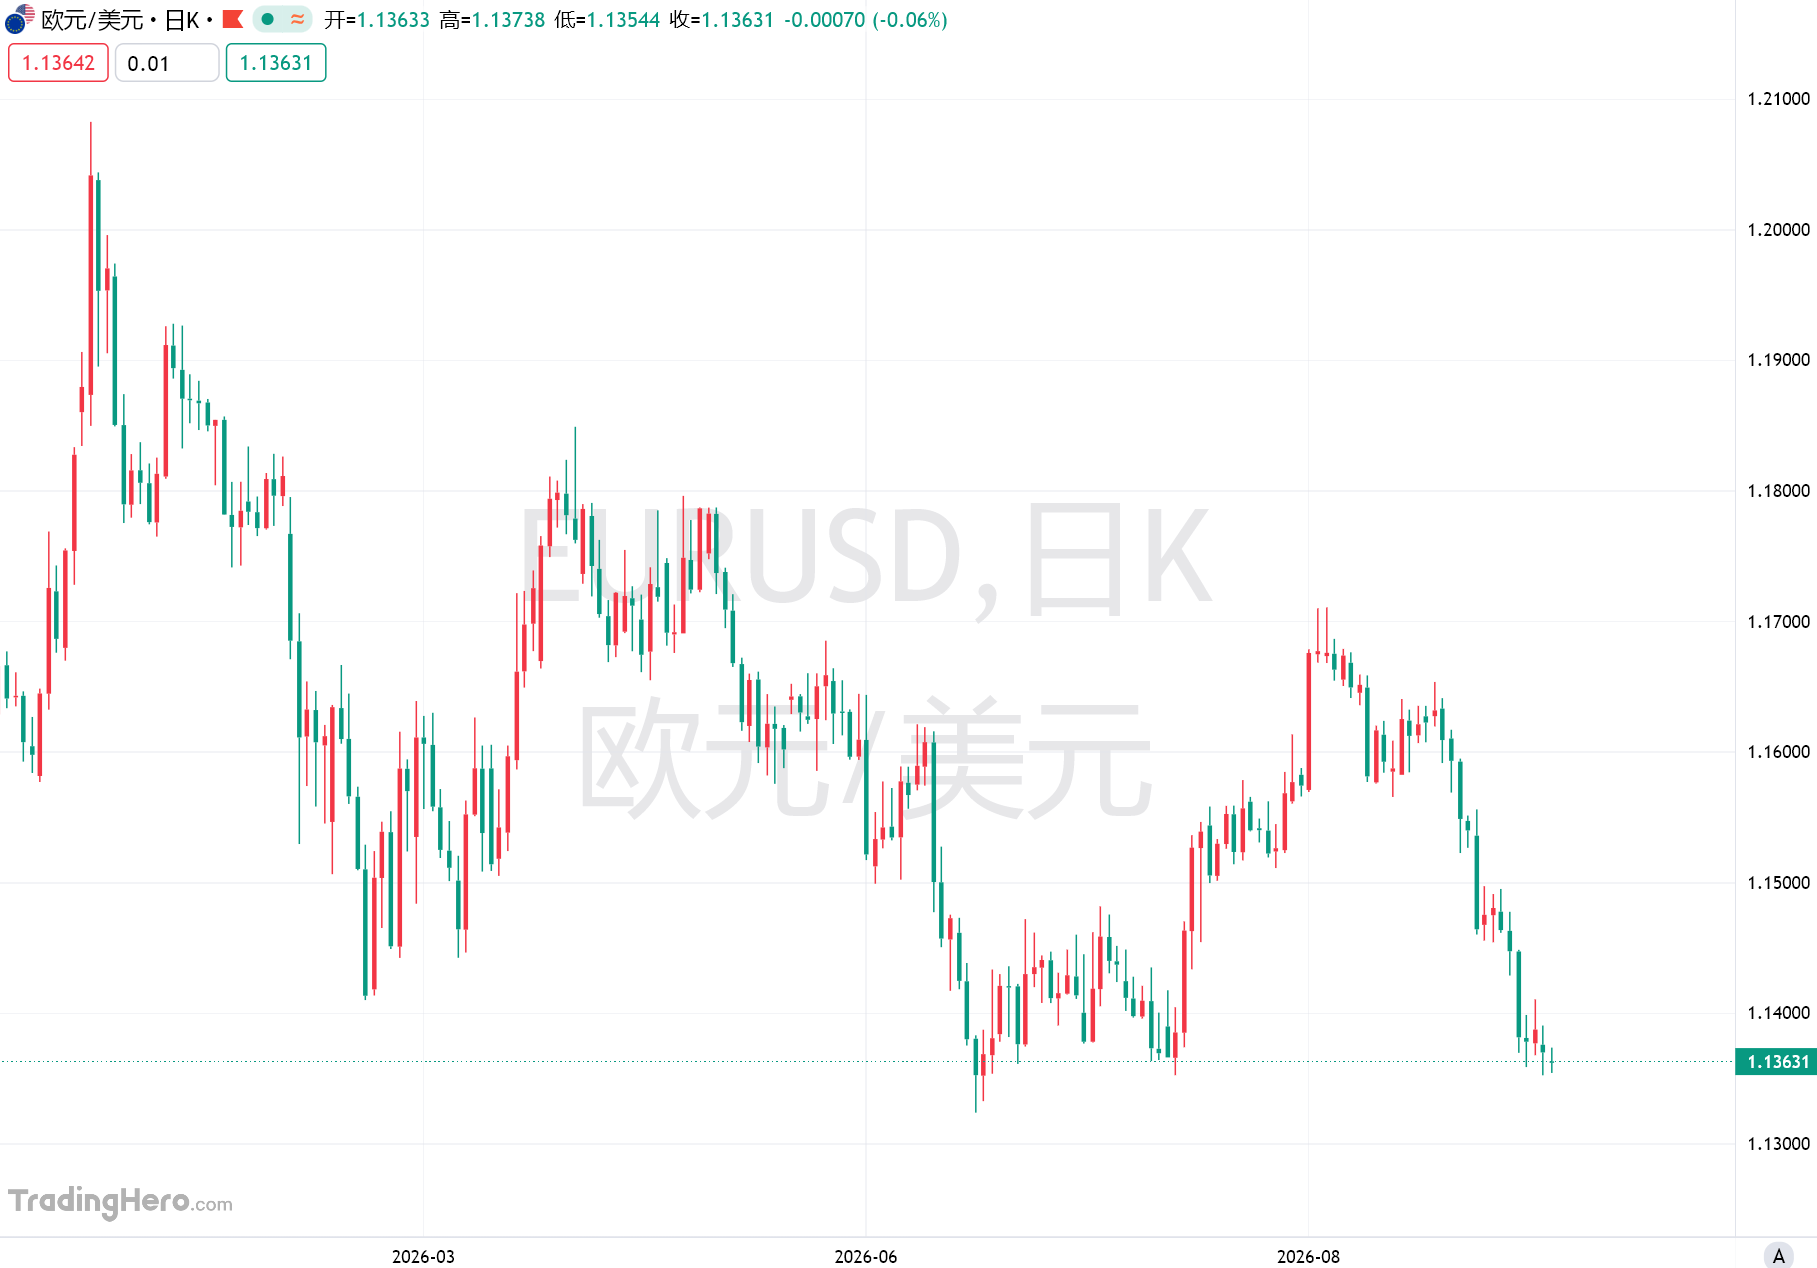
推動歐元走弱的因素正在從利差變化擴展至經濟和政治層面。美聯儲加息強化了抗擊通脹的信號,美元因此獲得支撐;與此同時,油價重新上漲以及歐洲政治不確定性上升,也開始削弱此前表現好於預期的歐元區經濟前景。
能源衝擊成爲歐元新的壓力來源
中東衝突持續擾亂霍爾木茲海峽航運,歐洲液化天然氣供應受到影響,歐洲天然氣價格本月一度突破80歐元/兆瓦時,爲2022年末以來最高水平。
能源價格上漲對歐洲經濟的影響尤爲直接。高昂的天然氣和石油價格可能同時推高企業成本與消費者通脹,並壓縮經濟增長空間。
路透社援引RBC BlueBay資產管理公司高級投資組合經理卡斯帕·亨斯(Kaspar Hense)稱,多數大宗商品預測機構預計歐洲天然氣價格仍將在85至100歐元區間,這種情況下歐元兌美元可能跌至1.12。
ING外匯策略師弗朗切斯科·佩索萊(Francesco Pesole)則表示,若油價升至每桶115美元附近,歐洲經濟增長憂慮將明顯加劇。不過,如果歐洲央行和其他主要央行繼續維持偏鷹派政策,歐元仍可能避免出現大幅貶值。
能源市場的變化還在通過另一個渠道影響歐元。如果美國考慮限制柴油出口,全球成品油市場供應可能進一步收緊,從而增加歐洲面臨的能源成本壓力。不過,相關分析人士目前並不將這一情景視爲基準判斷。
相比之下,歐元區經濟近期仍釋放出一定韌性。市場目前定價顯示,歐洲央行今年仍可能至少再加息一次,9月歐元區商業活動也出現意外回升。這爲歐元提供了一定支撐,但能源價格持續高企可能使這種支撐難以轉化爲新的升值動力。
德國與法國政治風險開始進入匯率定價
歐洲內部的政治不確定性也正在成爲歐元的另一項壓力來源。
德國總理弗里德里希·默茨(Friedrich Merz)在德國地方選舉中面臨右翼政黨取得進展的壓力,市場開始擔憂這可能迫使其放緩此前承諾的改革議程。荷蘭合作銀行高級外匯策略師簡·福利(Jane Foley)表示,她對歐元前景“有一點擔憂”,並正在重新評估未來三個月歐元兌美元1.16的預測。
法國市場的壓力則來自財政和政治僵局。法國2027年總統選舉臨近之際,投資者對高債務以及預算問題的擔憂升溫,法國10年期國債相對於AAA評級德國國債的收益率溢價已經升至110個基點以上。
美國銀行外匯策略師估算,法國與德國10年期國債利差每進一步擴大10個基點,歐元兌美元可能下跌約0.4%。這意味著歐洲債券市場的分化正越來越直接地反映到匯率定價中。
歐元去年兌美元大漲超13%,但今年以來的走勢已經明顯改變。隨著能源價格重新成爲通脹和利率市場的重要驅動因素,歐洲經濟增長、能源供應以及德國和法國的政治與財政風險正同時進入歐元定價體系。
目前歐元兌美元約在1.1360附近交易。市場仍在等待美國與伊朗局勢是否出現轉機,而在能源價格保持高位、歐洲政治風險上升的情況下,歐元此前依賴經濟韌性和歐洲央行緊縮預期形成的升勢正面臨新的考驗。





