
誰在接盤美債?對沖基金拿下創紀錄份額,但20倍槓桿可能放大下
對沖基金正成爲美國國債市場越來越重要的買家。隨著部分傳統長期投資者轉向私人信貸等其他資產,這些短期、槓桿程度更高的資金正在填補部分需求缺口。
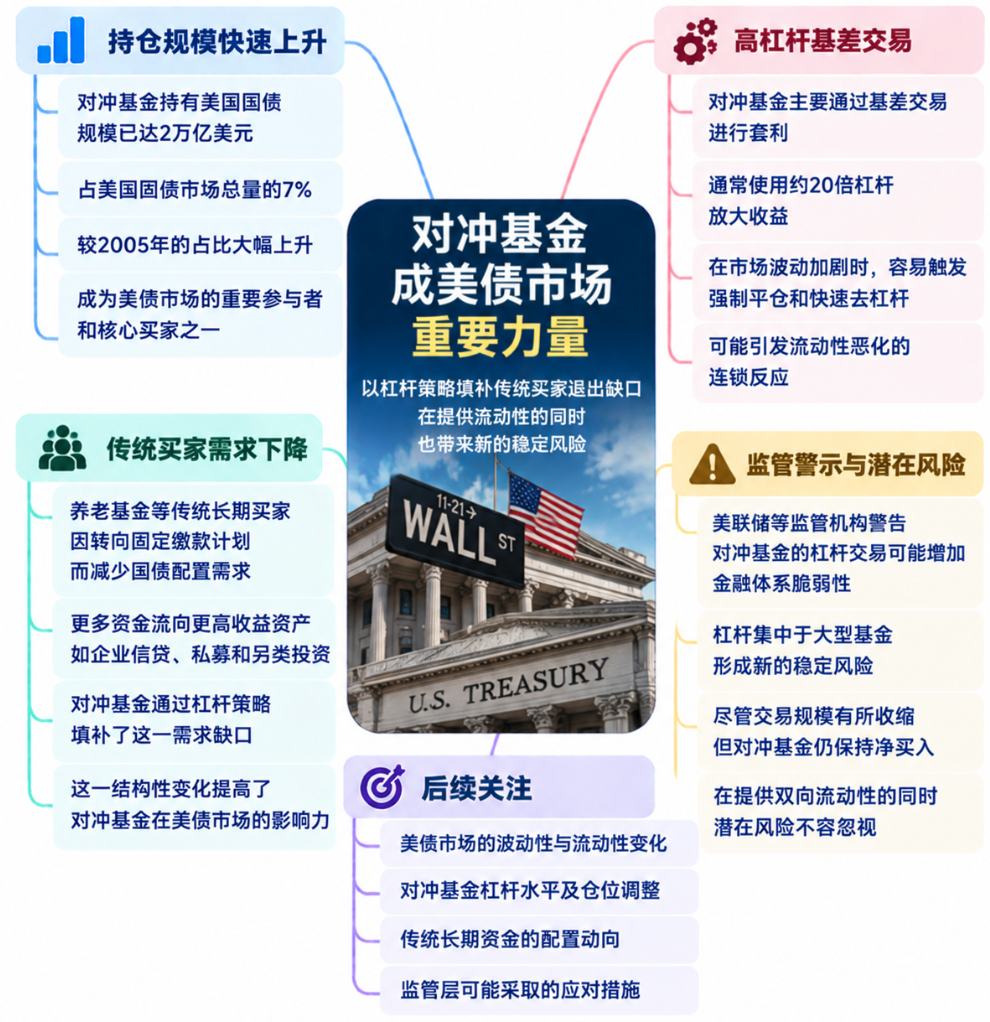
美國中國財政部金融研究辦公室數據顯示,截至2025年底,對沖基金持有的現貨美國國債達到2萬億美元,接近5年前的3倍。在28.9萬億美元可流通國債中,對沖基金佔比達到創紀錄的7%。
這一趨勢仍在延續。美聯儲數據顯示,2026年上半年,對沖基金繼續成爲美國國債淨買家;美國中國對沖基金第二季度淨買入606億美元,高於第一季度的264億美元,上半年累計約870億美元。
對沖基金增加配置之際,美債市場正經歷劇烈波動。10年期美債收益率週一升至2007年以來最高,30年期收益率週二升至2002年以來最高。
長期買家減少,槓桿資金補位
傳統上,養老基金是長期美國國債的重要買家。較長的投資期限可以幫助養老基金利用政府債券匹配未來數十年的負債。
但這一模式正在發生變化。經合組織(OECD)指出,養老體系從承諾固定支付的固定收益計劃轉向投資回報決定最終收益的固定繳款計劃,正在降低部分養老基金對長期政府債券的需求。
與此同時,一些養老基金正在提高私人信貸等收益率更高、流動性更低資產的配置。美世(Mercer)數據顯示,機構投資者2025年向私人信貸工具投入近3000億美元。
這給對沖基金留下了更多空間。AdvisorShares創始人諾亞·哈曼(Noah Hamman)表示,養老基金和保險公司通常著眼於長期負債匹配,而對沖基金更關注業績、高水位線以及跑贏基準的回報。
這種資金結構上的變化,也讓對沖基金在美債市場中的角色變得更加突出。
基差交易爲何容易放大波動
對沖基金買入美債,並不意味著它們單純看好債券。大量資金參與的是相對價值策略,通過捕捉高度相關證券之間的微小價差獲利。
其中最典型的是美國國債現貨與期貨之間的基差交易。基金買入現貨美債,同時賣出相應期貨合約,再利用兩者之間的價格差獲得收益。
由於價差通常很小,基金需要藉助高槓桿放大回報。回購市場則允許它們以美債作爲抵押品融資,建立遠高於自身資本規模的頭寸。
這種模式在市場平穩時可以提高流動性,但市場條件突然惡化時,風險也可能迅速反轉。
Agecroft Partners創始人兼首席執行官唐·斯坦布魯格(Don Steinbrugge)表示:“這些交易利潤微薄,槓桿往往可達20倍甚至更高。”
他指出,如果美債市場流動性急劇惡化,槓桿基金可能被迫迅速平倉,從而形成追加保證金、被迫賣出和市場波動進一步擴大的循環。
美聯儲也已對這一風險發出警告。其5月金融穩定報告稱,對沖基金槓桿仍接近紀錄高位,而且集中在大型基金中;一旦基金突然失去融資渠道,高槓桿可能產生溢出效應。
國際清算銀行(BIS)今年早些時候進一步警告稱,對沖基金成爲政府債券市場核心中介後,形成了“新的金融穩定脆弱性”。其對槓桿和短期回購融資的依賴,可能使核心市場更容易受到突然去槓桿和市場功能失調的衝擊。
交易規模正在收縮,但買盤並未消失
隨著美債拋售加劇,對沖基金已經開始減少部分槓桿交易。摩根士丹利估計,今年槓桿美債基差交易頭寸已經下降約20%,至1.2萬億美元。
但這並不意味著對沖基金正在大規模拋售美債。美聯儲數據顯示,它們第二季度仍然是淨買家。
瑞聯銀行(Union Bancaire Privée)對沖基金專家蕭瑞奇(Ricky Siao)表示:“與其他類型的投資者相比,對沖基金運用相對激進的槓桿,因此可能放大系統性風險。當極端情況或危機情景導致被迫去槓桿時,可能引發更廣泛的流動性和金融穩定事件。”
另一方面,對沖基金並非只有風險。對沖基金研究公司(Hedge Fund Research)總裁肯·海因茨(Ken Heinz)表示,對沖基金願意在市場上漲和下跌時進行交易,而不是簡單持有債券至到期,可以提供雙向流動性,並幫助糾正市場定價偏差。
斯坦布魯格也指出,監管機構需要同時考慮無序平倉風險和對沖基金提供的流動性。他表示,對沖基金在美債市場中不斷擴大的角色,“既是流動性所必需的,也是潛在的系統性風險來源”。





