
資管巨頭阿波羅:柴油推升核心通脹,美聯儲陷政策兩難
在長期美債收益率高位震盪、甚至突破5%大關的背景下,債券市場正在消化新的通脹風險,而引發這一警惕的幕後推手並非原油或汽油,而是看似低調的柴油。
近期,美國柴油裂解價差的激增與10年期美債收益率的上行軌跡高度同步。Apollo首席經濟學家托爾斯滕·斯洛克(Torsten Slok)警告稱,柴油利潤率指標已成爲研判核心通脹的關鍵前瞻風向標。市場對這輪能源波動的擔憂,早已跳出單純的油價漲跌,轉向其對未來利率路徑的實質性壓制。.
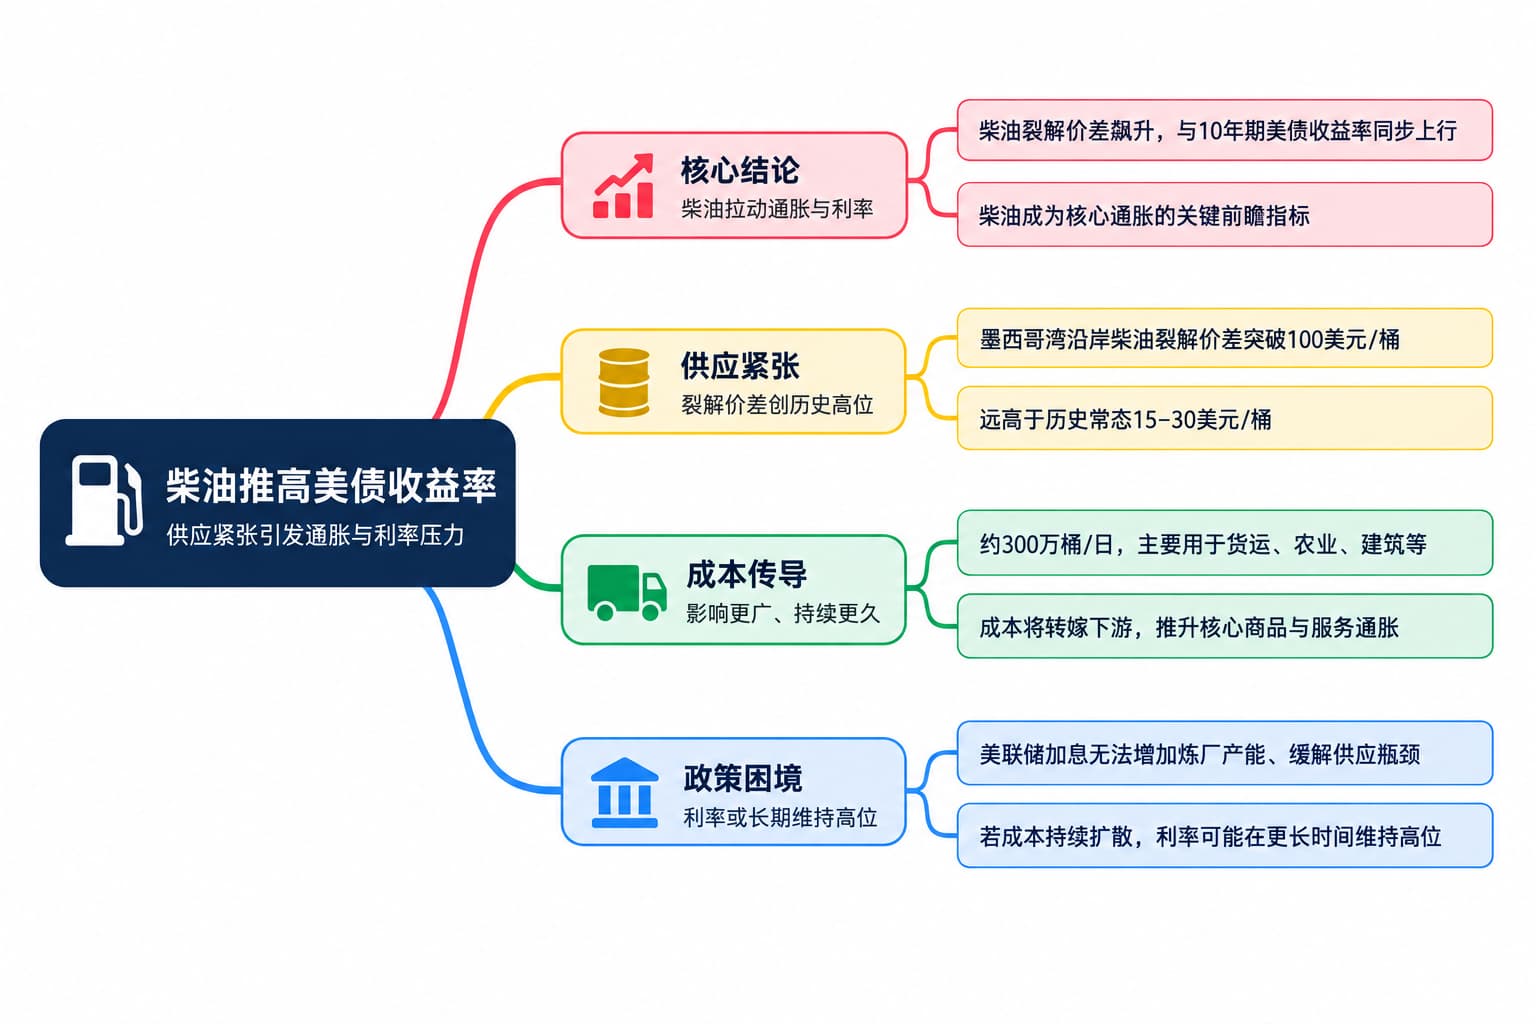
柴油市場的供應壓力正在走向極致。斯洛克指出,美國墨西哥灣沿岸柴油裂解價差在8月首次衝破100美元/桶,而歷史常態往往僅維持在15至30美元/桶區間。這一衡量煉廠加工利潤的指標出現極端異動,直觀反映出成品油供應瓶頸的嚴峻程度。
更關鍵的分歧在於成本的傳導路徑。普通汽油漲價主要侵蝕終端居民的可支配收入,而柴油則是現代經濟的底層齒輪。美國每日柴油消費量約300萬桶,幾乎全額投入貨運卡車、鐵路、農用機械與建築設備中。
Apollo分析強調,鑑於全美煉油產能受限、供給缺乏彈性,工業與物流企業往往會直接將高企的燃料開支轉嫁給下游。這意味著柴油成本絕不會長期侷限於能源CPI範疇,而是具有滯後性地滲入核心商品與核心服務之中,演變爲難以迅速消解的核心通脹。
柴油帶來的結構性壓力,恰好切中了貨幣政策的軟肋。美聯儲的加息工具雖然能夠抑制總需求,卻無法憑空增加煉廠產能,更無法在短期內修復受阻的能源供應鏈。
當前,人工智能投資熱潮、沉重的財政赤字以及鉅額美債供給,本就支撐著長期借貸成本高企。如果柴油成本持續順著產業鏈擴散,原本依賴通脹自然回落的政策路徑將遭到阻斷,迫使決策層在壓制需求與容忍成本上漲之間陷入糾結。
儘管有市場聲音指出,相比歷史週期,美國經濟對單一能源的敏感度已有所下降,但這輪衝擊的持續性仍取決於下游能否持續消化轉嫁成本。柴油市場的異常火熱,正在迫使全市場重新推演美聯儲將利率“在更長時間維持更高水平”的現實可能。





