
逢加息必受挫?美股又到了直面歷史規律的時刻
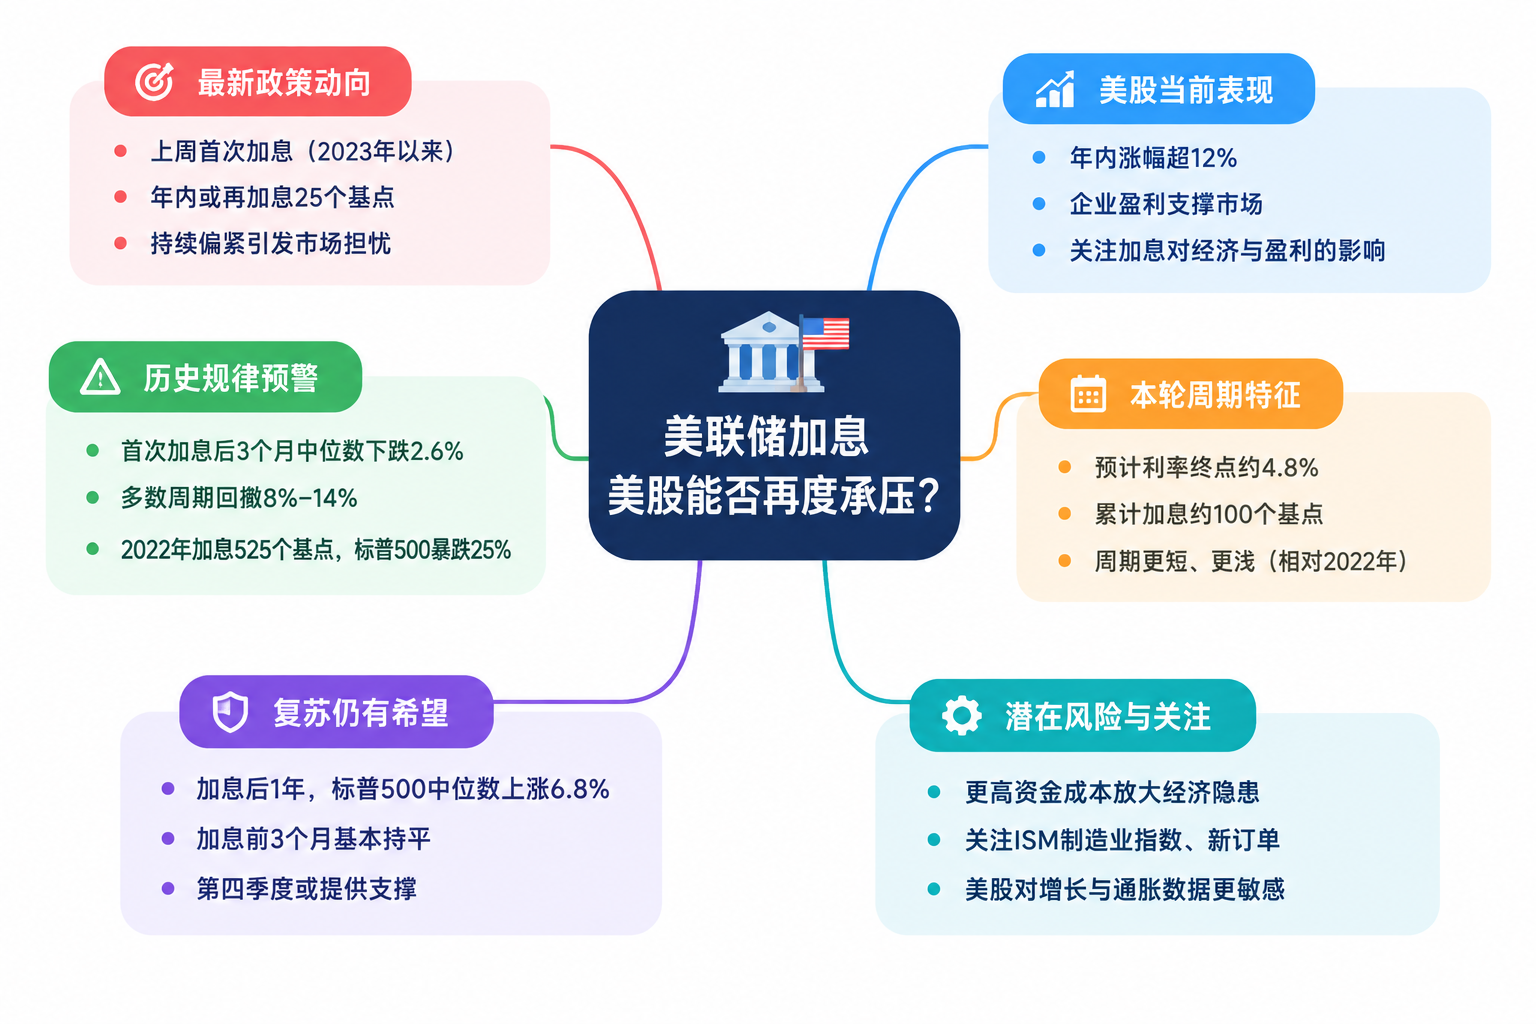
爲抑制頑固通脹,美聯儲上週自2023年以來首次提高基準利率,並釋放出年內再次上調25個基點的緊縮信號。借貸成本的再度抬升,讓處於歷史高位的美股市場重回聚光燈下。華爾街正在審慎權衡:持續偏緊的貨幣政策是否會再度引發股市劇烈顛簸?
今年以來,標普500指數累計漲幅已超12%,企業穩健的盈利表現一度消化了中東局勢推高的油價與上行的美債收益率。瑞銀全球財富管理美股主管大衛·萊夫科維茨(David Lefkowitz)指出,當前市場爭議的核心在於美聯儲究竟還有多大的加息必要,投資者將密切關注加息對經濟與盈利增長預期的實際擾動。
歷史規律預警
從過往數據來看,加息週期的開啓往往伴隨著股市的階段性承壓。LPL Financial追蹤1994年以來的六次加息週期發現,在首次加息後的三個月內,標普500指數的中位數表現爲下跌2.6%。
加拿大皇家銀行資本市場美股策略主管洛裏·卡爾瓦西納(Lori Calvasina)表示,歷史週期中首度加息後不久通常會出現明顯回撤,在其中五個週期中,大盤較前期高點的跌幅在8%至14%之間,低點多見於加息後1至3.5個月。卡爾瓦西納提醒,進入新加息階段後,投資者需要防範標普500指數出現5%至10%的常規性技術回調。
2022年開啓的熊市記憶依然清晰。CFRA首席投資策略師薩姆·斯托瓦爾(Sam Stovall)分析認爲,當年引發恐慌的根源在於極爲激進的緊縮節奏——美聯儲在整個週期內連續大幅加息525個基點,疊加衰退擔憂,導致標普500指數從高點重挫25%。
復甦概率依然佔優
與2022年的激進收緊相比,市場普遍預期本輪週期更爲短促且淺層。聯邦基金利率期貨顯示,此輪利率終點預計在4.8%左右見頂,累計加息幅度約100個基點。
傑富瑞股票策略師簡·吉本斯(Jane Gibbons)的數據表明,1983年以來的平均加息週期通常持續近兩年、累計提升320個基點。
愛德華瓊斯投資策略主管莫娜·馬哈詹(Mona Mahajan)認爲,目前的加息節奏更接近經濟能夠消化的“週期中調整”,就業市場與整體增長尚有緩衝餘地。
拉長時間軸來看,加息初期的震盪往往是短暫的。LPL Financial數據顯示,在首次加息一年後,標普500指數中位數上漲6.8%,除2022年外均錄得正收益。LPL Financial首席股票策略師傑弗裏·布赫賓德(Jeffrey Buchbinder)指出,市場在加息伊始難免緊張,但隨著情緒平復,估值邏輯最終將重新錨定在經濟增長與盈利基本面上。
此外,加息前的低波動也可能爲後市提供防禦墊。富蘭克林鄧普頓研究院首席投資策略師傑夫·舒爾策(Jeff Schulze)表示,加息前三個月標普500指數基本持平,並未透支漲幅,伴隨傳統上走勢偏強的第四季度到來,市場仍具備震盪上行的支撐。
不過,萊夫科維茨強調,更高的資金成本正在放大潛在的經濟隱患,後續將重點監測ISM製造業指數及新訂單等前瞻指標。在新的貨幣政策環境下,美股對增長與通脹數據的邊際變化將表現出空前的敏感度。





