
全球主權債券慘跌,機構終於開始動心了
經歷數月劇烈拋售後,全球債券市場開始出現資金重新考慮迴歸的跡象。美國10年期國債收益率本月升破5%,美國及主要七國集團(G7)10年至30年期政府債券收益率達到數十年來高位,較高的票息回報、極度輕倉的投資者配置,以及市場對通脹回落的預期,正在改變部分固定收益管理人的判斷。
但這並不意味著債券市場已經確認反轉。美國經濟增長是否繼續走強、人工智能(AI)投資是否進一步推高需求和企業債務,以及能源價格衝擊能否消退,仍決定當前高收益率究竟意味著配置機會,還是更長時間的高利率環境。
高收益率開始改變資金態度
此次債券熊市的跌幅已經十分明顯。美國國債交易所交易基金iShares US Treasury ETF(GOVT)今年以來下跌3.6%,路透社稱其可能創下14年曆史上第二差的年度表現;另按彭博綜合指數計算,長期G7政府債券自2020年疫情封鎖以來價格幾乎腰斬,年化損失約9%。
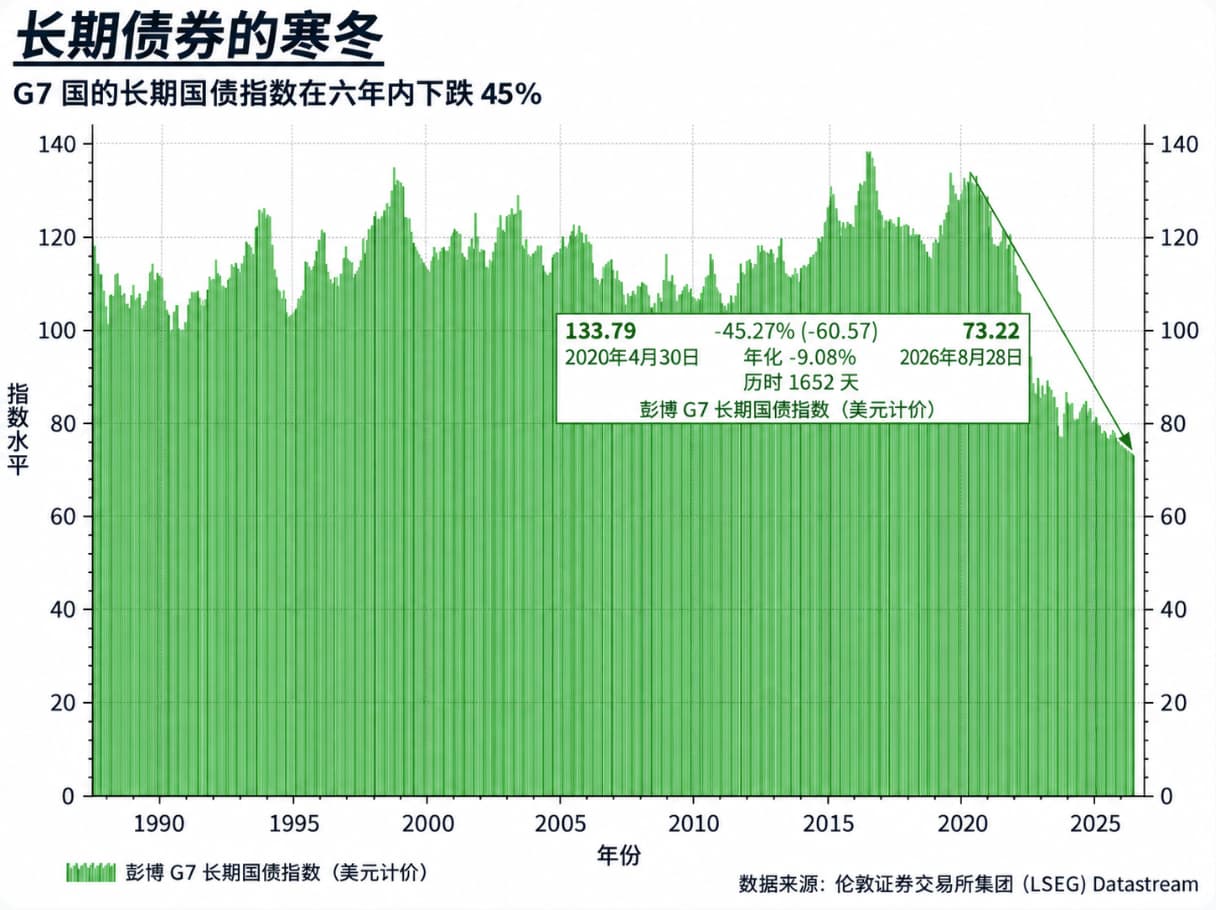
高收益率正在成爲部分資金重新審視債券的理由。RBC BlueBay固定收益首席投資官馬克·道丁(Mark Dowding)表示,2026年這輪大型債券熊市“最糟糕的階段”可能已經過去。在美聯儲上週三年多來首次加息後,他開始對久期資產採取更積極的態度。
道丁認爲,目前期貨市場反映美聯儲到明年年中可能再加息3次,而部分此前押注利率下行的投機交易也已經退出。若通脹保持相對溫和,債券市場的重新定價可能接近尾聲。
低配倉位和收益率形成雙重支撐
資金配置本身也留下了較大的迴流空間。美國銀行在本月美聯儲加息前發佈的全球基金經理調查顯示,淨48%的受訪者低配債券,爲2022年5月以來最極端水平。對資產管理公司而言,在收益率已經明顯抬升的情況下,重新增加久期敞口的成本正在下降。
高盛首席經濟學家簡·哈祖斯(Jan Hatzius)認爲,市場對美聯儲政策的重新定價幅度可能超過利率最終需要上調的程度。高盛預計,儘管美聯儲今年可能再加息一次,但潛在通脹趨勢仍將較爲溫和,美聯儲最終可能在2027年年底前逆轉此前的加息。
阿波羅首席經濟學家托斯滕·斯洛克(Torsten Slok)則指出,固定收益市場的名義收益率已經開始顯得“誘人”。在長期零利率環境結束後,投資者不再需要通過承擔過高風險來獲取收益,當前高評級固定收益資產的收益水平已具備一定吸引力。
10年期美債收益率升破5%的同時,標普500指數盈利收益率僅略高於這一水平,股票與債券之間長期存在的收益率差距正在明顯縮小。
增長和通脹仍可能讓高利率持續
債券多頭面臨的最大問題仍是經濟增長。如果美國經濟重新加速,而非逐步放緩,市場此前對美聯儲進一步加息的定價就未必過度,債券收益率也可能繼續維持高位。
通脹同樣存在反覆風險。能源價格受到中東衝突影響持續偏高,AI基礎設施建設則增加了對勞動力、設備和其他資源的需求;美債收益率近期的大幅上行已經伴隨市場對通脹重新升溫的擔憂。
債券能否在股市保持強勢的情況下獨立走強,也是資金重新配置時必須面對的問題。傳統上,債券的避險屬性往往在股票承壓時最具價值,而當前市場仍在討論AI推動的股票上漲能否與債券收益率上升並存。





