
美光要搶英偉達的“頭把交椅”?標普500利潤增長最大推手或將
週三美股盤後,美光科技(MU.O)將公佈2026財年Q4財報。該公司可能會取代英偉達,成爲標普500指數利潤增長的最大單一貢獻者。AI基礎設施建設推動存儲芯片供需持續收緊,美光盈利增速正在從公司層面的週期反彈,轉化爲足以影響整個美股盈利數據的重要變量。
FactSet數據顯示,分析師目前預計,美光截至8月季度的每股收益將同比增長約940%。如果這一預測兌現,根據Seaport Research Partners的數據,美光將超過英偉達(NVDA.O)及其他大型科技公司,對標普500指數第三季度利潤增長作出最大貢獻。
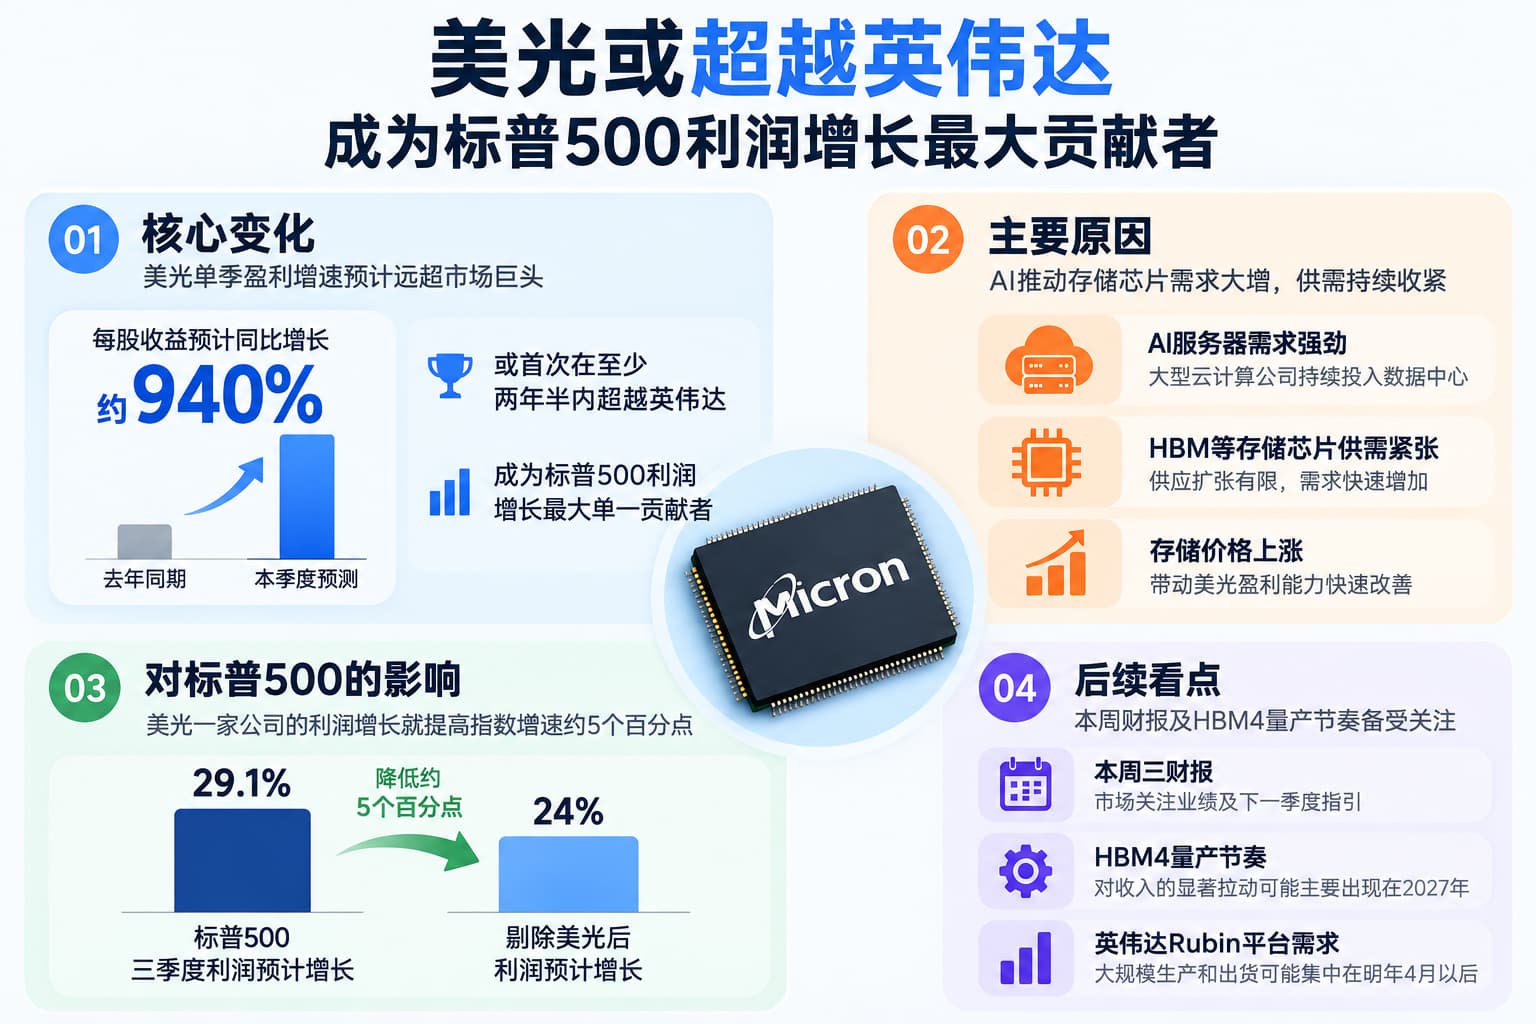
這一變化首先來自存儲芯片價格和盈利能力的快速改善。AI服務器對高帶寬內存以及其他存儲產品的需求持續增加,而供應擴張相對有限,推動行業供需進一步趨緊。過去一年,美光在標普500盈利增長中的排名持續上升:去年第三季度仍位列第九,第四季度升至第六,今年上半年已升至第三。
美光目前處於AI投資週期兩個關鍵環節的交叉點。一方面,大型雲計算公司仍在以高強度投入數據中心和AI基礎設施;另一方面,AI算力系統對存儲容量和帶寬的要求不斷提高,使存儲芯片從傳統週期性零部件逐漸成爲AI服務器成本和性能的重要組成部分。
高盛分析師此前預計,今年全球AI投資規模將超過1萬億美元。亞馬遜、Alphabet和微軟等大型雲服務商持續投入數據中心,由此產生的需求已經從GPU進一步傳導至高帶寬內存和傳統DRAM等環節。
Direxion資本市場主管傑克·貝漢(Jake Behan)表示,美光當前同時反映了兩個市場主題:AI支出的持續性,以及美股上漲動力高度集中的格局。隨著少數科技公司對指數表現的影響不斷增加,美光財報的重要性已超出單一公司,其業績也成爲市場觀察AI基礎設施投資健康程度的指標之一。
這種影響也體現在標普500整體盈利預測中。FactSet預計,標普500指數第三季度利潤同比增長29.1%;若剔除美光,這一增幅將降至24%。也就是說,僅美光一家公司的盈利增長,就將標普500整體盈利增速提高約5個百分點。
即便如此,美股企業整體盈利增長仍處於較高水平。Seaport Research Partners首席投資策略師喬納森·戈魯布(Jonathan Golub)表示,即使完全剔除美光,標普500盈利增速仍然非常強勁。按照目前預測,標普500有望連續第八個季度實現兩位數利潤增長。
HBM4增量可能更多落在2027年
本週財報的另一項重點,是美光下一代高帶寬內存HBM4的量產節奏。Susquehanna分析師邁赫迪·侯賽尼(Mehdi Hosseini)預計,美光對截至11月季度的收入指引應能夠滿足投資者預期,但英偉達下一代Rubin AI平臺帶來的完整需求增量,可能不會立即體現在未來幾個季度。
英偉達正在推進Rubin平臺定型和量產準備。侯賽尼預計,Rubin相關產品的大規模生產和出貨可能更多集中到明年4月以後,因此HBM4對美光收入的顯著拉動可能主要出現在2027年。
目前英偉達最先進Blackwell芯片的交貨週期已經超過30周,平均售價環比上漲超過30%。隨著Rubin平臺逐步放量,HBM4的平均售價預計將比當前HBM3e高出50%以上,美光以及其他主要存儲供應商屆時可能獲得更明顯的收入和利潤增量。
侯賽尼因此將原本預計在美光2027財年上半年確認的數十億美元收入後移至財年後半段。他預計,存儲行業基本面仍將保持健康,平均售價走勢可能強於華爾街當前共識。其對美光2027財年每股收益的預測約爲200美元,高於市場目前約165美元的平均預期。
這種時間差意味著,本週財報可能同時出現兩組信號。當前存儲價格和需求繼續推動盈利高速增長,而下一輪來自HBM4和Rubin平臺的增量,可能需要到更晚階段纔會充分釋放。
年內股價上漲近三倍,財報影響擴大
隨著盈利預期快速上升,美光股價今年累計漲幅已接近280%,市值約1.2萬億美元。過去三個月股價仍有明顯波動,但公司已經成爲推動納斯達克綜合指數創新高的少數大型科技股之一。
Emarketer科技分析師雅各布·伯恩(Jacob Bourne)認爲,美光財報還可以幫助判斷AI投資帶來的盈利增長,是否正在從核心AI基礎設施企業向更廣泛的產業鏈擴散。
對於市場而言,本週美光財報的關鍵已經不只是季度業績是否超出預期。其利潤增長在標普500中的權重、存儲價格走勢、HBM4量產節奏,以及英偉達Rubin平臺需求何時開始轉化爲收入,將共同決定美光能否繼續維持目前在AI產業鏈中的盈利增速。





