
美聯儲紀要釋放鷹派信號:加息共識很強,10月卻不急
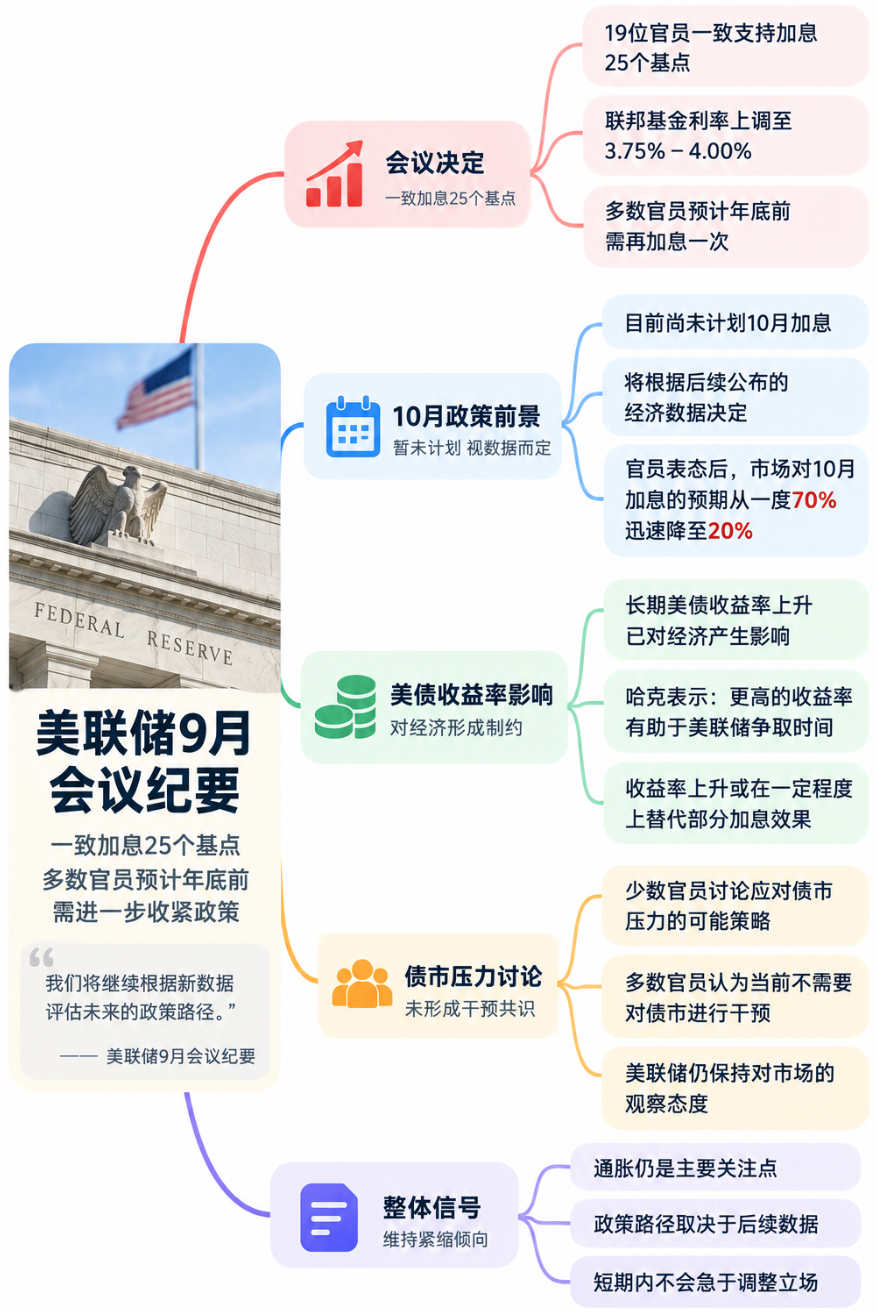
美聯儲9月會議紀要顯示,19位官員全部支持加息25個基點,且多數人認爲年底前仍有必要進一步收緊政策。但從會議結束後的政策表態看,美聯儲並未急於在10月再次行動。
根據台北時間週四凌晨公佈的9月15日至16日聯邦公開市場委員會(FOMC)會議紀要,官員們一致支持將聯邦基金利率目標區間上調25個基點至3.75%-4%。這是美聯儲自2023年7月以來首次加息。
支持加息的理由並不完全相同。許多官員擔心通脹壓力可能進一步加劇,另一些官員則認爲,根據對經濟前景的判斷,加息本身就是必要的政策選擇。
紀要稱:“多數與會者評估認爲,在年底前再次上調聯邦基金利率目標區間可能是合適的。”
多數官員在9月會議上提交的預測顯示,在今年剩餘的10月和12月兩次會議中,美聯儲還將加息一次。少數官員則預計兩次會議都會加息。
但紀要並沒有顯示10月加息已經成爲明確計劃。官員們同時強調,他們對每次會議都保持開放態度,未來決定將取決於新獲得的信息。
9月一致支持加息,10月預期卻迅速降溫
9月加息時,美聯儲面對的是持續高企的通脹以及更強的經濟動能。紀要稱,“幾位與會者評論說,經濟中的潛在動能似乎有所增強。”
在加息後的新聞發佈會上,美聯儲主席凱文·沃什(Kevin Warsh)表示,此次行動旨在移除“一劑寬鬆”。他認爲,今年夏季的通脹數據並沒有顯示潛在趨勢出現明顯改善。
沃什此前在6月和7月的兩次新聞發佈會上,對於如何應對高通脹並沒有給出明確答案。這讓部分投資者感到擔憂,也增加了美聯儲通過9月加息強化抗通脹承諾的壓力。
加息決定公佈後,市場一度迅速押注10月再次行動。上月底公佈的經濟數據較爲強勁,尤其是9月23日發佈的標普全球採購經理人調查表現突出,進一步推動了相關預期。
但這一押注很快發生逆轉。
美聯儲副主席菲利普·傑斐遜(Philip Jefferson)和紐約聯儲主席約翰·威廉姆斯(John Williams)上週分別發表講話,均表示美聯儲有時間觀察經濟變化,再決定是否進一步加息。
兩人的表態令投資者重新調整預期。根據聯邦基金期貨,週三市場預計美聯儲在10月27日至28日會議上再加息25個基點的概率約爲20%,低於9月加息決定後幾天約70%的水平。
兩年期美國國債收益率過去一週下跌超過10個基點,至接近4.8%。該期限國債通常被視爲對美聯儲政策預期最爲敏感。
上週五公佈的9月就業報告也沒有改變市場對10月暫停加息的判斷。平均時薪同比增長3%,爲五年多來最低水平,顯示勞動力市場仍保持穩定,但並未出現明顯過熱。
不過,10月加息並沒有完全退出政策選項。10月14日公佈的消費者價格指數(CPI)仍可能改變市場判斷。
此外,7月FOMC會議中曾投票反對維持利率不變的三位官員,如果10月多數官員選擇暫停加息,他們可能再次投票支持加息。
9月會議紀要還顯示,部分官員認爲當時的政策利率“不具有限制性,或僅具有輕微限制性”。這裏所指的是9月加息之前的利率水平。
通脹壓力仍在,長端收益率替美聯儲“踩剎車”
美聯儲今年夏天經歷了一段頗爲棘手的時期。通脹並未像部分官員此前預期的那樣自行降溫,伊朗戰爭推高燃料成本,也成爲消費者面對的一個直接壓力。
與此同時,AI投資熱潮和特朗普政府關稅也被認爲助推了更廣泛的通脹壓力。
金融環境則出現了另一種變化。會議紀要顯示,儘管較長期美國國債收益率近期明顯上升,許多官員仍認爲金融狀況總體上對經濟增長具有支撐作用。
官員們指出,今年以來股價大幅上漲,企業債利差仍處於較窄區間。這表明金融市場整體並沒有因爲美聯儲收緊政策而明顯轉向緊張。
但長期美債收益率的上升,已經開始通過抵押貸款和其他借貸成本影響實體經濟。
現就職於賓夕法尼亞大學的前費城聯儲主席帕特里克·哈克(Patrick Harker)認爲,這可能給美聯儲爭取時間。
“美聯儲現在緊急加息嗎?並不真的緊急,因爲收益率曲線的長端已經上升,而那纔是對經濟重要的端點,”哈克說。
他表示,美聯儲已經通過9月加息兌現了進一步收緊政策的承諾,而債券拋售導致的長期收益率上升,也正在對經濟形成額外製約。
紀要罕見談及債市壓力,資產負債表仍是另一條政策線
9月會議紀要的另一個重點,是官員們對美國國債市場潛在壓力的討論。
紀要稱,少數與會者認爲,雖然美國國債市場目前運行平穩,但美聯儲有必要提前爲市場壓力做好準備。
這些官員建議強化美聯儲應對市場失靈的策略、溝通方式和政策工具,同時儘量限制央行在國債市場中的直接參與。
這一討論與近期美國國債收益率快速上升有關。政府債券收益率突破關鍵水平後,已經推高抵押貸款等現實世界的融資成本,也引發了部分官員對市場運行狀況的關注。
過去20年,美聯儲曾通過購買國債等資產應對重大市場壓力。新冠疫情初期,該央行大舉購買國債和抵押貸款相關債務,擴大資產負債表,隨後這些操作又成爲刺激經濟的重要工具。
但沃什對大規模持有資產持反對態度,希望美聯儲最終擁有規模更小的資產負債表。他已經任命特別工作組,研究實現這一目標的方式。
貨幣政策分析公司(Monetary Policy Analytics, Inc.)分析師德里克·唐(Derek Tang)認爲,紀要中的相關措辭實際上是在向市場和白宮傳遞一個信號。
“聽起來像是一種委婉的劃線方式,向市場和白宮發出信號,表明美聯儲的思路沒有改變:只有當政策傳導受到威脅時,它纔會干預,而不僅僅是因爲收益率快速上升,”唐說。
他表示,即便美聯儲最終需要介入,也可能首先使用常備回購操作和貼現窗口等流動性工具。這些工具已經建立,並基本處於自動運行狀態,可以在市場出現流動性需求時發揮作用。
道明證券美國利率策略主管根納季·戈德堡(Gennadiy Goldberg)則認爲,紀要提到的內容可能更多針對維持銀行體系準備金水平的技術性國債購買。
“鑑於我們往往會在年底前看到一些壓力,這可能是關於在未來幾個月恢復(準備金管理購買)的討論,”他說,並補充道,“我們認爲美聯儲可能會在年底前以溫和步伐恢復準備金管理購買,以確保一切平穩運行。”
不過,並非所有美聯儲官員都認爲目前需要干預債券市場。
明尼阿波利斯聯儲主席尼爾·卡什卡利(Neel Kashkari)上週在接受採訪時表示,他沒有看到金融穩定風險,也沒有看到央行介入國債市場的理由。
“我看到的所有跡象都表明國債市場運行良好,所以我沒有看到金融穩定風險,鑑於市場似乎運行良好,我看不出美聯儲有任何理由干預,”卡什卡利說。





