
三星利潤刷新歷史:單季狂賺超100萬億韓元!
三星電子第三季度營業利潤再創紀錄,人工智能基礎設施建設推動存儲芯片需求持續超過供應增長,高帶寬存儲器(HBM)、傳統DRAM和NAND價格上漲共同抬升半導體業務盈利。
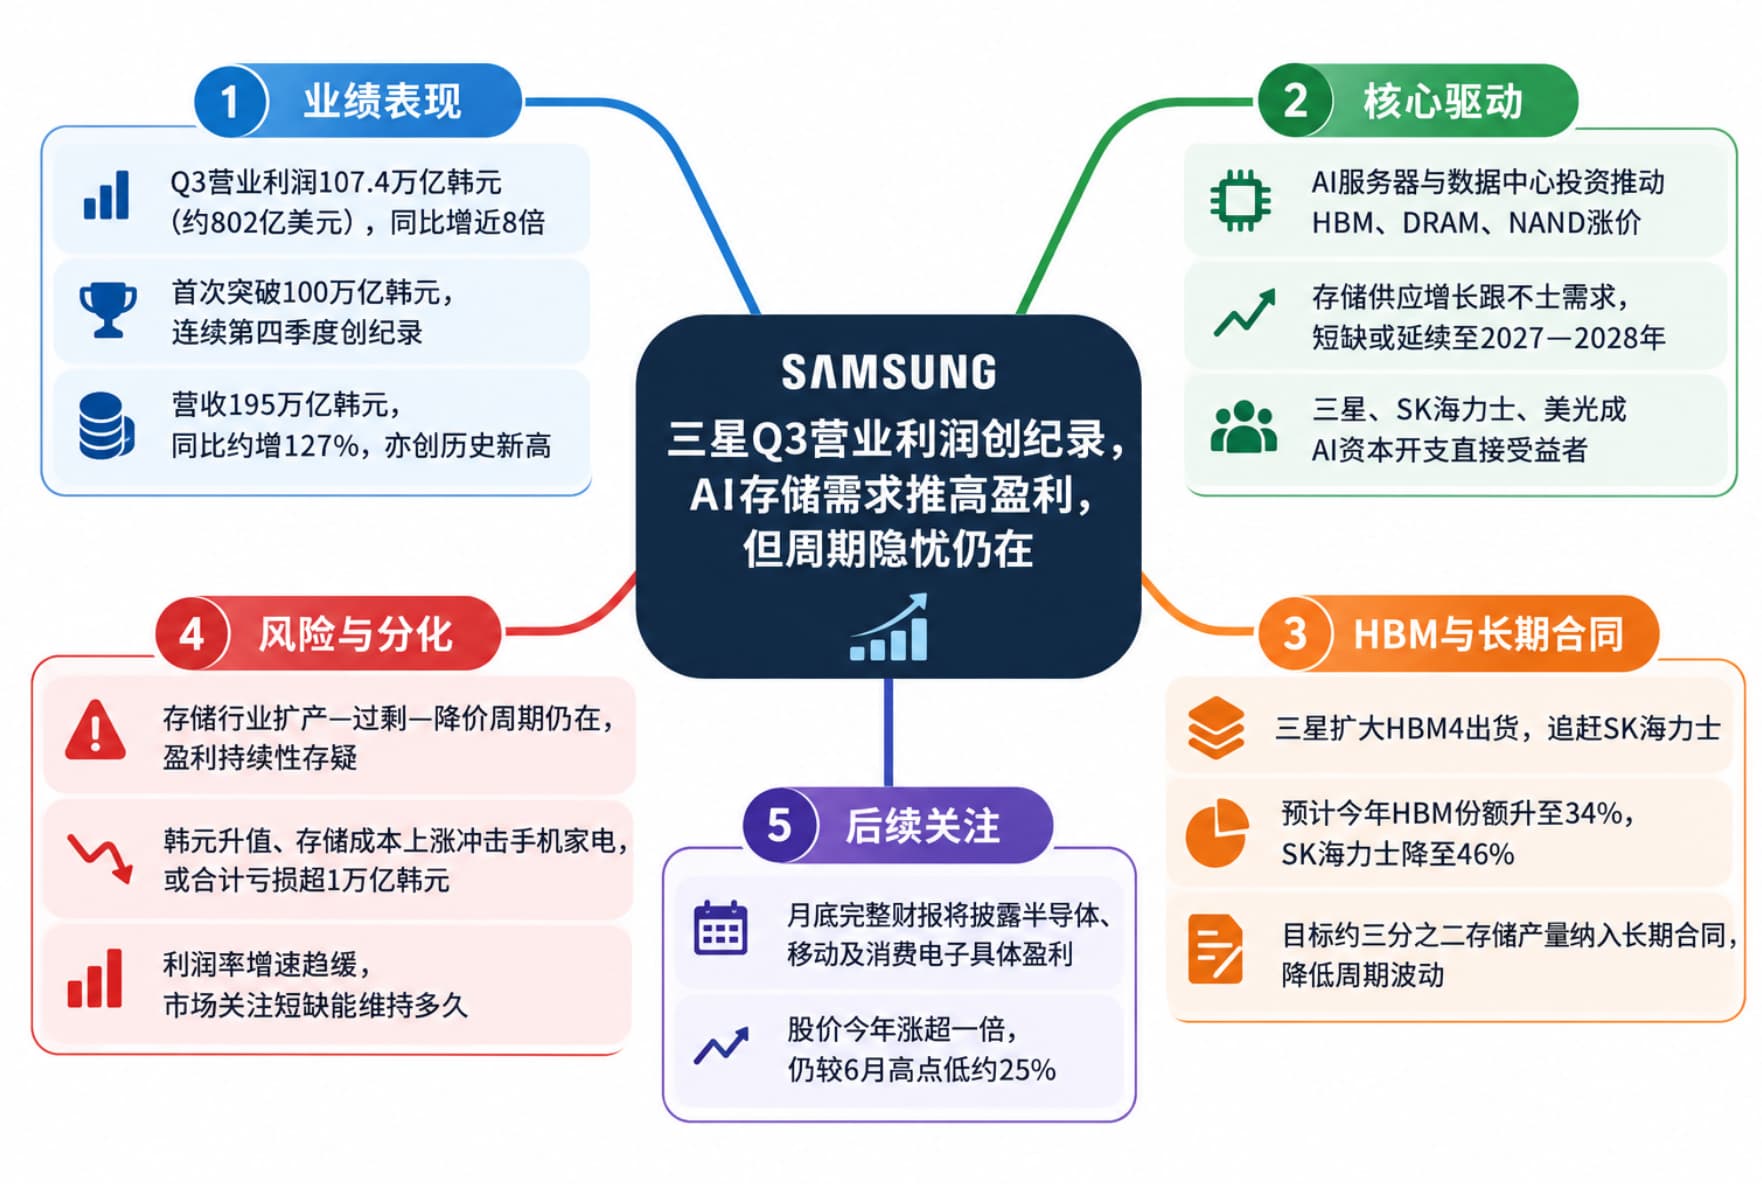
三星電子週四公佈初步業績,7月至9月營業利潤預計達到107.4萬億韓元,約合802億美元,較去年同期的12.17萬億韓元增長近8倍,也是公司連續第四個季度刷新營業利潤紀錄。這是三星季度營業利潤首次突破100萬億韓元。
這一數字高於LSEG SmartEstimate彙總的106.1萬億韓元市場預期,但略低於彭博此前彙總的108.7萬億韓元分析師平均預測。三星預計第三季度營收達到195萬億韓元,同比增長約127%,同樣創歷史新高,不過低於部分機構此前約200萬億韓元以上的預測。
三星目前只公佈了初步營收和營業利潤數據,各業務部門的具體盈利情況將在本月底完整財報中披露。
存儲芯片短缺延續,AI需求推高價格
三星本輪利潤擴張的核心仍來自存儲芯片。全球科技企業持續增加AI服務器和數據中心投資,對HBM以及服務器DRAM的需求快速增加,而供應擴張速度未能同步跟上。芯片廠商同時將更多產能轉向利潤率較高的AI相關產品,使傳統DRAM和NAND市場也進一步趨緊。
AI基礎設施需求正持續超過存儲芯片供應增長,市場預計這一缺口至少延續至2027年,部分廠商甚至認爲緊張狀況可能持續至2028年。
Counterpoint Research近期把第三季度DRAM價格環比漲幅預測由此前的5%至10%上調至10%至20%,原因是客戶提前鎖定供應,存儲芯片製造商的議價能力提高。
TrendForce預計,傳統DRAM合約價格第四季度仍將環比上漲10%至15%。這一漲幅已經低於第二季度約60%的大幅上漲,顯示價格上漲速度開始放緩,但市場供應尚未恢復寬鬆。
存儲價格上漲已經使三星、SK海力士和美光成爲本輪AI資本開支擴張的直接受益者。韓國9月半導體出口同比增長超過兩倍,也反映出全球存儲需求的強勁程度。
三星的半導體業務因此從幾年前存儲週期低谷期間的鉅額虧損,迅速轉向歷史最高盈利水平。分析師此前預計,第三季度三星芯片部門營業利潤可能達到約110萬億韓元,而智能手機、家電等非芯片業務可能出現虧損。
三星加快追趕HBM,市場份額開始回升
除傳統存儲價格上漲外,三星在HBM市場的追趕也是當前利潤前景的重要變化。
三星此前在面向英偉達等AI加速器的HBM產品認證和供貨方面落後於SK海力士,但今年以來其正通過擴大最新HBM4芯片出貨逐步縮小差距。
摩根大通預計,三星今年全球HBM市場份額可能從去年的20%升至34%,同期SK海力士的市場份額則可能從60%降至46%。
HBM是AI服務器中與GPU配套使用的關鍵存儲組件,單位售價和利潤率明顯高於普通存儲產品。三星進一步擴大HBM出貨,將使公司對傳統DRAM價格週期的依賴有所降低。
公司也正在增加長期供應協議。三星7月表示,希望將約三分之二的存儲芯片產量納入長期合同,與大型AI客戶提前確定供應和價格框架,以降低傳統存儲行業劇烈週期波動帶來的影響。
這種變化也限制了短期價格進一步快速上漲。長期合同通常帶有價格上限或預先設定的價格機制,因此即使現貨市場持續緊張,廠商的平均售價漲幅也可能逐漸放緩。
紀錄利潤未完全消除週期擔憂
三星連續刷新利潤紀錄,但投資者對當前盈利水平能持續多久仍存在疑問。
存儲芯片行業長期具有明顯的擴產—過剩—降價週期。隨著三星、SK海力士和美光增加資本投入,一旦新增產能集中釋放,而AI資本開支增速回落,當前供不應求的格局可能發生變化。
SK Securities分析師韓東熙估計,三星第三季度存儲芯片營業利潤率約爲76%,與第二季度基本持平。這意味著存儲價格仍在上漲,但利潤率進一步擴大的速度已經趨緩。
韓元升值也對三星形成一定影響。據統計,第三季度韓元兌美元累計升值約14.3%,爲1998年初以來最大季度升幅。三星大部分收入來自韓國以外市場,本幣升值會降低海外收入折算後的韓元價值。
智能手機和家電等業務還受到存儲芯片成本上漲的反向衝擊。分析師估計,三星手機和家電業務第三季度合計營業虧損可能超過1萬億韓元,顯示存儲漲價對集團不同業務的影響明顯分化。
三星股價今年以來已經上漲超過一倍,但仍較6月高點低約25%。在連續四個季度刷新利潤紀錄後,市場判斷重點已經從單季利潤規模逐漸轉向存儲短缺能夠維持多久,以及三星能否通過擴大HBM份額和長期供貨合同,把當前AI存儲繁榮轉化爲更穩定的盈利能力。
三星將在10月底公佈第三季度完整財務報告,屆時將披露半導體、移動設備及消費電子等業務的具體盈利數據。





