
英國央行料暫不跟隨美聯儲加息,但“等待空間”已經大幅收窄
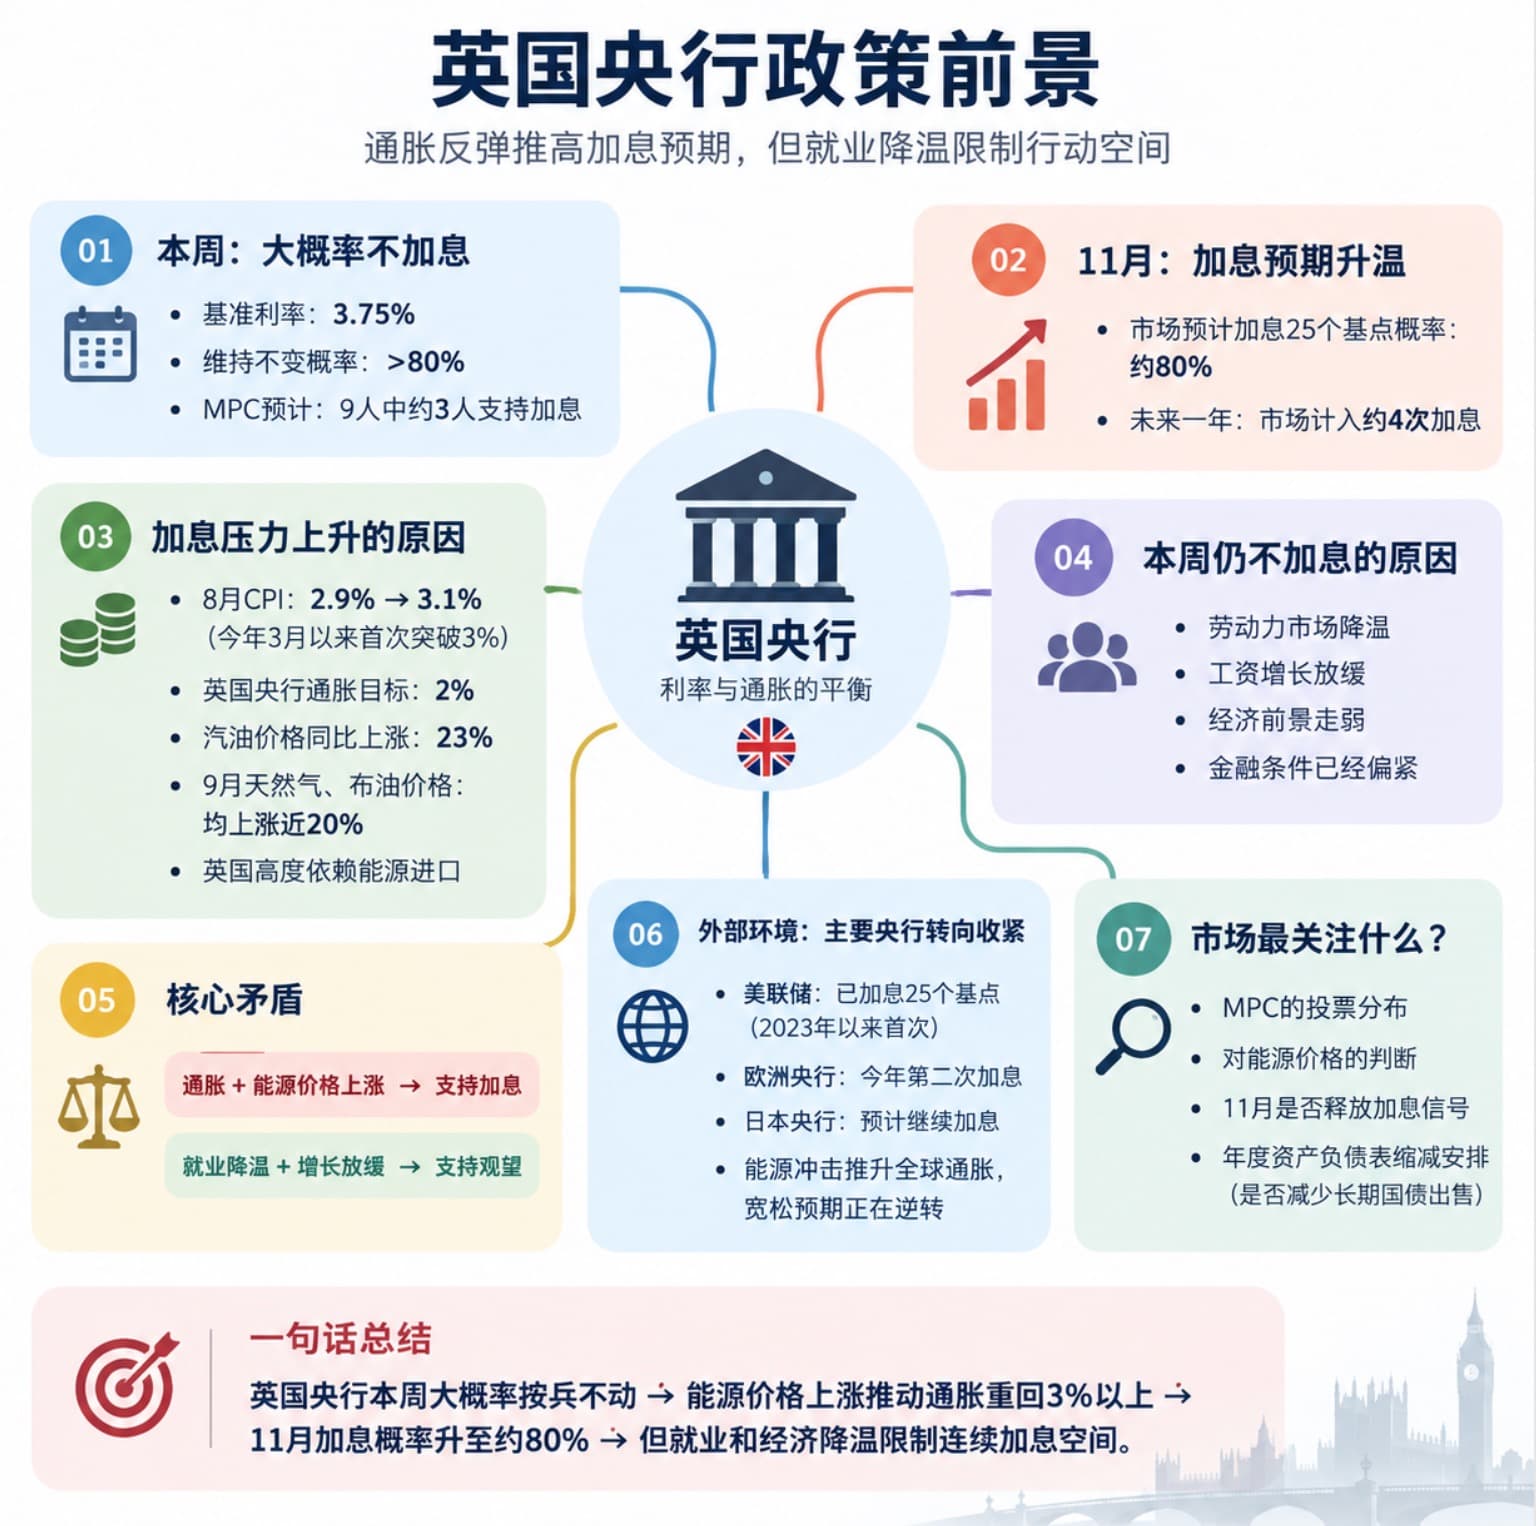
英國央行週四預計將把基準利率維持在3.75%不變,與一天前重啓加息的美聯儲形成短期政策分化。不過,英國8月通脹重新升至3%以上,加之能源價格快速上漲,投資者已大幅提高對英國央行11月加息的押注。
倫敦證券交易所集團(LSEG)的市場定價顯示,英國央行本週維持利率不變的概率超過80%。路透社此前調查也顯示,多數經濟學家預計貨幣政策委員會(MPC)本週不會調整利率,九名委員中可能有三人支持加息。
本次的投票比例如果仍然是6比3,意味著英國央行內部鷹派壓力雖然存在,但尚未形成多數;如果變成5比4,即使利率不動,也會被市場視爲明顯的鷹派信號,因爲下一次會議只需要一名委員改變立場,就可能形成加息多數。
相反,如果支持加息的人數下降,則說明英國央行更願意將目前的能源價格上漲視爲一次性供給衝擊,而不是需要通過加息壓制的持續性通脹。
英國央行今年尚未調整政策利率。上一次利率變動發生在2025年12月,當時該央行降息25個基點至3.75%。英國央行行長安德魯·貝利(Andrew Bailey)在上一次議息會議後還明確提醒市場,不應認爲央行正在逐步轉向加息。
這種謹慎態度正受到新一輪能源價格衝擊考驗。英國國家統計局週三公佈的數據顯示,8月消費者價格指數(CPI)同比上漲3.1%,高於7月的2.9%,爲今年3月以來首次突破3%,也超過英國央行7月時對8月通脹2.8%的預測。汽油價格成爲主要推動因素之一,汽車燃料成本同比上漲23%。
能源衝擊重新推高加息風險
9月以來,英國天然氣期貨和布倫特原油期貨價格均已上漲近20%。英國高度依賴能源進口,因此國際油氣價格上漲傳導至中國物價的風險相對突出。
過去五年中,英國央行2%的通脹目標在多數時間裏都未能實現。路透社稱,在這五年中,英國通脹率僅有三個月處於目標水平。摩根大通經濟學家艾倫·蒙克斯(Allan Monks)預計,英國央行本週仍將維持利率不變,以避免市場形成央行即將快速連續收緊政策的預期,但該行仍預計11月會加息。
蒙克斯認爲,近期能源價格變化意味著英國通脹可能在明年2月升至3.9%,因此央行繼續延後加息的空間正在縮小。
市場定價已經明顯比多數經濟學家更激進。路透社數據顯示,截至週三,交易員認爲英國央行11月加息25個基點的概率約爲80%,並預計未來一年累計可能加息約四次。
Evercore ISI分析師認爲,英國可能是當前市場定價與政策制定者預期分歧最明顯的主要經濟體之一。利率市場已經計入未來一年約4.5次加息,而英國央行領導層仍可能希望在條件允許的情況下避免重新啓動加息週期。
限制英國央行迅速行動的一個重要因素是勞動力市場正在降溫。近期數據顯示,英國工資增長趨緩,經濟前景也有所走弱。富蘭克林鄧普頓認爲,勞動力市場冷卻和增長放緩,意味著英國貨幣政策最終可能沒有當前市場價格反映的那麼緊。
美聯儲、歐洲央行先後收緊政策
英國央行面臨的外部政策環境也在變化。美聯儲台北時間週四凌晨加息25個基點,這是美國自2023年以來首次加息,並釋放出進一步收緊政策的信號。美聯儲將持續的通脹壓力以及能源價格上漲列爲政策轉向的重要因素。
歐洲央行上週也已加息,這是其今年第二次提高政策利率;日本央行則預計將在週五結束的政策會議上繼續加息。隨著能源衝擊重新推升全球通脹,主要央行今年早些時候一度出現的寬鬆預期正在逆轉。
英國的情況同時受到債券市場約束。通脹擔憂、財政前景以及全球長端利率上升今年持續推高英國國債收益率,20年期和30年期國債收益率已接近6%,英國政府融資成本處於七國集團較高水平。
英國央行週四還將公佈年度資產負債表縮減安排。英國《每日電訊報》本週報道稱,該央行可能停止直接出售20年期和30年期長期國債,甚至可能停止在二級市場出售所有國債,改由政府債務管理辦公室承擔相應融資安排。
如果實施這一調整,英國央行可以減少量化緊縮操作對長期國債市場的直接衝擊。RBC策略師彼得·沙弗裏克(Peter Schaffrik)指出,這種安排將使英國債務管理辦公室成爲市場上的唯一國債供應方,從而更集中地管理發行節奏。





