美聯儲加息靴子剛落地,金融條件反而更寬鬆了?
美聯儲上週完成了三年多來的首次加息,18名決策者中有16人預計今年至少還會再加息25個基點,政策信號明顯轉鷹,但市場並未簡單交易“連續快速加息”,而是開始區分“鷹派但可預期”和“鷹派且路徑不確定”。
這種反應延續到了本週一,利率上行、能源價格上漲與風險資產估值承壓之間原本緊繃的傳導關係出現鬆動,市場開始把注意力從“美聯儲已經重新加息”轉向“這輪緊縮到底還會走多遠”。
高盛全球對沖基金客戶覆蓋主管負責人托尼·帕斯誇裏洛(Tony Pasquariello)在週一發佈的市場報告中把這種現象概括得更直接:聯邦基金利率重新進入上升週期後,長端利率趨於穩定,通脹盈虧平衡水平收窄,股票波動率下降,長久期股票相對走強。市場對“一次加息就結束”的期待已經消失,但金融條件反而比決議前更寬鬆。
原因之一是債券市場已經提前完成了相當部分的重新定價。高盛內部的基準判斷也偏向美聯儲最終加息幅度低於市場此前擔心的激進路徑。
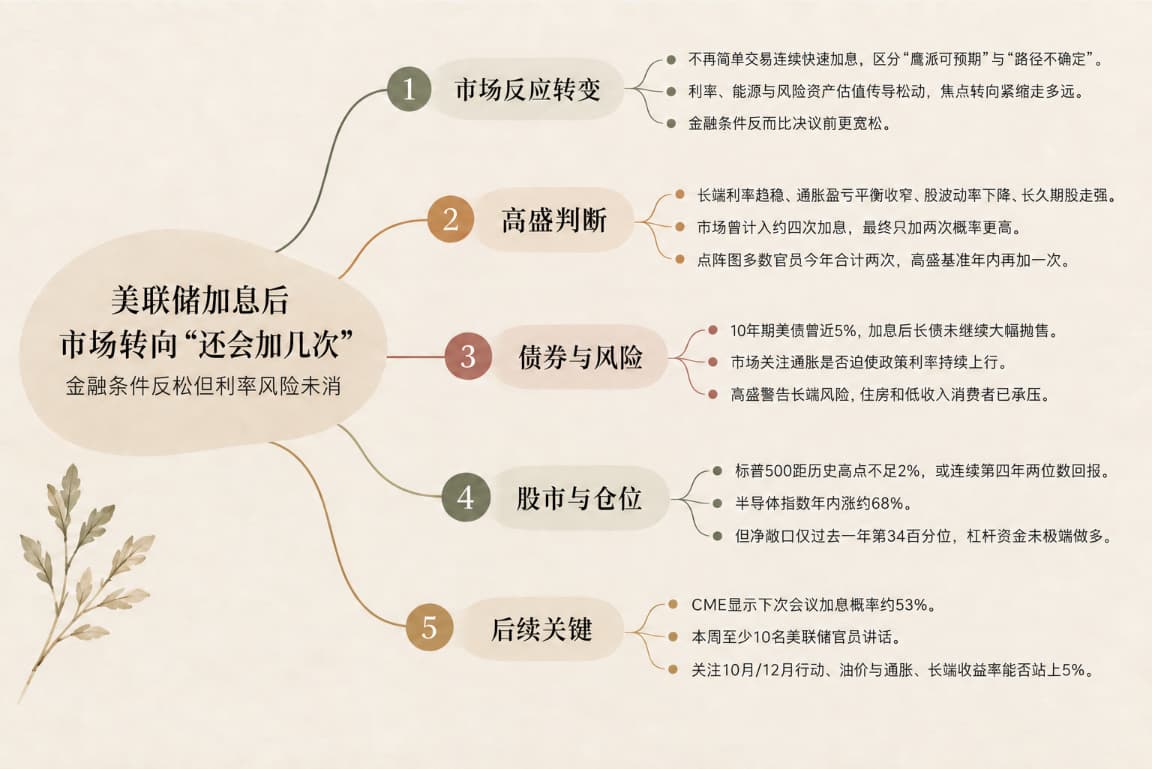
美聯儲自己的點陣圖也沒有給出連續快速加息的路徑。高盛資產管理固定收益與流動性解決方案全球主管凱·海格(Kay Haigh)認爲,多數聯儲官員今年合計只預期兩次加息;該機構當時的基準情形是年內再加一次,但具體仍取決於後續CPI和能源價格。
這種預期差對股市尤其重要。高盛指出,標普500距離歷史高點不足2%,如果當前漲幅維持,今年將成爲該指數連續第四年取得兩位數回報;半導體指數年內已經上漲約68%。但部分倉位指標仍顯示投資者相對謹慎,高盛主經紀商業務統計的淨敞口僅處於過去一年的第34百分位,說明槓桿資金並沒有以極端多頭倉位參與上漲。
債券市場先替美聯儲收緊了一部分,下一輪定價取決於“還會加幾次”
上週決議公佈前,10年期美債收益率已經觸及5%附近。Allspring Global Investments多資產團隊負責人馬蒂亞斯·謝伯(Matthias Scheiber)認爲,這次加息此前已經得到充分預告,收益率曲線本身也完成了明顯調整。美聯儲加息後,長債沒有繼續大幅拋售,說明市場更關注通脹能否迫使政策利率持續上行,而不是單次25個基點的變化。
不過,高盛並未因此認爲利率風險已經消失。帕斯誇裏洛明確指出,任何緊縮週期都需要認真對待,住房和低收入消費者等利率敏感領域已經承受壓力;他最擔心的仍是收益率曲線長端。
報告同時提到,美國消費約佔GDP的70%,如果汽油價格維持在每加侖4.50美元附近、30年期房貸利率約7%,家庭部門會同時面對能源和融資成本上升。
截至週一,CME的美聯儲觀察工具顯示市場給予下次會議再次加息的概率約53%。市場並沒有否認繼續加息,只是沒有把當前局面重新定價爲一輪連續、快速的緊縮週期。
本週,至少有10名美聯儲官員將進行公開講話,接下來的敏感點將落在官員是否繼續支持10月或12月行動,以及油價和通脹數據能否讓長端收益率重新站上5%。