一週展望:非農與PCE考驗美聯儲利率路徑,特朗普一句話再掀地
本週市場的主導變量,是投資者對美聯儲進一步加息的重新定價,以及美伊圍繞霍爾木茲海峽的談判進展。美聯儲在9月議息會議上將政策利率上調25個基點至3.75%至4.00%,爲三年來首次加息,會後多位官員的表態繼續強化緊縮預期。地緣方面,伊朗在聯合國大會期間提出重開海峽的方案,風險溢價在周內反覆切換。週六,特朗普拒絕伊朗提出的停火協議。
美國國債市場是本週壓力的源頭。10年期美債收益率周內一度升至5.232%,爲2007年以來最高;30年期收益率一度觸及5.5319%,創2004年以來新高,隨後回落並收於5.4883%附近。用於衡量債市波動率的ICE BofA MOVE指數本週跳升約30%,爲2025年4月以來最大單週升幅。
美元指數小幅回落,但本週仍錄得連續第二週上漲,爲三個多月來首次。日元是本週表現突出的非美貨幣,美元兌日元從接近160的水平回落至157.32;日本財務省進行的匯率檢查,以及日本首相高市早苗對日元疲弱的表態,讓干預風險重新成爲市場焦點。歐元兌美元升至1.1388,英鎊兌美元報1.3244,澳元兌美元收於0.7025。
國際現貨黃金承壓下行。金價周內一度觸及4383美元的高點,隨後在收益率上行與美元走強的壓制下走低,週四一度下探至4244.63美元,週五收於4289.70美元附近,未能守住4300整數關口,全周累計下跌超過2%。
原油是本週跌幅居前的品種。WTI原油結算於92.35美元/桶,下跌2.63%。市場同時交易兩條相反的線索:美伊談判的推進降低了供應中斷的即時風險,而也門胡塞武裝對沙特阿拉伯的襲擊又讓供應前景難以徹底安心。
美股三大股指本週收漲,爲三週來首個上漲周。標普500指數全週上漲1.2%,納斯達克綜合指數上漲2.1%,道瓊斯工業平均指數上漲0.3%,羅素2000指數則下跌0.8%。人工智能相關交易重新升溫,微軟、高通與戴爾科技在週五的漲幅分別達到3.7%、4%和5%。
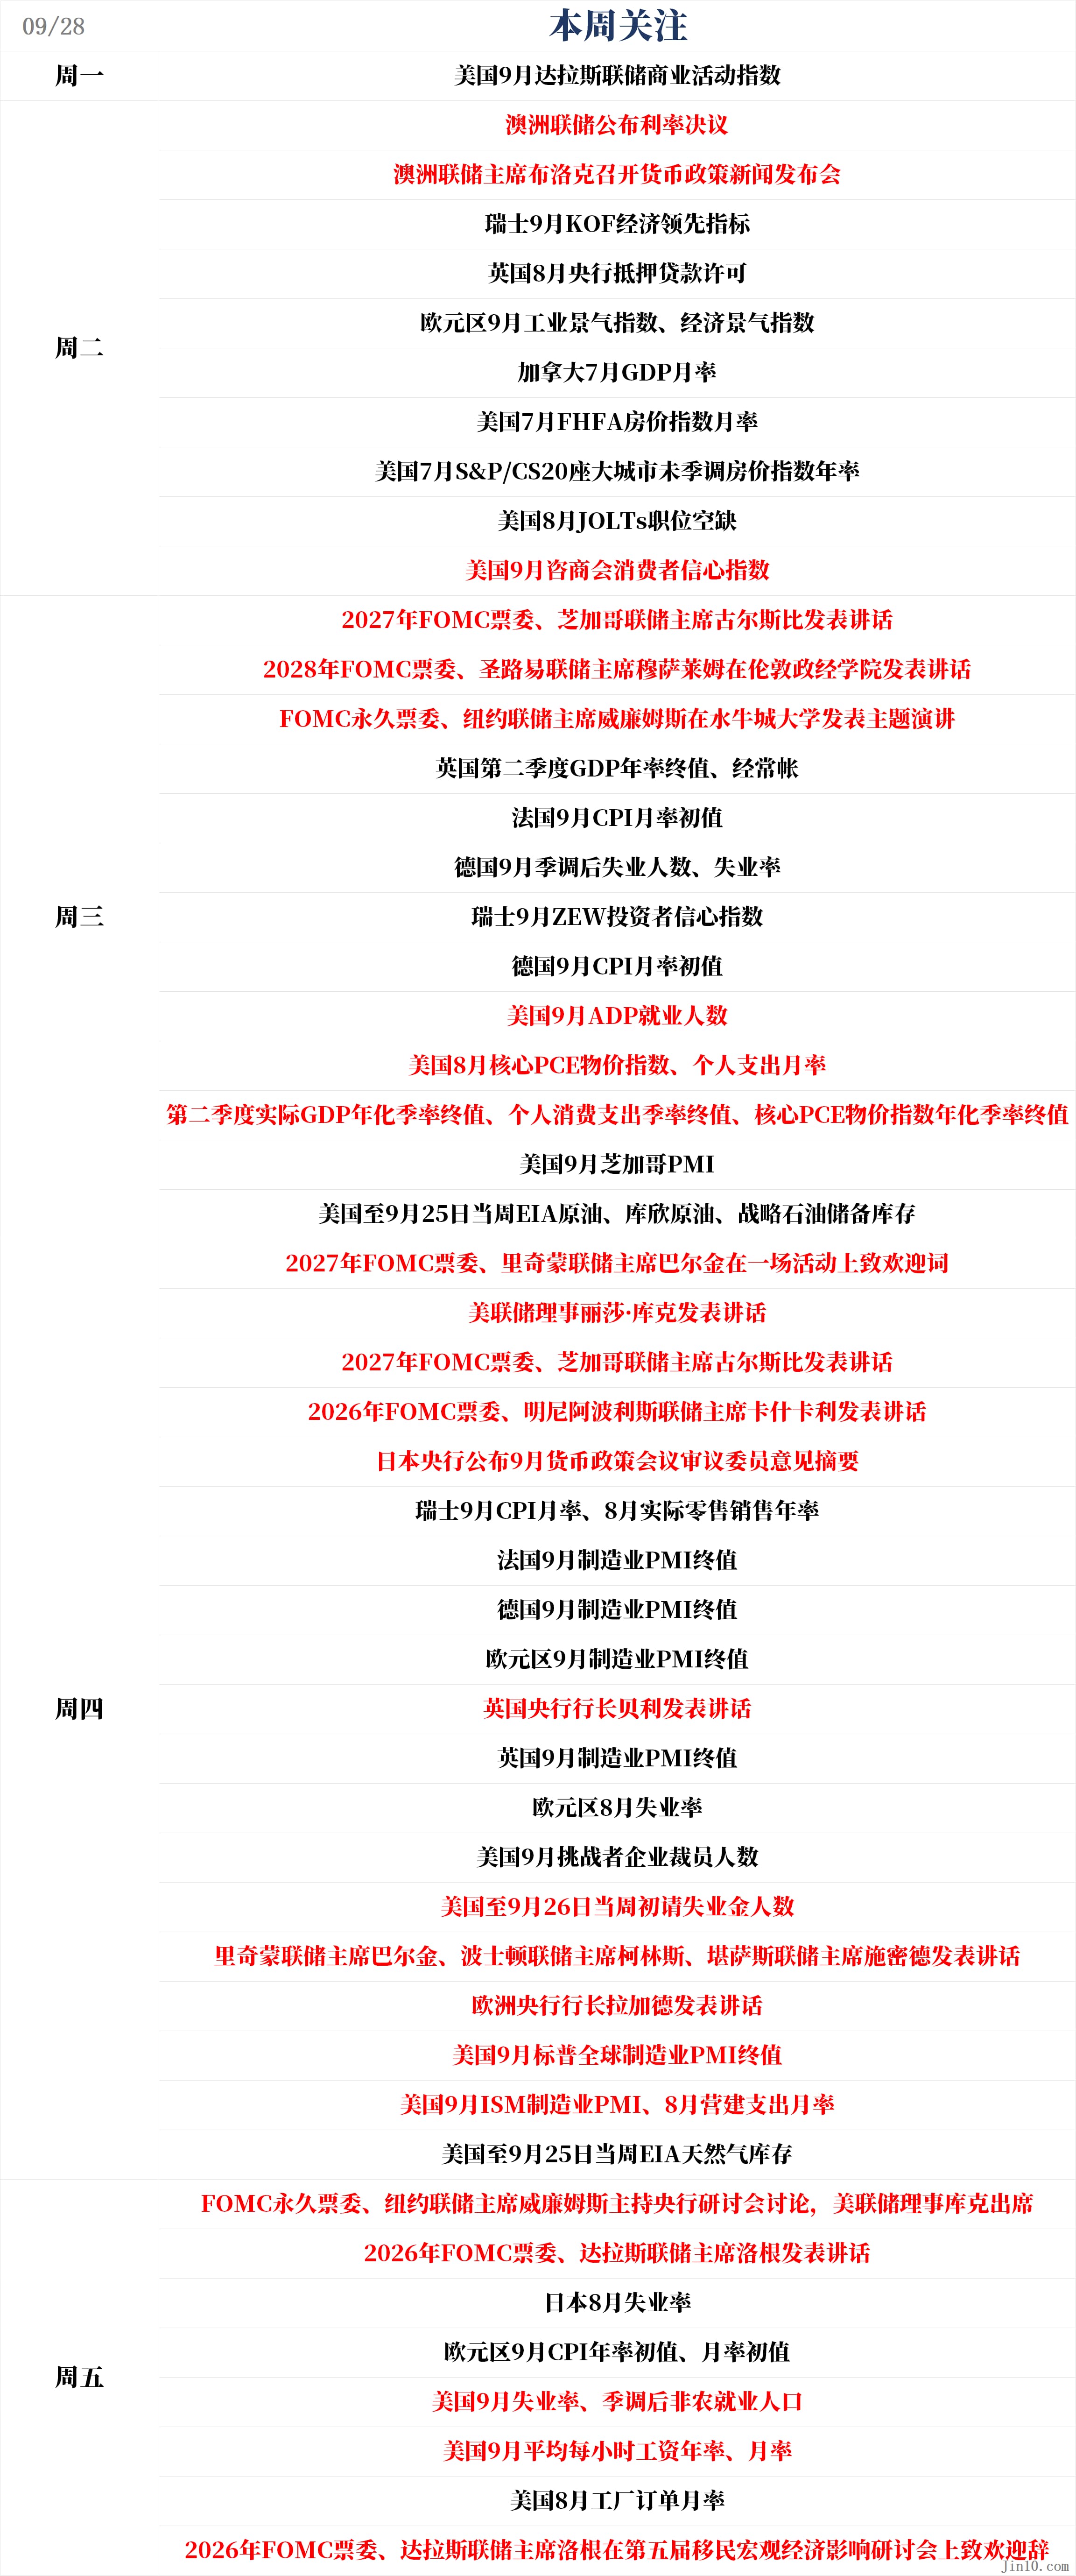
以下是新的一週裏市場將重點關注的要點(均爲北京時間):
重要事件:特朗普拒絕伊朗停火方案,霍爾木茲重開談判生變
特朗普公開拒絕伊朗的停火與重開海峽方案,讓下週的地緣日程多出一層不確定。原本市場期待的重開時間表被按下暫停鍵,下週需要觀察三點:美方是否會給出書面條件,伊朗是否在覈問題上作出讓步、以及胡塞武裝對沙特的襲擊會否進一步升級。這三點將決定油價中被壓低的供應溢價是繼續消退,還是重新回補。
特朗普週六在白宮對記者表示,“他們提出了一個方案,但我拒絕了”,把這樁分歧徹底公開化。據華爾街日報援引美國官員的說法,特朗普私下懷疑伊朗能否履行承諾,並已告知助手他正在考慮於11月中期選舉之後恢復對伊朗的軍事打擊。週五晚間,他還在自己的社交平臺發佈了一張地圖,把霍爾木茲海峽標註爲“特朗普海峽”。
伊朗的方案是在本週聯合國大會期間一場三小時的會談中提出的,核心是在七天內重開海峽並重啓核談判。伊朗外長阿拉格奇給出的條件包括:解除對伊朗港口的海上封鎖、允許釋放部分被凍結的資產、恢復此前被豁免的伊朗石油出口制裁,以及實現“所有戰線停火”,這意味著美國需要說服以色列停止對黎巴嫩真主黨的打擊。他同時表示,選擇權現在在美國手中,伊朗不接受脅迫與恐嚇。
分歧的癥結仍在覈問題。特朗普的一貫要求是伊朗永不獲得核武器、並恢復海峽的自由通行;伊朗則表示在其條件得到滿足之前不會討論核計劃。半島電視臺援引一名美國官員的說法稱,華盛頓並不急於回應,並認爲自己在這條水道問題上處於有利位置;白宮方面的表述是,美國官員正與調解方進行積極且具建設性的對話。
伊朗方面沒有關上談判大門。據伊朗國家媒體報道,伊朗總統佩澤希齊揚在紐約會見聯合國祕書長後表示,伊朗沒有離開談判桌,但鑑於過去的經驗,它已經不再信任美國。這番表態意味著,即便方案被拒,伊朗仍保留了後續重新接觸的空間。
地區國家的保留同樣構成變量。據《衛報》報道,沙特阿拉伯擔心這條航線的安排是伊朗與阿曼之間的雙邊協議,而不是由海灣國家共同簽署。與此同時,由沙特領導的聯軍稱攔截了兩架飛向利雅得的胡塞武裝無人機,以及兩枚射向哈米斯穆沙伊特地區的彈道導彈。
海峽本身的分量決定了這場博弈的代價。戰前,全球約五分之一的石油與天然氣貿易經由霍爾木茲海峽運輸,伊朗對通行的干擾已成爲其主要的談判籌碼。本週油價的回落正是市場對談判前景的押注,一旦回應窗口關閉或襲擊升級,這部分被壓低的溢價可能快速回補。
央行動態:美聯儲官員密集發聲,澳洲聯儲公佈利率決議在即
美聯儲:
週三01:00,2027年FOMC票委、芝加哥聯儲主席古爾斯比發表講話;
週三01:30,2028年FOMC票委、聖路易聯儲主席穆薩萊姆在倫敦政經學院發表講話;
週三02:00,FOMC永久票委、紐約聯儲主席威廉姆斯在水牛城大學發表主題演講;
週四03:25,美聯儲理事麗莎·庫克發表講話;
週四05:10,2027年FOMC票委、芝加哥聯儲主席古爾斯比發表講話;
週四06:00,2026年FOMC票委、明尼阿波利斯聯儲主席卡什卡利發表講話;
週四21:05,里奇蒙聯儲主席巴爾金、波士頓聯儲主席柯林斯、堪薩斯聯儲主席施密德發表講話;
週五03:30,FOMC永久票委、紐約聯儲主席威廉姆斯主持央行研討會討論、美聯儲理事庫克出席;
週五06:45,2026年FOMC票委、達拉斯聯儲主席洛根發表講話;
週五22:00,洛根在第五屆“移民宏觀經濟影響研討會”上致歡迎辭。
週三凌晨起,美聯儲官員的公開活動將密集展開。2027年FOMC票委、芝加哥聯儲主席古爾斯比與2028年FOMC票委、聖路易聯儲主席穆薩萊姆將先後發表講話,FOMC永久票委、紐約聯儲主席威廉姆斯在水牛城大學發表主題演講。
週四,美聯儲理事庫克、明尼阿波利斯聯儲主席卡什卡利與里奇蒙聯儲主席巴爾金接連發聲;週五,威廉姆斯與達拉斯聯儲主席洛根仍將有公開活動。這一輪密集露面的背景,正是9月議息會議之後的政策轉向。
9月16日,聯邦公開市場委員會將政策利率上調25個基點至3.75%至4.00%,爲三年來首次加息。會後聲明中,委員會表示,當前的政策行動將支持通脹更及時地回到2%的目標,並稱“委員會將實現價格穩定”。這最後一句話被市場反覆解讀,因爲它確立了一個明確的目標,卻沒有給出達到目標的路徑。
美聯儲主席沃什並未提供詳細的前瞻指引,而是強調恢復價格穩定的優先性,並再次淡化前瞻指引的工具價值。市場把他的表態理解爲偏鷹信號,長端收益率在會後持續上行。
官員表態的分量在周內不斷加碼。美聯儲理事巴爾在芝加哥一場住房會議上表示,“在我的基準情形下,爲確保通脹及時回到目標,可能需要進一步調整政策”;他同時承認,考慮到經濟結構的變化,美聯儲此前站錯了位置,上週的加息是方向正確的調整。
市場定價隨之明顯修正。CME美聯儲觀察工具顯示,10月再加息25個基點的概率一個月前爲43.1%,一週前爲57.6%,目前已經升至接近70%;12月再加息的概率約爲51%,明年1月與3月的累計加息概率分別達到72.1%與57.0%。
官員之間的分歧則集中在通脹的來源上。巴爾提到,關稅、中東衝突以及外部局勢的持續擾動,加上人工智能相關投資需求的激增,共同推高了價格壓力;而經濟增長強勁、勞動力市場穩固的現狀,讓決策層難以用需求走弱來換取通脹回落。
債市的反應更爲直接。9月25日,10年期美債收益率收於5.196%,爲2007年以來最高,30年期收益率觸及5.513%的22年高位。收益率的抬升同時抬高了企業與家庭的融資成本,也壓低了股票的估值中樞。
政策溝通的密度本身也是變量。下週多位官員的發言若繼續強調通脹上行風險,緊縮預期仍有升溫空間;若個別官員開始強調就業市場的脆弱性,市場對加息路徑的定價可能出現分化。
其他央行:
週二12:30,澳洲聯儲公佈利率決議;
週二13:30,澳洲聯儲主席布洛克召開貨幣政策新聞發佈會;
週四07:50,日本央行公佈9月貨幣政策會議審議委員意見摘要;
週四16:00,英國央行行長貝利發表講話;
週四21:30,歐洲央行行長拉加德發表講話。
週二,澳洲聯儲將公佈利率決議,主席布洛克(Michele Bullock)隨後召開貨幣政策新聞發佈會;週四,日本央行公佈9月貨幣政策會議審議委員意見摘要,英國央行行長貝利與歐洲央行行長拉加德將先後發表講話。
澳洲聯儲的加息幾乎沒有懸念。ING預期其將把現金利率上調25個基點至4.60%,理由是經濟在多個層面持續偏熱:勞動力市場條件偏緊,第二季度GDP增長超出預期,近期通脹讀數也強於預期。該機構還預計,8月CPI同比漲幅可能進一步升至4.1%,主要受柴油與食品價格推動。
該決議的看點在於語氣而非結果。市場已幾乎完全定價這一加息,交易員的關注點轉向投票結果、聲明措辭與後續指引,尤其是澳洲聯儲是否仍然強調通脹風險偏向上行,以及是否需要保持警惕。此外,日本央行的意見摘要將爲觀察其政策正常化節奏提供線索,而貝利與拉加德的講話關係到英鎊與歐元對各自加息路徑的定價。
重要數據:美國非農是重中之重,核心PCE與ADP先行鋪路
週一22:30,美國9月達拉斯聯儲商業活動指數;
週二15:00,瑞士9月KOF經濟領先指標;
週二16:30,英國8月央行抵押貸款許可;
週二17:00,歐元區9月工業景氣指數、歐元區9月經濟景氣指數;
週二20:30,加拿大7月GDP月率;
週二21:00,美國7月FHFA房價指數月率、美國7月S&P/CS20座大城市未季調房價指數年率;
週二22:00,美國8月JOLTs職位空缺、美國9月諮商會消費者信心指數;
週三14:00,英國第二季度GDP年率終值、英國第二季度經常帳;
週三14:45,法國9月CPI月率初值;
週三15:55,德國9月季調後失業人數、德國9月季調後失業率;
週三16:00,瑞士9月ZEW投資者信心指數;
週三20:00,德國9月CPI月率初值;
週三20:15,美國9月ADP就業人數;
週三20:30,美國8月核心PCE物價指數年率、美國8月個人支出月率、美國第二季度實際GDP年化季率終值、實際個人消費支出季率終值、美國第二季度核心PCE物價指數年化季率終值。
週三21:45,美國9月芝加哥PMI;
週四01:30,2027年FOMC票委、里奇蒙聯儲主席巴爾金在一場活動上致歡迎詞;
週四14:30,瑞士9月CPI月率、瑞士8月實際零售銷售年率;
週四15:50,法國9月製造業PMI終值;
週四15:55,德國9月製造業PMI終值;
週四16:00,歐元區9月製造業PMI終值;
週四16:30,英國9月製造業PMI終值;
週四17:00,歐元區8月失業率;
週四17:30,美國9月挑戰者企業裁員人數;
週四20:30,美國至9月26日當週初請失業金人數;
週四21:45,美國9月標普全球製造業PMI終值;
週四22:00,美國9月ISM製造業PMI、美國8月營建支出月率;
週五07:30,日本8月失業率;
週五17:00,歐元區9月CPI年率初值、歐元區9月CPI月率初值;
週五20:30,美美國9月季調後非農就業人口、失業率、平均每小時工資;
週五22:00,美國8月工廠訂單月率;2026年FOMC票委、達拉斯聯儲主席洛根在第五屆移民宏觀經濟影響研討會上致歡迎辭。
下週數據面的重頭戲當屬週五的美國非農就業報告。這份報告包含非農就業人口、失業率與平均時薪三個核心讀數,與美聯儲的利率路徑直接關聯,是10月議息會議之前分量突出的就業數據。
市場共識預期9月新增就業10萬人,低於8月的16.2萬人;失業率預計維持在4.1%;平均時薪環比上漲0.3%。
在美債收益率處於多年高位的背景下,通脹與就業數據的邊際變化會直接傳導至貴金屬的定價邏輯。德國商業銀行的分析師指出,市場正在計價更早的加息,這推高了美債收益率與實際利率,從而抬升了持有黃金的機會成本。
Kitco的周度調查顯示,華爾街對短期方向缺乏明確共識,普通投資者則維持看多多數;Bannockburn Global Forex的馬克·錢德勒(Marc Chandler)認爲,市場對美聯儲預期的擺動已經接近極值,下週的數據可能強化這一判斷,但他同時表示,金價需要重新站上4400美元才具備討論價值。
週三的核心PCE物價指數同樣關鍵。市場預期8月核心PCE同比上漲3.4%,高於7月的3.3%;個人支出環比預計增長0.4%,個人收入環比預計增長0.45%。美國商務部還會對個人收入與支出數據進行年度修正,方法論的調整可能讓近期通脹趨勢顯得略爲溫和,但8月的讀數本身預計偏強。
就業數據的前瞻指標分佈在這一週的前半段。週三的ADP就業人數預期爲5.8萬人,高於8月的3.8萬人;週四的初請失業金人數預期爲20萬人,同日公佈的還有9月挑戰者企業裁員人數與9月ISM製造業PMI,後者共識預期爲55.2,高於8月的54.6。
海外數據方面,週五公佈的歐元區9月CPI初值預計同比漲幅升至3.5%,高於8月的3.2%,這將直接影響市場對歐洲央行下一次會議的定價。週二公佈的美國9月諮商會消費者信心指數預期爲90.3,高於8月的89.4;同日公佈的8月JOLTs職位空缺預期爲715萬,前值爲727.1萬。
美股:AI交易迴歸,美光財報檢驗需求成色
美股本週錄得三週以來首個上漲周,人工智能相關交易重新成爲主線。標普500指數全週上漲1.2%,納斯達克綜合指數上漲2.1%,道瓊斯工業平均指數上漲0.3%,羅素2000指數下跌0.8%;標普500指數週五收盤較8月創下的歷史高點低約0.7%。
週五的領漲力量集中在科技板塊。微軟(MSFT.O)上漲3.7%,此前公司爲其Copilot應用增加了編程工具與常駐智能體;高通(QCOM.O)上漲4%,戴爾科技(DELL.N)上漲5%。資金對算力產業鏈的偏好,與博通(AVGO.O)管理層重申約3500億美元人工智能銷售額的指引形成呼應。
下週市場的檢驗點轉向個股業績。週四,耐克(NKE.N)將公佈最新季度財報;美光(MU.O)也將在下週放榜,兩家公司分別對應消費需求與存儲芯片兩條主線。參照英偉達(NVDA.O)此前業績公佈後市場的正面反應,投資者目前仍願意爲算力產業鏈的確定性付費,但對消費端的定價明顯更爲謹慎。
資金面提供了一定支撐。據Axios報道,外國投資者今年買入美國股票等資產的規模創下紀錄,其中股票買入規模達到4260億美元。不過也有策略師提醒,隨著收益率上行,估值對利率的敏感度正在提高,市場對利好消息的容忍度隨之下降。
風險仍然集中在利率與油價兩條線索。若下週的就業與通脹數據繼續強化加息預期,長端收益率上行將壓縮成長股的估值空間;反之,若油價回落延續,能源成本對通脹的推升作用減弱,股市面臨的估值壓力也會相應緩解。
休市提醒:
下週一(9月28日),中國臺灣證券交易所因教師節休市一日;
週三(9月30日),上海黃金交易所、上海期貨交易所、鄭州商品交易所與大連商品交易所因國慶節前夕無夜盤交易;
週四(10月1日),中國香港交易所因國慶節休市一日,南、北向交易關閉;同日起至下週三(10月7日),滬深及北交所與國內期貨交易所因國慶節休市;
週五(10月2日),中國香港交易所正常開市,但南、北向交易仍然關閉;印度國家證券交易所因甘地誕辰紀念日休市一日。