
科技股經歷慘烈10月,對沖基金做空正成風險放大器!AI交易暗
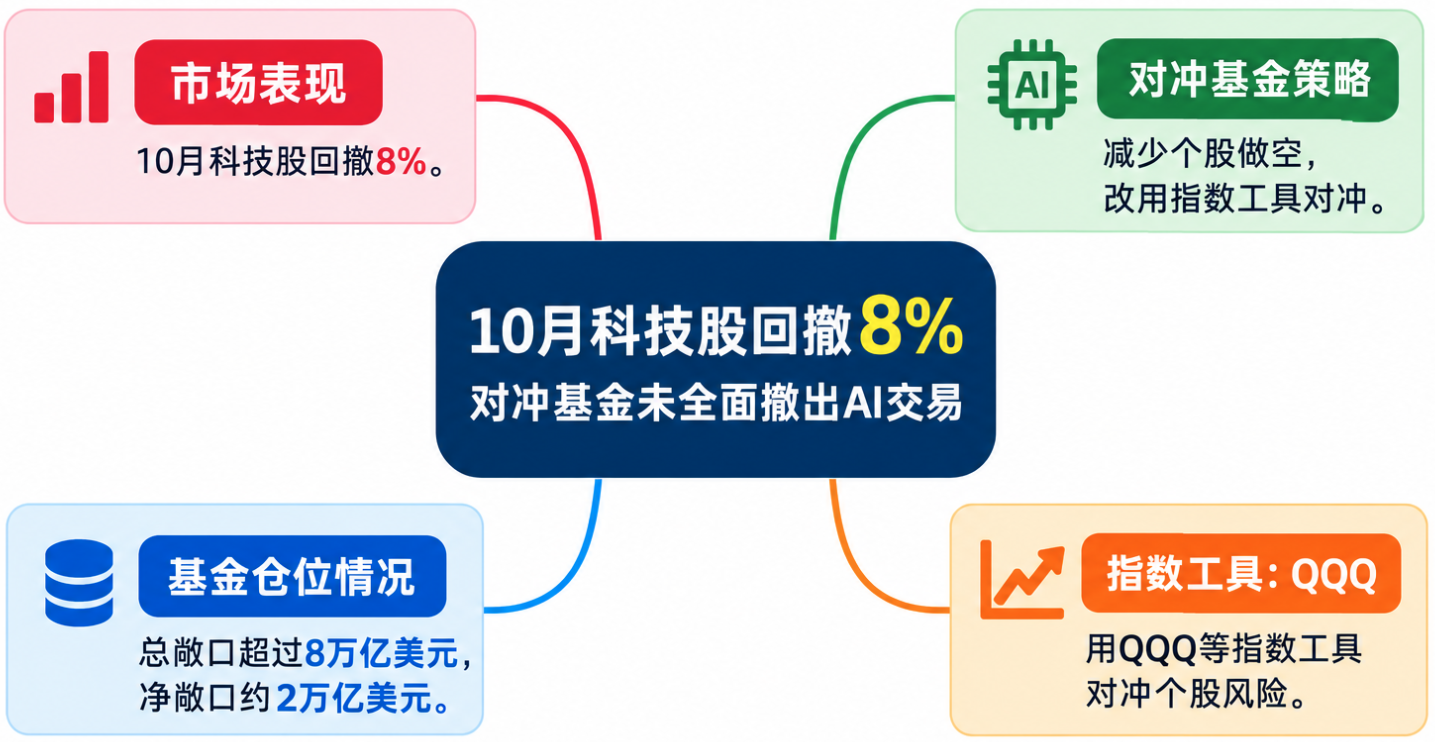
10月科技股回撤8%,對沖基金的應對方式卻並非全面撤出AI交易,而是調整風險對沖策略。彭博宏觀策略師西蒙·懷特(Simon White)指出,基金正在減少對單隻股票的做空,轉而通過QQQ等指數工具做空納斯達克指數。
這一變化看似只是交易策略調整,卻可能改變整個市場的波動機制。此前,個股之間較低的相關性幫助壓低了VIX指數,即使科技企業不斷舉債,爲規模龐大的AI資本開支融資,市場整體波動率仍然相對溫和。
如今,指數層面的對沖正在增加,股票之間同步漲跌的可能性也在上升。擁擠交易、槓桿和相關性同時走高,可能使此前被低波動環境掩蓋的風險集中暴露。
總敞口突破8萬億美元,基金通過增加空頭保留多頭
10月對沖基金普遍承受了較大壓力,但它們並不願意輕易放棄AI頭寸。資本開支熱潮仍在持續,盈利預期依然很高,而AI又被廣泛視爲具有顛覆性意義的技術。對於許多基金而言,過早退出這場交易並不是理想選擇。
經歷大幅虧損後,主經紀商通常會要求基金降低槓桿。對沖基金可以通過增加空頭頭寸來實現這一目標,同時保留原有的多頭倉位。
這種操作能夠降低淨敞口,卻不一定減少整體頭寸規模。基金增加空頭的同時繼續持有多頭,總敞口反而可能進一步擴大。
高盛的圖表顯示,對沖基金總敞口大幅上升,淨敞口則出現明顯回落。自2022年以來,基金總敞口一直呈上升趨勢,但這一次的變化尤其值得關注。
根據美國證券交易委員會(SEC)Form PF表格披露的對沖基金資產負債表數據(目前最新數據截至今年第二季度),股票多空基金的空頭頭寸自2024年以來增長明顯快於多頭頭寸。
在市場上漲的情況下,這些空頭未必意味著基金在押注股市整體下跌。它們也可能是相對價值交易的一部分,例如做多半導體股、做空軟件股,或者圍繞必需消費品股建立類似的多空組合。
但這種操作擴大了基金能夠持有的整體頭寸規模。
數據顯示,自2024年以來,股票多空基金的總敞口增加逾5萬億美元,達到8萬億美元以上;淨敞口僅增加約1萬億美元,升至2萬億美元。
兩組數據之間的明顯差距,反映出基金正在利用越來越多的空頭頭寸控制淨風險,同時維持規模龐大的多頭投資組合。
做空工具從個股轉向指數,納指對沖明顯升溫
真正值得警惕的變化,不只是空頭規模增加,還有基金選擇通過什麼工具進行對沖。
對沖基金通常利用流動性較高的股票ETF及其他金融工具,在指數層面管理風險。因此,ETF的賣空持倉能夠幫助觀察基金對指數對沖的需求。
此前,基金似乎主要通過做空個股進行風險對沖。隨著2024年個股對沖規模上升,QQQ(納斯達克100指數ETF)和SPY(標普500指數ETF)的賣空持倉此前持續下降的趨勢也隨之停止。
但今年以來,兩類指數ETF的走勢出現明顯分化。
SPY的淨賣空持倉仍處於較低水平,QQQ的賣空持倉卻大幅增加,過去兩週尤其明顯。這表明,基金正在重新將指數工具作爲主要對沖渠道,而且目標主要集中在科技股和AI相關頭寸。
QQQ比SPY更貼近科技股和AI交易的風險敞口,因此能夠更有針對性地對沖相關多頭倉位。SPY並不是所有科技股投資組合都足夠貼合的對沖工具。
高盛的數據也提供了佐證。截至今年5月,對沖基金針對美國股票宏觀產品(包括指數及ETF)的空頭敞口,已經升至10年來最高水平。
過去兩週QQQ賣空持倉的進一步躍升,很可能反映出基金正在增加指數空頭,以降低淨敞口,並繼續保留AI多頭頭寸。
指數對沖推高股票相關性,VIX低波動環境面臨考驗
對沖方式的變化,正在影響股票之間的相關性。
通常情況下,股票賣空持倉越高,個股之間的相關性也越高。當大量股票同時遭到做空時,它們更容易朝著相同方向波動;反過來,賣空持倉下降,股票之間的同步性往往也會減弱。
不過,今年早些時候,這種關係曾經出現背離。當時,QQQ賣空持倉持續上升,科技股之間的相關性卻沒有同步走高。
原因與AI交易的投機熱潮有關。股票相關性取決於指數波動率與個股波動率之間的關係。雖然當時指數波動率有所上升,但隨著AI相關股票的看漲期權買盤急劇膨脹,個股波動率上升得更快,相關性因此繼續沿著下降趨勢運行。
近期,這種背離開始消失,賣空持倉與股票相關性重新同步上升。
個股看漲期權交易的投機熱度正在消退,半導體股與軟件股之間等多項相對價值交易也遭遇失敗,部分基金因此被迫平倉。與此同時,通過做空ETF、指數期貨以及買入看跌期權進行指數層面對沖的操作開始佔據主導地位。
這使得股票之間更容易同步波動。過去,基金通過做空個股進行對沖,不同股票之間的多空組合有助於降低指數層面的相關性;如今,越來越多基金同時做空指數,原本分散在個股層面的風險開始向整體市場集中。
低相關性此前發揮了某種“反槓桿”作用,減輕了資產負債表風險對市場的影響。即使科技企業發債規模激增,爲AI基礎設施建設承擔越來越多的融資義務,較低的股票相關性仍幫助VIX維持在相對低位。
但這一緩衝機制正在減弱。基金雖然保留著核心AI多頭倉位,卻越來越依賴指數空頭來降低淨敞口。隨著指數對沖更加集中,股票之間的相關性可能繼續上升。
對選股投資者而言,個股之間的差異化機會也可能因此減少。一旦市場遭遇新的衝擊,更多股票可能同時下跌,虧損更容易從科技板塊擴散至其他股票。
AI交易並未因爲10月的調整而徹底退潮,但支撐這場交易的市場結構已經發生變化。總敞口持續擴大、指數對沖日益擁擠、股票相關性重新上升,正在共同積累新的風險。
VIX此前受益於低相關性而保持低位,如今這一條件正在發生改變。隨著對沖基金的操作進一步推高股票同步波動的程度,市場面臨的波動率上行壓力也在增加,下一輪拋售可能比此前更加猛烈。





