
全球市場風險加劇,AI鉅額投資恐成下一衝擊源?
全球金融市場正面臨越來越多的壓力,而此前幫助投資者保持樂觀的人工智能(AI)投資熱潮,如今也開始顯露裂痕。戰爭、主權債務激增及貿易緊張局勢持續衝擊全球市場,從法國和日本國債遭到拋售,到部分新興市場貨幣跌至歷史低位,金融體系的脆弱性正逐漸暴露。
過去一段時間,規模達數萬億美元的AI投資推動美股屢創新高,也令市場對全球經濟增長保持樂觀。然而,隨著通脹壓力重現、融資成本攀升,以及投資者開始質疑鉅額資本開支的回報前景,AI熱潮正從市場的增長動力轉變爲潛在風險。
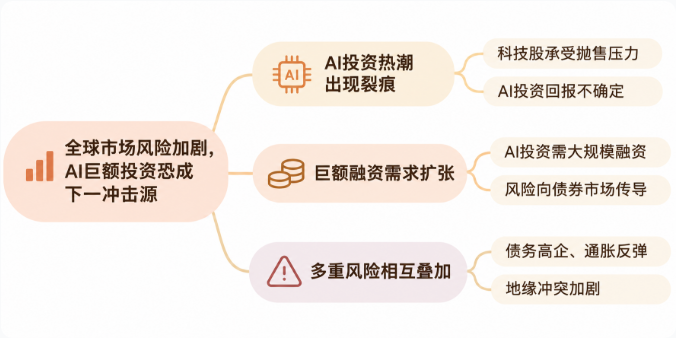
AI投資熱潮出現裂痕,科技股承受拋售壓力
市場轉向在10月表現得尤爲明顯。隨著大型科技公司公佈最新財報,投資者開始重新評估AI基礎設施投資的經濟效益,科技股遭遇集中拋售。
10月納斯達克市場科技股市值蒸發超過2萬億美元。週一,納斯達克100指數再跌1.4%,較10月6日高點累計下跌超過10%,進入技術性調整區間。
問題的核心在於,AI資本投入的速度正在明顯快於市場能夠驗證其商業回報的速度。
丹麥銀行估計,美國約六家大型科技企業今年的相關資本開支預計達到9000億美元,2027年更可能升至1.2萬億美元,規模相當於歐洲全部企業一年的資本投資總額。
與此同時,科技和AI相關股票在標普500指數中的權重已超過40%,並貢獻了該指數過去五年約70%漲幅中的相當大一部分。
法國興業銀行全球策略師阿爾伯特·愛德華茲(Albert Edwards)指出,當前市場上漲過度依賴少數大型企業,市場領導力量高度集中,意味著一旦這些公司的盈利預期發生變化,衝擊便可能迅速擴散。
前高盛首席經濟學家吉姆·奧尼爾(Jim O'Neill)也警告,如果通脹無法緩解,大量依靠債務融資的AI投資將變得更加危險。他表示,利率上升往往會暴露金融體系最脆弱的環節,而債務負擔過重的企業和國家通常受到的衝擊最大。
鉅額融資需求擴張,風險開始向債券市場傳導
比科技股估值調整更值得關注的,是AI投資與全球債務市場之間日益緊密的聯繫。
近年來,科技巨頭越來越多地通過公司債、私人信貸和複雜融資安排籌措資金。國際金融協會數據顯示,全球債務總額已超過350萬億美元,接近全球經濟規模的三倍。
相關數據顯示,今年以來,美國科技相關債券發行規模已超過2500億美元,同比增長81%。歐洲市場發行規模達到393億美元,投資者預計未來幾個月融資活動還將進一步增加。
大量科技債券湧入市場,可能與其他企業及政府爭奪有限的投資資金,進而推高整體融資成本。歐洲央行行長拉加德上週指出,大型科技企業發債已經成爲推高部分主權債券收益率的因素之一。
與此同時,私人信貸領域的不透明性進一步增加了風險識別難度。
週一公佈的一項研究顯示,在美國商業發展公司持有、且由多家機構估值的借款企業中,約12.3%的企業出現至少5個百分點的債務估值差異,高於一年前的9.3%。
這意味著部分私人信貸資產的實際風險,可能無法及時反映在賬面估值中。
曾在2008年金融危機期間擔任美國聯邦存款保險公司主席的希拉·貝爾(Sheila Bair)警告,金融體系正在出現一些與上次危機前相似的脆弱跡象,尤其是槓桿積累及部分金融機構對債務融資的高度依賴。
多重風險相互疊加,全球市場緩衝空間有限
AI融資風險顯現之際,全球經濟原本就面臨地緣衝突和通脹的雙重壓力。
持續數月的伊朗戰爭擾亂能源供應,國際油價升至每桶105美元左右,年內漲幅接近75%。能源成本上升進一步推高通脹,也限制了各國央行放鬆貨幣政策的空間。
與此同時,美國10年期國債收益率仍徘徊在5%左右。法國國債收益率升至歐債危機時期的水平,日本國債收益率則觸及約30年來高位。
富達國際投資組合經理邁克·裏德爾(Mike Riddell)指出,法國財政壓力及澳大利亞房地產市場低迷,已經釋放出金融體系局部承壓的信號。
歐洲央行副行長鮑里斯·武伊契奇(Boris Vujcic)週一表示,AI股票估值偏高、債券市場壓力以及影子銀行潛在損失,是當前金融穩定面臨的主要風險。
不過,市場並非缺乏積極因素。美國企業盈利總體仍然穩健,倫敦證券交易所集團數據顯示,已公佈第三季度業績的標普500成分股中,84%的企業盈利超過市場預期。
高盛首席執行官所羅門也認爲,儘管AI投資過程中難免出現波動,但計算需求及長期生產率提升前景依然值得關注。
真正令人擔憂的,是多種風險可能在同一時期集中爆發。
宏觀及地緣政治策略師蒂娜·福特漢姆(Tina Fordham)指出,傳統國際聯盟出現裂痕,可能使主要經濟體難以像2008年金融危機期間那樣協調救助行動。隨著政府債務持續擴張,各國應對下一場重大金融衝擊的財政空間也明顯受限。
AI熱潮過去一直是全球市場抵禦宏觀經濟逆風的重要力量。但如果企業削減投資、融資成本繼續攀升,或市場對AI商業回報的信心進一步動搖,這一增長動力本身就可能成爲全球金融市場的新衝擊源。





